猜你想问
这份研报主要分析了哪些行业?
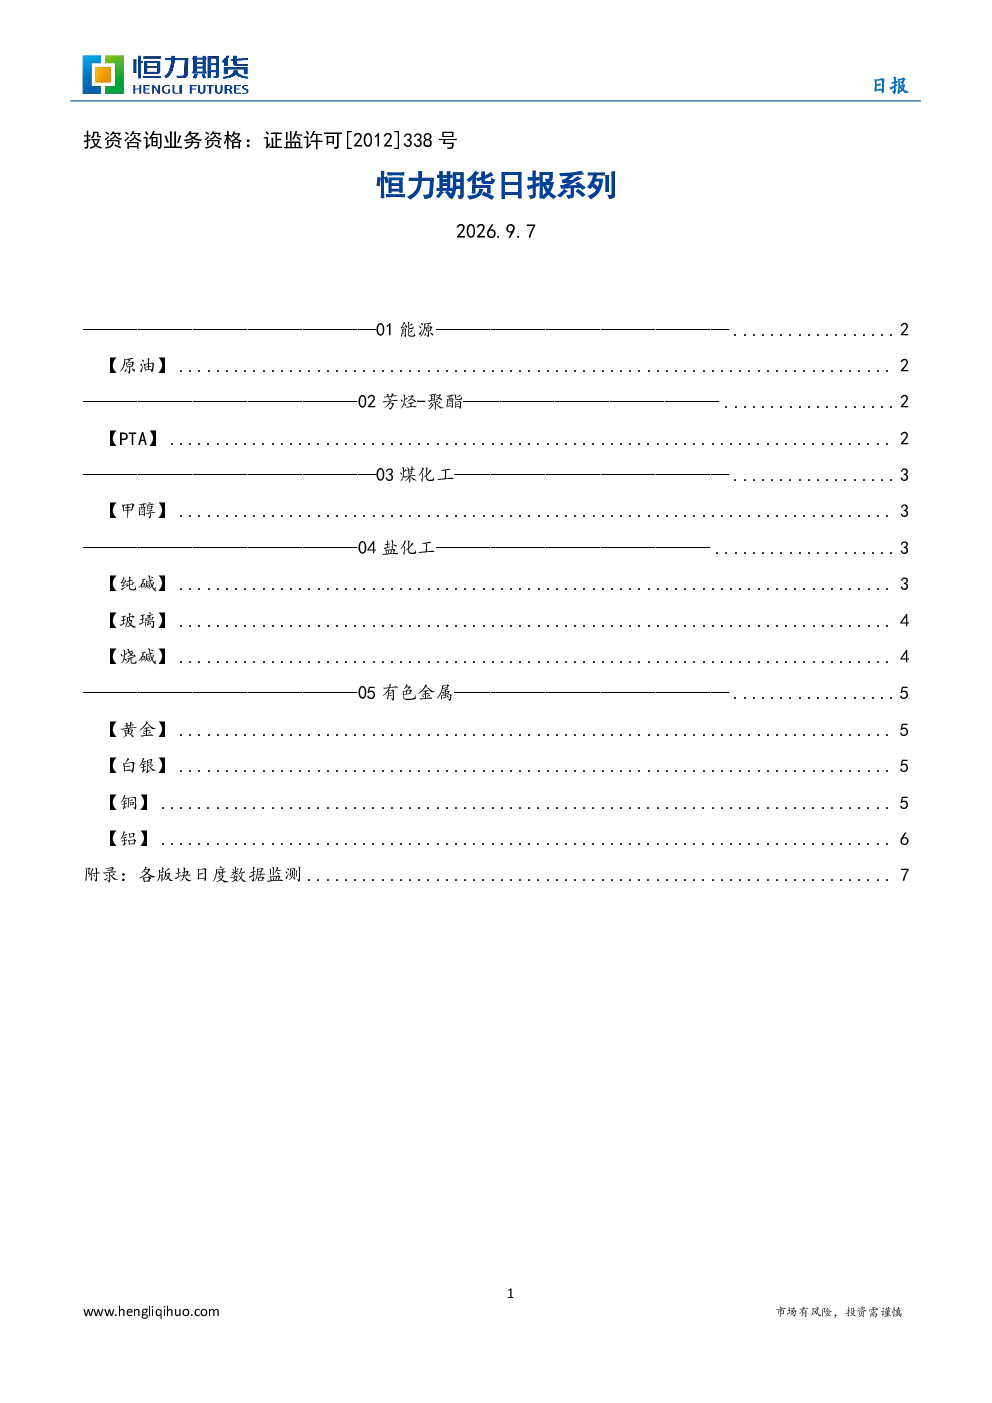
本研报涵盖了能源板块的原油、芳烃-聚酯板块的PTA、煤化工板块的甲醇、盐化工板块的纯碱、玻璃和烧碱,以及有色金属板块的黄金、白银、铜和铝。各板块均从逻辑、基本面、宏观、地缘政治等角度进行了深入分析。
原油板块的投资机会在哪里?
原油板块关注点在于美伊冲突动向。全球原油库存低位,EIA数据显示美国原油库存去库;美伊冲突升级导致霍尔木兹海峡流量低迷,供应端紧缩预期推升油价;俄乌局势紧张,乌克兰袭击俄罗斯炼油厂可能性上升;季节性需求回升,中国进口需求支撑油价;OPEC+维持10月产量不变;成品油供应紧张、价格抗跌,对油价形成支撑。需警惕中东冲突升级、海峡通航恢复节奏、亚洲需求释放节奏等风险。
PTA板块未来发展趋势如何?
PTA板块受美伊冲突影响,地缘溢价重启。盘面TA2701收跌,持仓增加;现货市场商谈氛围转弱,基差偏弱;PX和PTA负荷均有所下降;聚酯及加弹负荷下降,江浙涤丝产销清淡。需关注地缘超预期扰动对板块的影响。
盐化工板块的纯碱和玻璃市场现状怎样?
纯碱板块上涨逻辑在于成本推动及供应减量,煤价上涨导致厂家亏损扩大,现货稳中偏强。大厂检修缓解短期库存压力,但检修结束后供应回归高位,下游玻璃减产、出口需求有限,供需格局将转宽松,价格存在下行压力。玻璃板块产销好转多为投机需求,供需基本面偏弱,区域性减产预期不明确,需求端预计不温不火,向上驱动依赖厂家的集中减产兑现。
有色金属板块面临哪些风险?
黄金板块受美国加息预期、中东地缘摩擦和沃什鹰派言论压制。白银板块受美债收益率攀升和美联储高利率基调影响,避险溢价挤出,金银比回归压力增大。铜板块受美联储鹰派信号和上游铜精矿供应偏紧影响。铝板块受美联储加息预期、地缘冲突引发供应端担忧和需求端传统消费未明显改善影响。需关注美元大幅波动、央行购金扰动、现货趋紧、需求波动加大、印尼复产、加工费波动、美联储政策、去库节奏和需求兑现情况等风险。