猜你想问
这份研报的核心内容是什么?
本报告分析了11月4日A股市场的暴力反弹,深成指涨超4%,创业板指涨超6%,科创50指数大涨近10%,两市成交额突破2万亿。报告指出,密集披露的大额回购等护市政策开始显效,但反弹持续性仍需观察,市场底的确认需后续“量价齐升”。报告重点分析了科技股估值与参与节奏,指出半导体板块业绩增长显著但估值偏高,光模块等算力硬件估值合理,半导体设备则属于“业绩好、估值贵”环节。报告强调需关注量能、盈利验证和外部变量等信号,建议以季度为单位跟踪验证信号。
半导体行业的发展趋势如何?
报告分析半导体行业,指出其中长期高景气,预计2026年全球半导体设备销售额达1659亿美元(+23.2%),2028年达2295亿美元。当前市场风险偏好改善时,半导体作为调整幅度较大的科技成长题材,修复预期较强。但报告也指出,科创50指数自7月高点至10月末低点最大回撤近五成,股价跌幅大于产业景气降幅,主要原因是拥挤度和预期变化。半导体设备成为进攻方向之一,但需关注新订单与涨价消息巩固预期。
研报重点分析了哪些方向?
报告重点分析了科技股估值与参与节奏,对电子板块前三季度营收和归母净利润增长约37%和88%进行了分析,并分层看半导体、光模块等算力硬件、半导体设备等细分领域的估值情况。报告指出,半导体PE约39倍,PB约6.1倍(近5年90%以上分位),PS分位约93%;光模块等算力硬件估值合理;半导体设备估值偏高。报告还分析了三季报披露前后部分业绩高增的算力硬件公司股价不涨反跌的现象,反映市场对盈利环比动能与可持续性的疑虑。
当前市场现状如何判断?
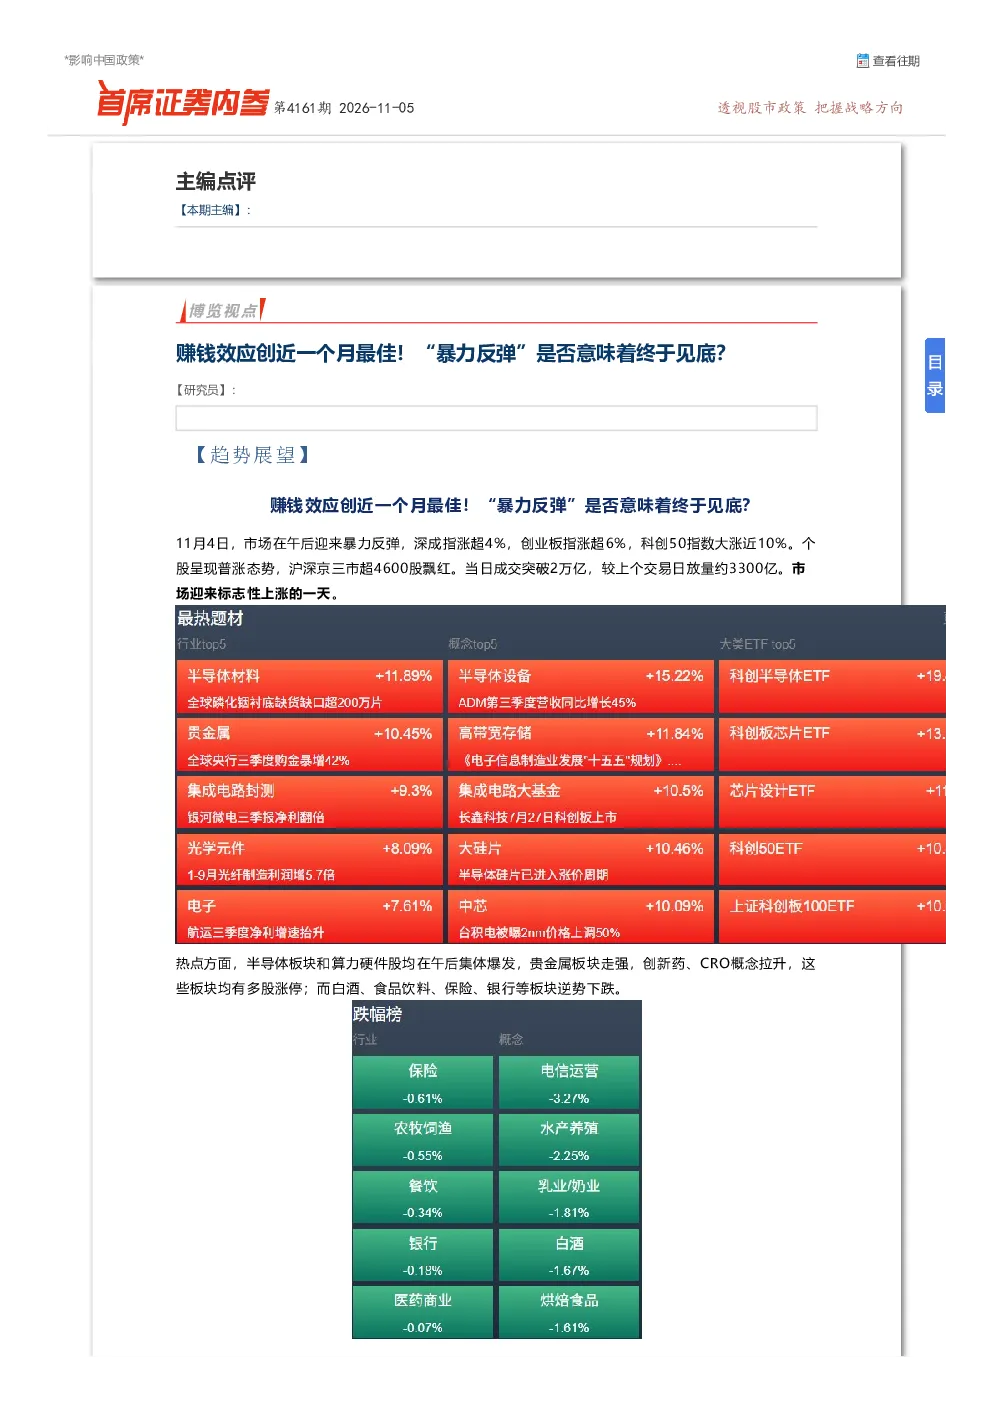
报告指出,A股市场在11月4日迎来暴力反弹,但反弹性质尚未解决“筹码出清是否完成”的根本问题,反弹持续性仍需观察。市场底的确认仍需后续进一步的“量价齐升”来验证并强化。报告分析当前盘面格局,呈现半导体设备与贵金属双主线爆发、存储与CPO强势反弹、机器人/物理AI活跃、白酒与银行逆势下跌的格局。报告强调仓位策略仍需相对灵活,不宜过于冒进。
研报有哪些风险提示?
报告提示,反弹接近“超跌修复与情绪回补”,尚不等于趋势反转。需关注后续量能、盈利验证和外部变量等信号。报告指出,部分业绩高增的算力硬件公司股价在三季报披露前后不涨反跌,反映市场对盈利环比动能与可持续性的疑虑。此外,报告强调需盯住半导体板块能否持续反弹,一是需关注持续的新订单与涨价消息巩固预期;二是与护市政策对市场整体风险偏好的提升效果紧密相关。