猜你想问
本周医药生物行业主要表现如何?
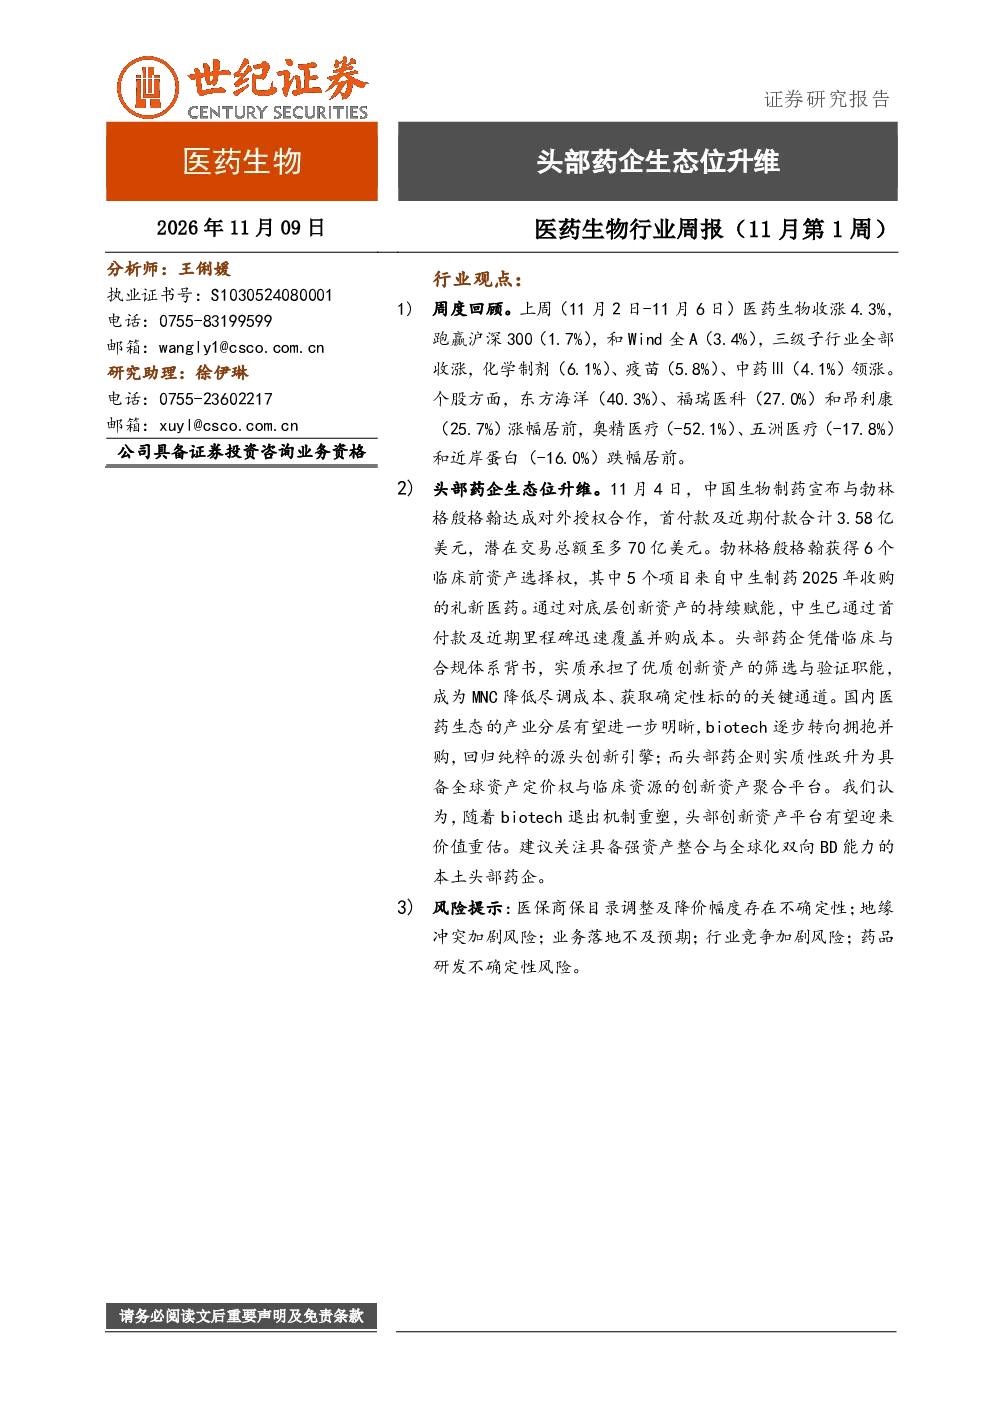
上周(11月2日-11月6日)医药生物行业上涨4.3%,跑赢沪深300(1.7%)和Wind全A(3.4%),三级子行业全线上涨,其中化学制剂(6.1%)、疫苗(5.8%)、中药III(4.1%)领涨。个股方面,东方海洋(40.3%)、福瑞医科(27.0%)、昂利康(25.7%)涨幅居前,奥精医疗(-52.1%)、五洲医疗(-17.8%)、近岸蛋白(-16.0%)跌幅居前。行业整体表现强劲,细分领域及个股均呈现上涨态势。
头部药企生态位升维的具体含义是什么?
头部药企生态位升维指头部药企通过对外授权合作,实质承担优质创新资产的筛选与验证职能,成为跨国药企(MNC)获取确定性标的的关键通道。这一趋势下,头部药企不仅是研发主体,更成为创新资产的平台化整合者,随着biotech退出机制重塑,其价值有望重估。关注具备强资产整合与全球化BD能力的本土头部药企。
本周医药生物行业有哪些重要事件值得关注?
重要事件包括中国生物制药与勃林格殷格翰达成对外授权合作,潜在交易总额至多70亿美元;中国疾控中心发布第44周哨点监测结果,流感样病例占全国哨点医院门急诊就诊总数的4.1%,病毒阳性率上升至15.6%。这些事件反映了行业合作深化及公共卫生动态变化,对行业格局及研发方向有重要影响。
医药生物行业当前的市场现状如何?
当前医药生物行业市场呈现全线上涨态势,三级子行业均有所表现,化学制剂、疫苗、中药III领涨。个股层面,东方海洋、福瑞医科、昂利康等表现突出,但也存在奥精医疗等大幅下跌的个股。行业整体活跃度高,但个股波动较大,需关注细分领域及个股差异。
本报告提示的主要风险有哪些?
主要风险包括医保商保目录调整及降价幅度存在不确定性,可能影响药品定价与市场空间;地缘冲突加剧可能影响海外业务拓展;业务落地不及预期可能导致收入确认滞后;行业竞争加剧可能分流患者需求;药品研发存在不确定性,可能影响商业化价值。需综合评估这些风险因素。
你可能感兴趣
医药生物行业周报(11月第1周):头部药企生态位升维
医药生物世纪证券2026-11-09
医药生物行业周报(11月第1周):流感活动上升
医药生物世纪证券2025-11-10
电力公用环保行业周报(2026年第21周):绿电直连主体多元,生态保护补偿升维
公用事业财通证券2026-05-24
医药生物行业周报:行业趋势:强生、艾伯维、礼来、赛诺菲等大药企纷纷布局下一代自免口服药
医药生物开源证券2025-03-16
利率周记(11月第1周):利率点位是怎么拍出来的?
华安证券2023-11-07
医药生物行业双周报2025年第9期总第132期:超百家中国药企亮相AACR会议一季度中国医药交易金额超360亿美元
医药生物长城国瑞证券2025-04-29
医药生物行业双周报2023年第23期总第97期:行业仍在底部,关注差异化创新药企
医药生物长城国瑞证券2023-12-06
医药生物行业双周报2024年第19期总第117期:医疗领域开展扩大开放试点工作,多家药企临床数据亮相权威学术会议
医药生物长城国瑞证券2024-09-18
医药生物行业双周报2019年第4期(总第4期):科创板规则落地,利好创新药企融资和流动性提升
医药生物长城国瑞证券2019-03-05
医药生物行业双周报2023年第11期总第85期:众多药企亮相2023ASCO大会,持续关注创新药板块
医药生物长城国瑞证券2023-06-13