猜你想问
本周医药生物行业主要表现如何?
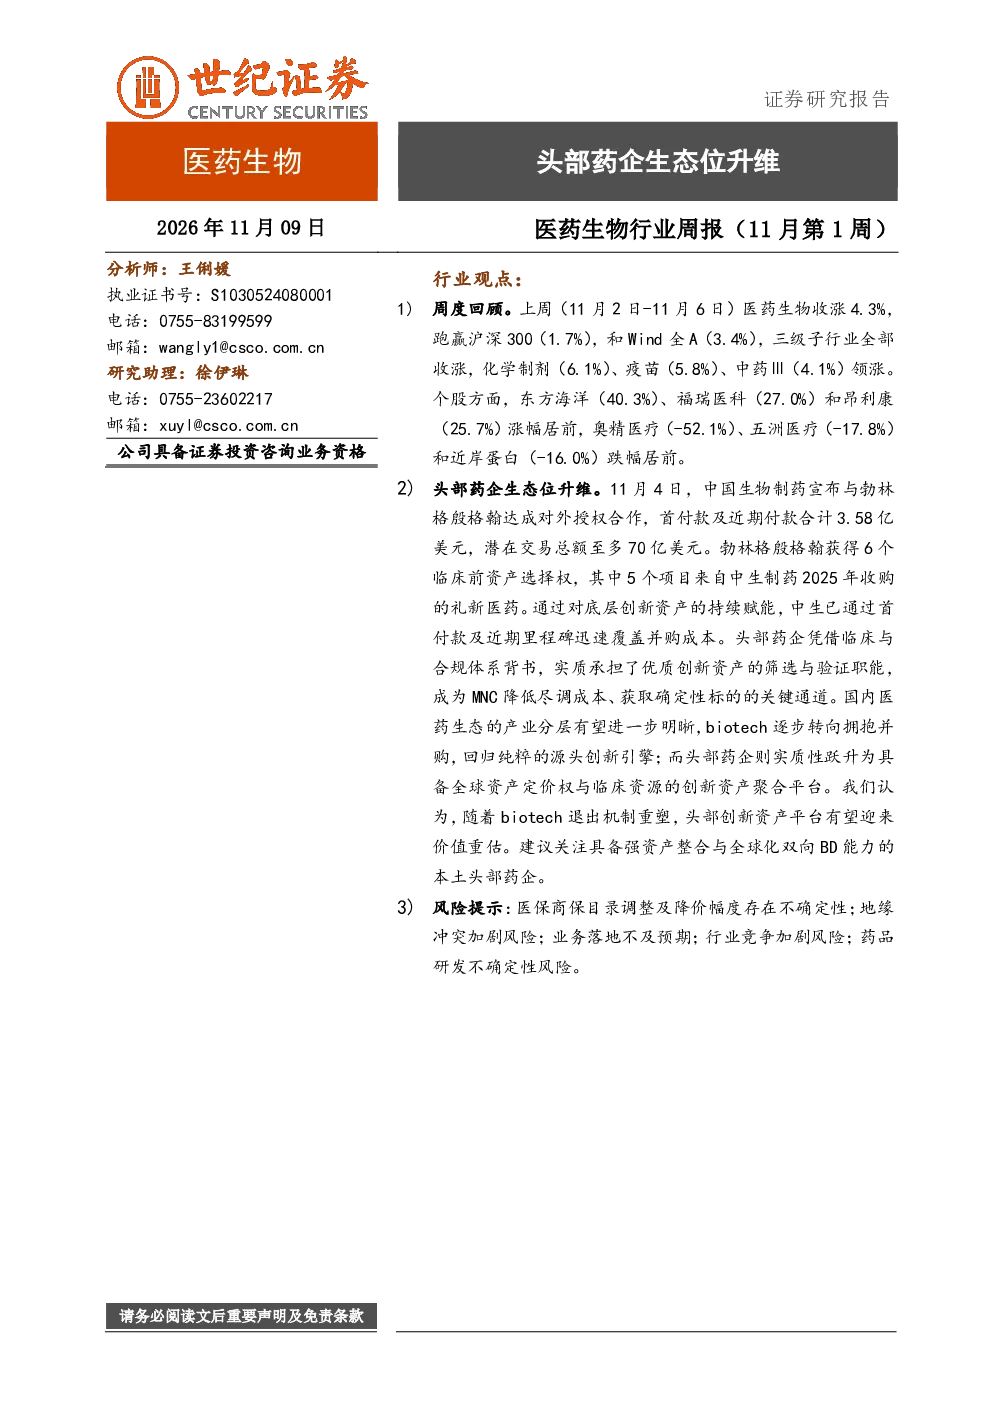
上周(11月2日-11月6日)医药生物行业上涨4.3%,跑赢沪深300(1.7%)和Wind全A(3.4%),三级子行业均收涨,其中化学制剂(6.1%)、疫苗(5.8%)、中药Ⅲ(4.1%)领涨。个股方面,东方海洋(40.3%)、福瑞医科(27.0%)、昂利康(25.7%)涨幅居前,奥精医疗(-52.1%)、五洲医疗(-17.8%)、近岸蛋白(-16.0%)跌幅居前。行业整体表现强劲,细分领域及个股均呈现上涨态势。
头部药企近期有哪些重要动态?
中国生物制药与勃林格殷格翰达成对外授权合作,首付款及近期付款合计3.58亿美元,潜在交易总额至多70亿美元,其中5个项目来自礼新医药。此举显示头部药企通过并购整合优质创新资产,成为MNC获取确定性标的的关键通道,推动国内医药生态产业分层,biotech转向源头创新,头部药企跃升为全球资产聚合平台。行业整合趋势明显,头部企业竞争力持续增强。
报告重点关注哪些分析方向?
报告重点分析了头部药企生态位升维的行业趋势,包括并购整合、创新资产获取、产业分层等关键议题。同时关注了化学制剂、疫苗、中药等细分赛道的表现,以及诺和诺德、辉瑞、默沙东等跨国药企的业绩动态。此外,还梳理了艾力斯、美年健康、百济神州等国内重点公司的最新进展,全面剖析行业发展趋势与企业战略布局。
当前医药生物市场整体处于什么状态?
当前医药生物市场整体呈现上涨态势,行业景气度较高,细分领域表现分化。化学制剂、疫苗等板块表现突出,显示出创新药与高附加值产品的市场认可度提升。头部药企通过并购整合强化自身创新实力,推动行业资源向优质企业集中。同时,部分个股波动较大,市场风险与机遇并存,需结合具体赛道与企业基本面进行分析。
本报告提示哪些主要风险?
本报告提示的主要风险包括医保商保目录调整及降价幅度不确定性,地缘冲突加剧可能影响供应链稳定,业务落地不及预期可能导致项目延期或失败,行业竞争加剧可能压缩利润空间,以及药品研发存在失败风险。这些风险因素可能对医药生物行业整体表现及企业盈利能力产生不利影响,需密切关注政策变化与市场动态。