猜你想问
MTSI最新财报核心数据有哪些?
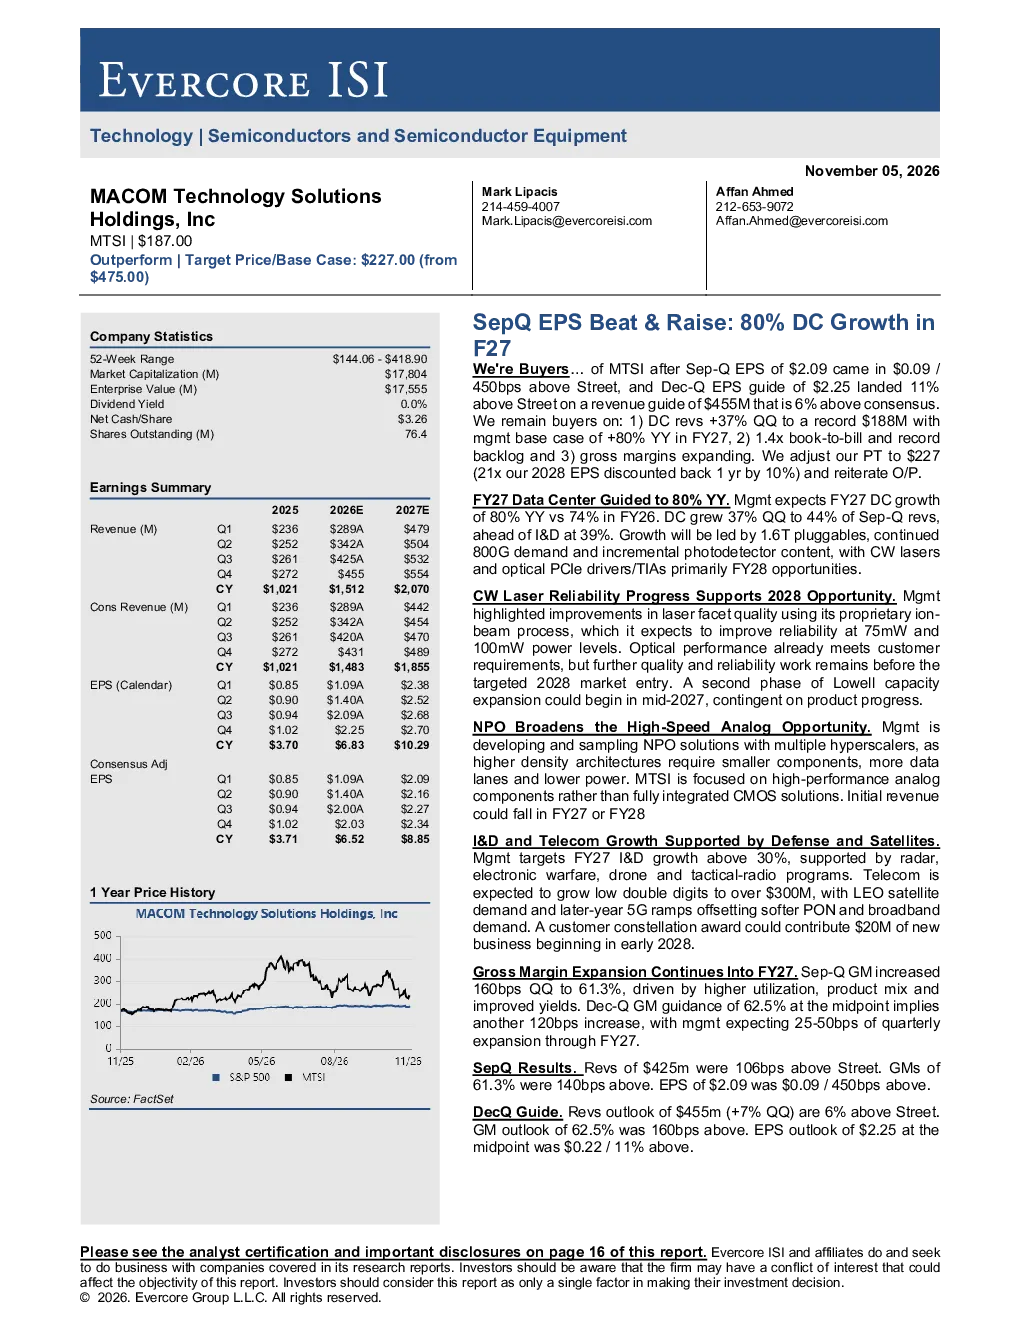
MTSI在2026年9月季度财报中EPS达到2.09美元,超出市场预期9基点,同时下调2027年12月季度EPS至2.25美元,超出市场预期11%。数据中心业务收入同比增长37%,达到44%的营收占比,管理层预计2027年DC业务同比增长80%。
数据中心业务未来增长趋势如何?
MTSI数据中心业务收入同比增长37%,管理层预计2027年全年增长目标为80%,高于2026年的74%。增长动力来自1.6T插拔式产品、800G需求持续增长以及光电探测器增量内容。
报告重点分析了哪些业务方向?
报告重点分析了数据中心业务、CW激光器、NPO产品、I&D与电信业务。数据中心业务增长强劲,CW激光器提升芯片可靠性,NPO产品与超大规模客户合作开发高速模拟解决方案,I&D业务支持雷达、电子战等项目。
当前市场对MTSI的整体评价?
MTSI在数据中心和防御业务的双重驱动下呈现新趋势,收入和利润持续扩张,毛利率提升至61.3%,预计全年持续提升。自由现金流预计从2025年的2.1美元/股增长至2028年的9.8美元/股,负债管理有效。
研报提示的主要风险有哪些?
研报提示的主要风险包括全球供应链中断、WOLF RF业务整合风险,以及I&D、数据中心和电信市场增长不及预期。这些因素可能影响公司未来的业绩表现。
你可能感兴趣
DTE能源谷歌数据中心9月获批,下一财年EPS增长料超8%
花旗2026-04-30
2026年9月季度EPS前瞻:资金流入数据中心、航空航天与国防,风险回报有利
Evercore2026-11-04
9月季度EPS速评:超预期,12月季度指引上佳
信息技术Evercore2026-11-04
高盛:9月季度营收与EPS超预期,12月季度营收指引高于预期但EPS略低
Evercore2026-11-04
2026年第三季度初览:EPS超预期由LLP带动,PPNR基本持平;营收指引下调,抵押贷款出售对2027年EPS具增厚作用
金融Evercore2026-10-15
AMD发布2026年第三季度超预期财报并上调2027年展望:供应释放与数据中心需求支撑
Evercore2026-11-04
3Q26 EPS/毛利率/营业利润率优于预期;2027年AI营收达40~50%
富邦研究2026-11-02
2026年9月季度EPS:仍是CPU复兴首选标的
Evercore2026-11-05
三季度营收与EPS超预期,上调2026年核心增长与EPS指引
信息技术Evercore2026-11-04
9月季度业绩前瞻:聚焦2027年指引与客户清晰度
Evercore2026-11-01