猜你想问
Charles River Labs三季度业绩超预期,具体表现如何?
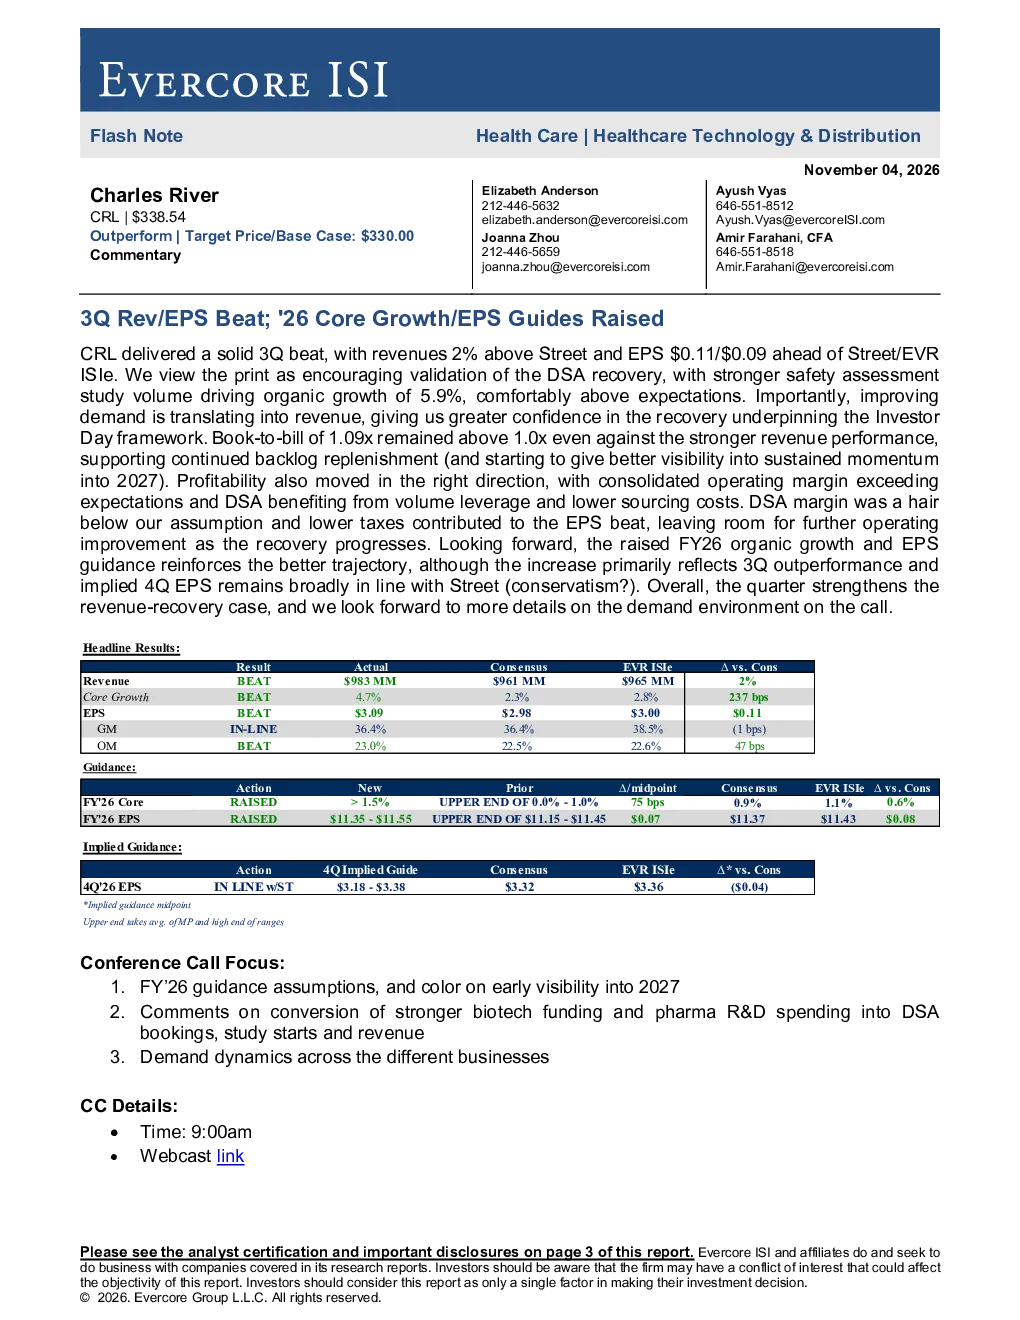
Charles River Labs在第三季度营收同比增长2%,达到9.83亿美元,超出市场预期;每股收益为3.09美元,高于预期的2.98美元。公司表示,安全评估研究量推动5.9%有机增长,超出预期。书到账比率维持在1.09x,支持持续的后备订单补充。合并运营利润率超出预期,DSA受益于规模效应和较低采购成本,尽管利润率略低于预期,但较低税收有助于EPS超出预期。
报告对信息技术行业发展趋势有何分析?
报告指出,Charles River Labs的需求改善转化为收入增长,增强了对其复苏轨迹的信心。公司上调2026年指导,但增长主要反映第三季度超预期表现。电话会议将提供更多关于需求环境的细节,重点关注2026年指导假设及2027年早期可见性,以及不同业务部门的需求动态。
研报重点分析了哪些方向?
研报重点分析了Charles River Labs第三季度业绩超预期表现,包括营收和EPS数据、核心增长率、合并运营利润率、书到账比率等关键指标。此外,报告还关注了公司上调2026年指导的原因,以及电话会议将重点讨论的三个方向:2026年指导假设、生物技术资金和制药研发支出转化、不同业务部门需求动态。
当前市场对Charles River Labs有何判断?
市场对Charles River Labs的判断主要基于其第三季度超预期的业绩表现。公司营收和EPS均超出预期,需求改善转化为收入增长,增强了对其复苏轨迹的信心。报告指出,公司上调2026年指导,但增长主要反映第三季度超预期表现,第四季度EPS基本与市场预期一致。
研报提示了哪些风险?
研报提示的风险主要集中在公司上调2026年指导的保守性,以及第四季度EPS基本与市场预期一致可能带来的不确定性。此外,报告指出尽管DSA利润率略低于预期,但较低税收有助于EPS超出预期,随着复苏推进,仍有进一步改善空间,但市场需关注其长期盈利能力的稳定性。
你可能感兴趣
小熊团队CRM速报营收EPS均超预期上调全年业绩指引
未知机构2024-12-04
2Q营收符合预期,北美制药强劲推动AOI/EPS超预期,上调2027财年指引
Evercore2026-11-04
三季度营收与EBITDA超预期,2026财年营收及EBITDA指引上调
Evercore2026-11-05
2026年第三季度营收与EBITDA超预期,2026财年有机销售增速上调1个百分点且EBITDA指引维持
Evercore2026-11-04
CSX:2026年二季度EPS与运营比率超预期,定价能力逐步建立,上调业绩指引
花旗2026-07-23
2026年第三季度初览:EPS超预期由LLP带动,PPNR基本持平;营收指引下调,抵押贷款出售对2027年EPS具增厚作用
金融Evercore2026-10-15
Cigna第三季度MLR改善10基点、AOI增长5%、EPS增长6%超预期,2026年全年指引上调
Evercore2026-11-05
COR第四季度EPS超预期、营收与AOI符合预期,新分部及2027财年指引同步落地
Evercore2026-11-04
高盛:9月季度营收与EPS超预期,12月季度营收指引高于预期但EPS略低
Evercore2026-11-04