猜你想问
Cigna第三季度业绩表现如何?
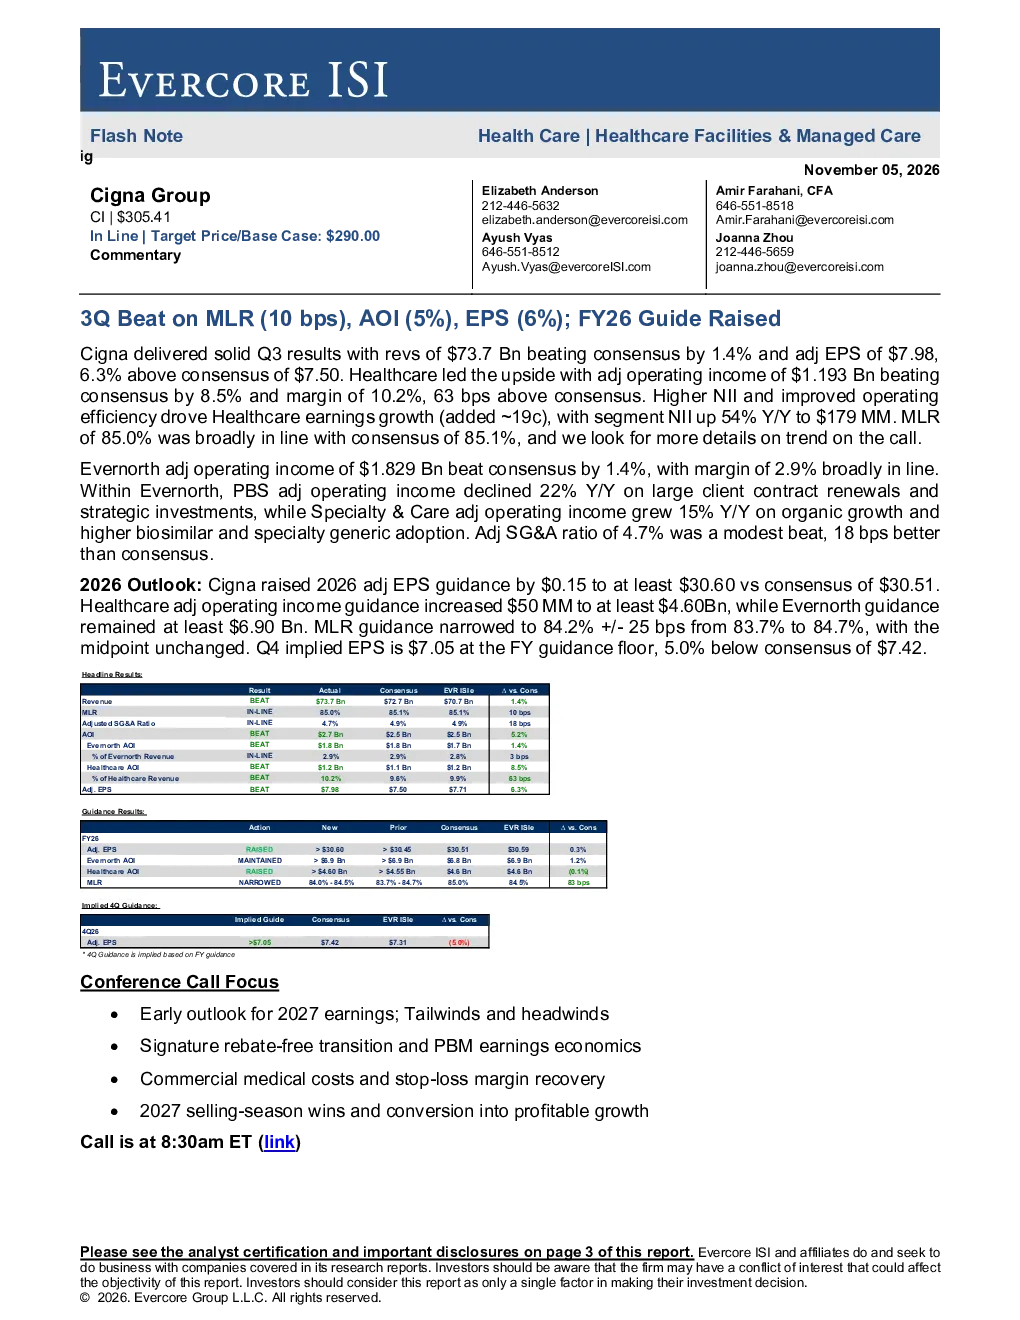
Cigna第三季度营收超预期1.4%,达到737亿美元,调整后EPS高出预期6.3%至7.98美元。医疗保健业务调整后利润超预期8.5%,利润率10.2%,NII同比增长54%至1.79亿美元。MLR为85.0%,与市场预期一致,显示公司运营效率提升和财务稳健性。Evernorth第三季度调整后营收超预期1.4%,达到18.29亿美元,利润率2.9%符合预期。PBS调整后营收同比下降22%,但专科与护理业务同比增长15%。
医疗保健行业发展趋势如何?
医疗保健行业持续受益于人口老龄化和健康意识提升,技术创新推动服务模式变革。专科护理和个性化医疗服务需求增长,推动行业向精细化方向发展。同时,监管政策变化和竞争加剧对行业参与者构成挑战,企业需加强运营效率和成本控制,以应对市场变化。Cigna在医疗保健领域的布局和业绩表现,反映了行业向专业化、精细化发展的趋势。
报告重点分析了哪些方向?
报告重点分析了Cigna医疗保健业务的盈利增长和运营效率提升,包括MLR改善、AOI增长和EPS增长超预期等关键指标。同时,报告关注了Evernorth和PBS业务的差异化表现,以及2026年公司对未来业绩的指引。此外,报告还评估了公司面临的风险,如监管政策变化、市场竞争和新技术应用等,为投资者提供了全面的分析视角。
当前医疗保健市场现状如何?
当前医疗保健市场呈现多元化发展趋势,消费者对高质量、个性化医疗服务的需求持续增长。数字化技术如远程医疗、AI辅助诊断等加速应用,推动行业服务模式创新。市场竞争加剧,大型医疗保险公司通过并购和战略合作扩大市场份额。同时,监管政策对价格和服务的规范日益严格,企业需平衡合规与创新发展,以适应市场变化。
研报提示了哪些风险?
研报提示的风险主要包括监管政策变化,如医保政策调整可能影响公司业务模式和盈利能力。市场竞争风险,新技术和新兴医疗保险公司可能改变市场格局。此外,技术革新带来的竞争性产品或技术,可能对现有业务模式构成挑战。公司需持续关注政策动向,加强技术创新和风险管理,以应对潜在的市场变化。