猜你想问
O'Reilly Automotive 2026年第三季度业绩表现如何?
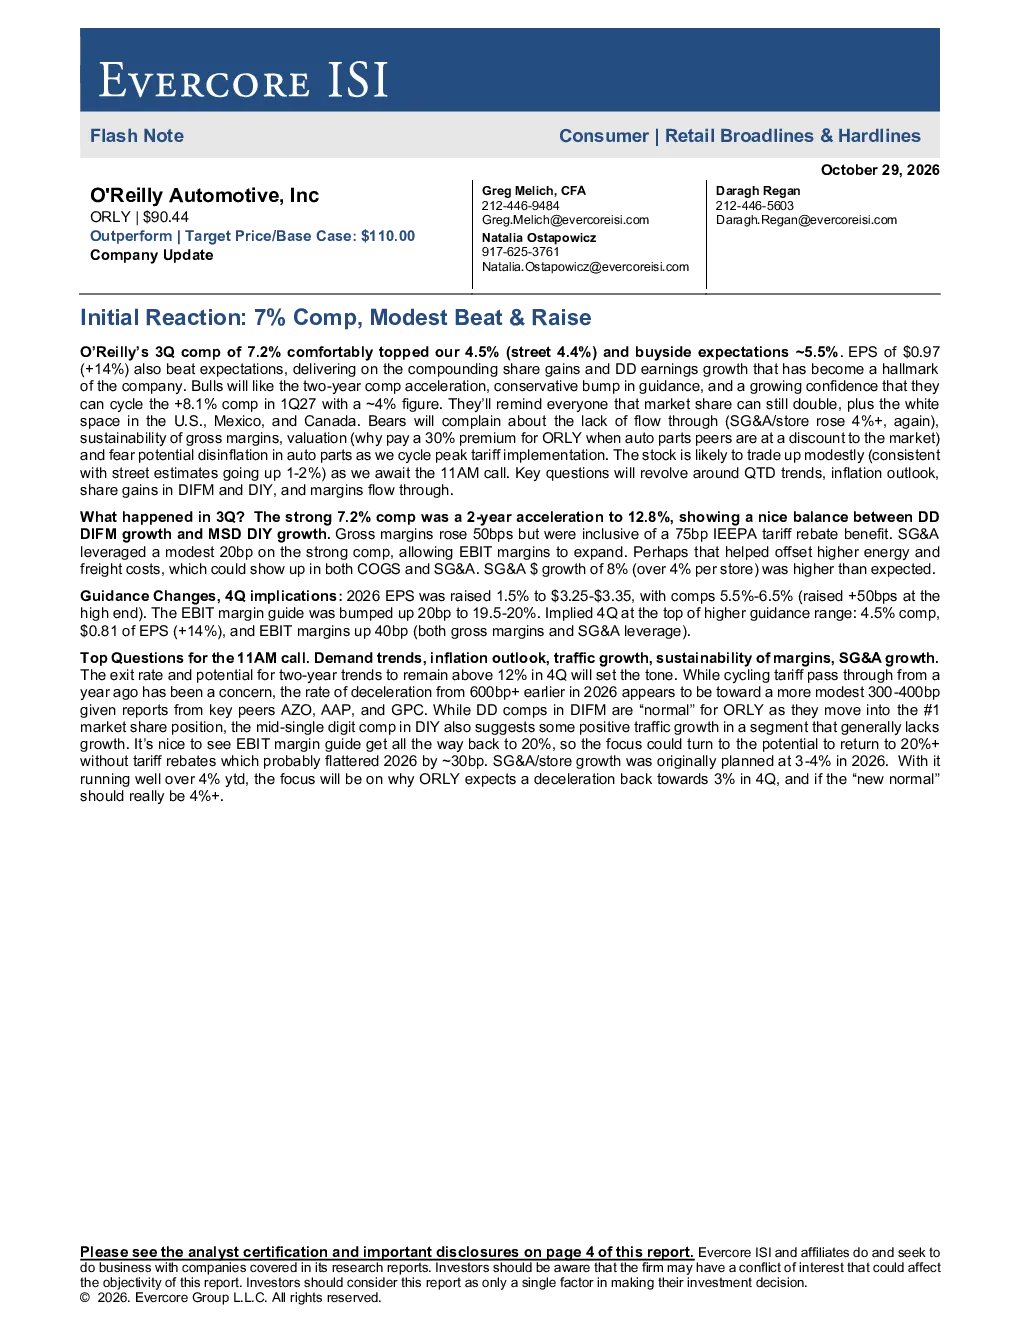
O'Reilly Automotive 在 2026 年 3 季度实现了 7.2% 的同店销售额增长,超出市场预期(4.4%),每股收益为 0.97 美元,同比增长 14%。这一增长体现了公司持续增长的份额和派息增长。公司实现了两年期增长率的加速至 12.8%,其中 DDDIFM 增长和 MSD DIY 增长表现均衡。毛利率上升 50 个基点,但包含 75 个基点的 IEEPA 关税退税收益。SG&A 费用增长 8%(每店增长超过 4%),高于预期。
汽车零部件行业发展趋势如何?
汽车零部件行业正面临需求趋势变化和通胀预期的影响。分析师关注客流量增长、利润率可持续性以及 SG&A 费用增长。关税影响方面,尽管去年关税退税的传导曾是担忧点,但近期主要竞争对手(AZO、AAP、GPC)的报告显示,关税传导的减速趋势较为温和,预计将降至 300-400 个基点。行业整体需关注退出率和两年期增长率是否维持在 12% 以上。
报告重点分析了哪些方向?
报告重点分析了 O'Reilly Automotive 的业绩表现、增长驱动因素、指引调整、市场关注点、关税影响以及利润率与费用。业绩表现方面,同店销售额增长和每股收益均超预期;增长驱动因素包括 DDDIFM 增长和 MSD DIY 增长;指引调整方面,公司上调了 2026 年每股收益指引至 3.25-3.35 美元,预期同店销售额增长 5.5%-6.5%;市场关注点包括需求趋势、通胀预期、客流量增长、利润率可持续性以及 SG&A 增长。
当前市场对汽车零部件行业的判断是什么?
当前市场对汽车零部件行业的判断是,O'Reilly Automotive 的 3 季度业绩强劲,体现了公司持续的市场份额增长和盈利能力。公司上调指引,显示出对未来增长的信心。然而,分析师仍关注利润率可持续性、SG&A 费用增长以及通胀对行业的影响。预计股价短期内将温和上涨,但长期需关注市场份额增长和利润率管理。
报告提示了哪些风险?
报告提示的风险包括利润率可持续性、SG&A 费用增长以及通胀对汽车零部件行业的影响。公司上调 EBIT 利润率指引至 20%,显示出回归 20%+ 利润率的潜力,但需关注其可持续性。SG&A/店增长原计划为 3%-4%,但截至年底已超过 4%,预计 4 季度将放缓至 3%,引发对“新常态”是否应为 4%+ 的关注。此外,退出率和 4 季度两年期增长率是否维持在 12% 以上也成为关键关注点。