猜你想问
药明康德2026年第三季度业绩具体表现如何?
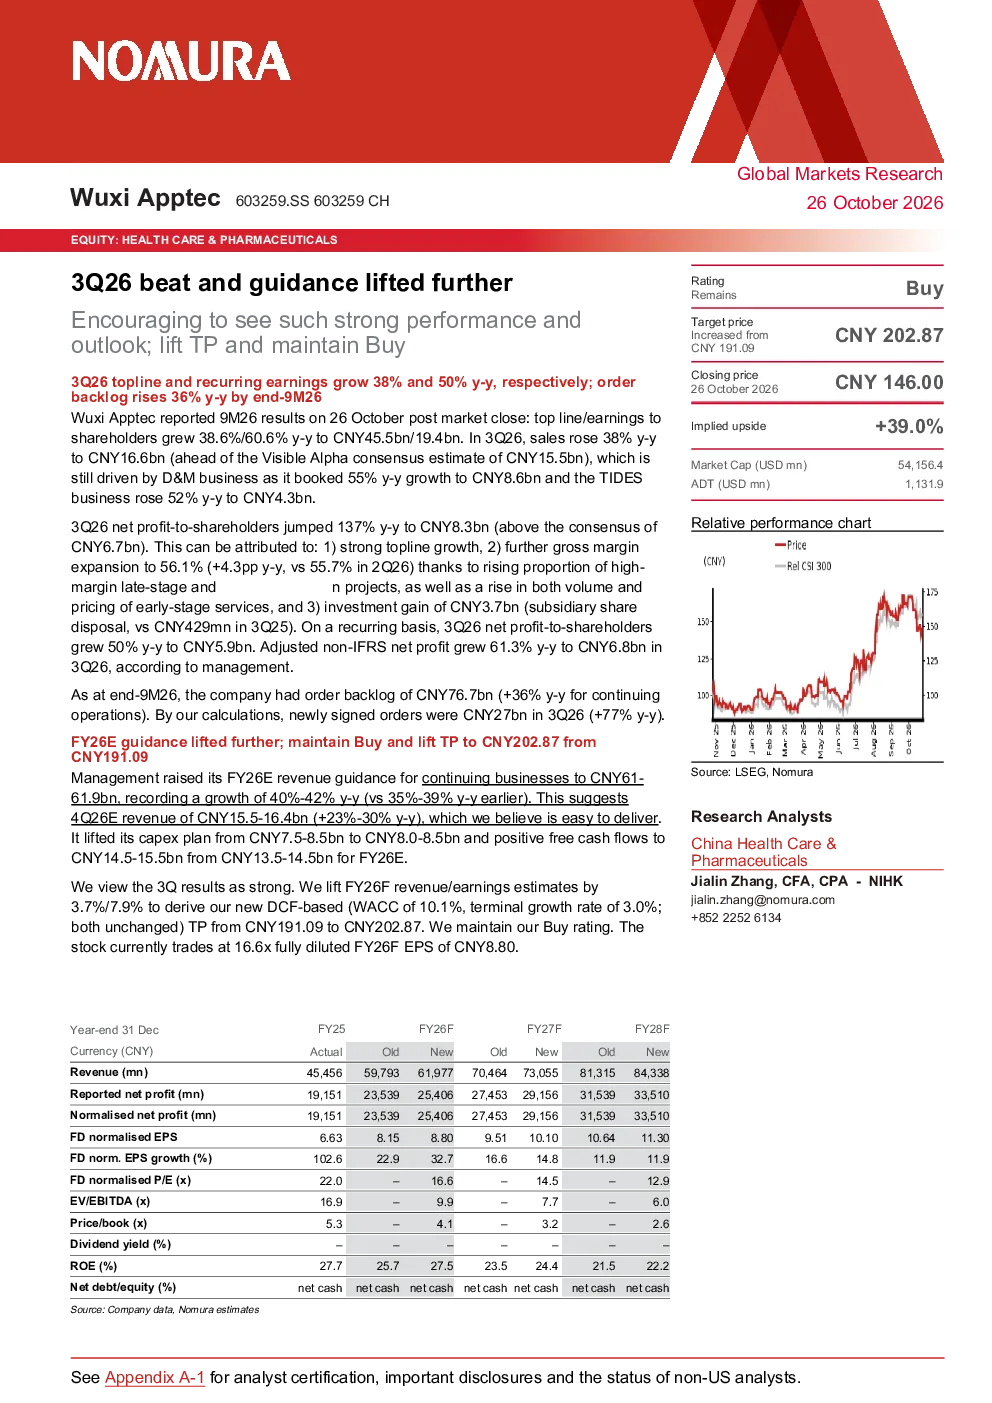
药明康德2026年第三季度业绩超出市场预期,营收和净利润分别同比增长38.6%和60.6%,达到455亿元人民币和194亿元人民币。公司表示,第三季度的强劲表现主要得益于D&M业务和TIDES业务的增长,以及毛利率的提升。净利润同比增长137%,主要归因于强劲的营收增长、毛利率扩张以及投资收益的增加。
药明康德未来业绩展望及行业发展趋势如何?
药明康德上调了2026财年业绩预期,预计营收增长40%-42%,并将自由现金流预期上调至145-155亿元人民币。公司D&M业务和TIDES业务的增长,以及毛利率的提升,为未来业绩提供了支撑。行业发展趋势方面,随着医药行业的持续发展和创新需求的增加,CRO(合同研究组织)和CDMO(合同研发生产组织)行业有望迎来更多增长机遇。
研报对药明康德的重点分析方向是什么?
研报重点分析了药明康德第三季度的业绩表现,特别是营收和净利润的同比增长情况,以及D&M业务和TIDES业务的增长贡献。同时,研报还关注了公司毛利率的提升和净利润的强劲增长,并对其未来业绩预期进行了上调。这些分析方向有助于投资者更全面地了解公司的经营状况和未来发展方向。
当前市场对药明康德的整体判断是怎样的?
市场对药明康德的判断较为积极。公司第三季度的业绩超出市场预期,且未来业绩预期被上调,显示出公司较强的经营能力和市场竞争力。同时,行业发展趋势也支持药明康德未来的增长。然而,投资者仍需关注市场竞争加剧和行业政策变化等潜在风险。
研报是否存在风险提示?
研报提示了药明康德面临的一些潜在风险。首先,市场竞争加剧可能导致公司市场份额受到挑战。其次,行业政策变化可能对公司业务产生影响。此外,宏观经济环境的变化也可能对公司的经营状况造成影响。投资者在做出投资决策时需充分考虑这些风险因素。
你可能感兴趣
受惠於全球「宅经济」及欧美房地产巿场逐步复苏,且与小米合作并加快智能家具商业化,上调目标价至每股3.28港元,重申「买入」评级
软库中华证券研究部2021-09-17
阿斯麦2026年第三季度超预期及业绩指引上调:毛利率扩张与强劲需求
Evercore2026-10-15
药明康德2026H1公告整理业绩大超预期并上调全年指引
未知机构2026-08-04
国泰海通医药 药明康德26H1业绩超预期并上调全年指引
未知机构2026-08-03
凯莱英 (6821 HK) 2025年新兴业务驱动业绩强劲复苏,2026年指引超预期,上调目标价
交银国际2026-04-02
海外Club Med延续2H21强势且复苏步伐胜预期,维持「买入」评级,上调目标价至每股14.45港元
软库中华金融服务2022-05-13
前三季度业绩:财务费用的缩减仍为最大亮点;上调目标价至36.41港币并维持长线买入评级
交银国际2015-10-29
应用材料(NVMI)2026年第一季度每股收益超预期并上调指引,先进封装强劲,有望跑赢晶圆设备
Evercore2026-05-14