猜你想问
这份研报的核心内容是什么?
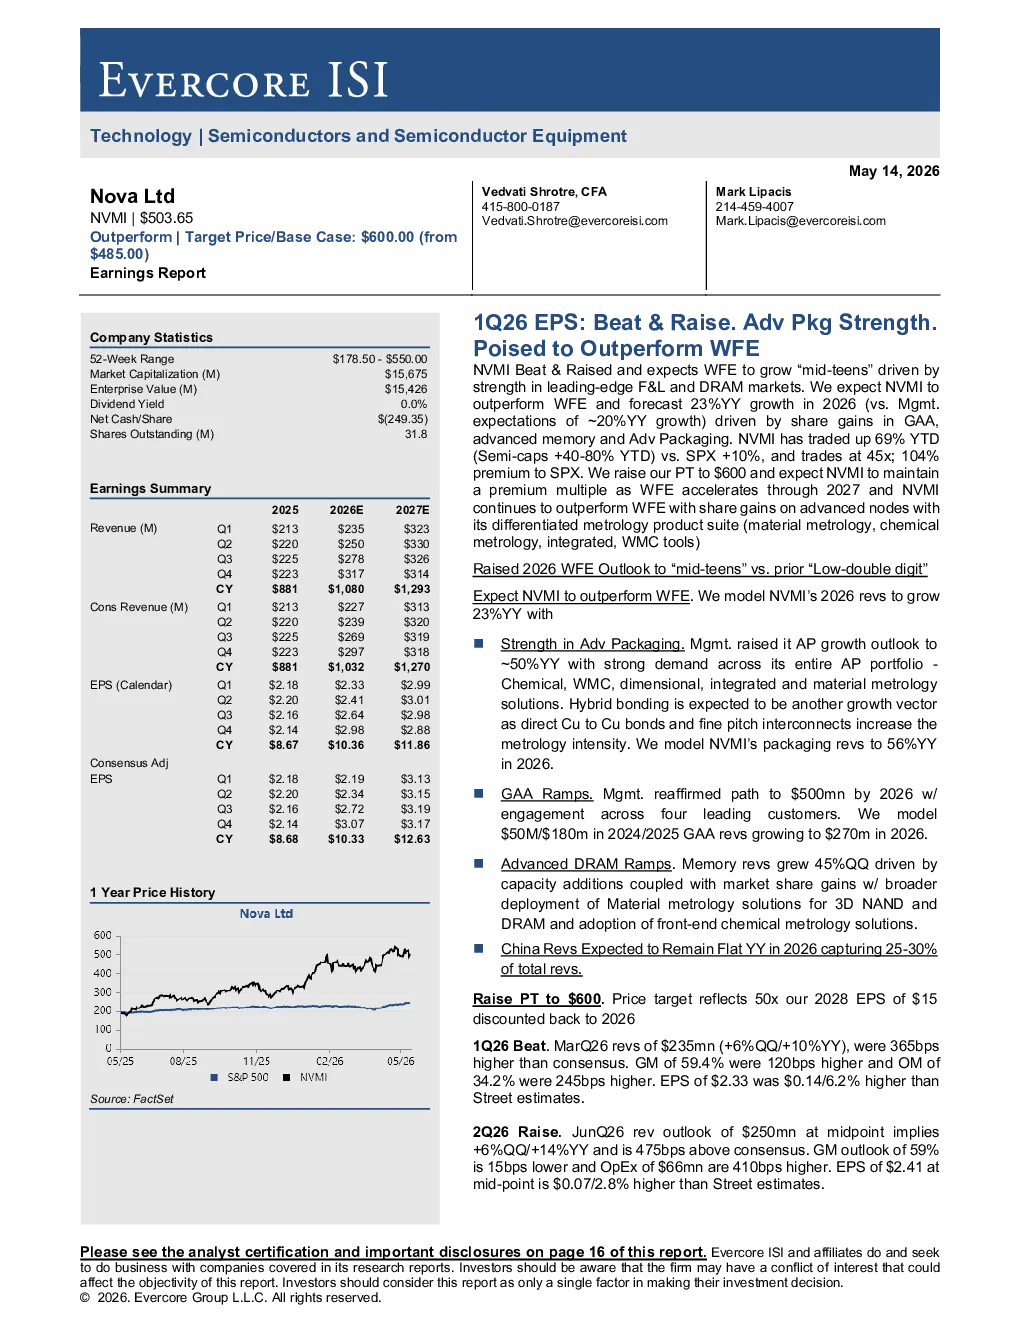
Evercore ISI将NVMI的2026年WFE展望上调至中双位数,主要受GAA投资和先进封装业务强劲增长推动。NVMI预计将跑赢WFE,2026年营收同比增长23%。NVMI独特的测量产品套件将在先进节点上实现市场份额增长,维持溢价倍数。
先进封装行业的发展趋势如何?
内存市场预计增长速度将超越历史趋势线,HBM+DRAM及NAND均表现强劲。GAA投资将推动50%的营收同比增长,先进封装收入预计同比增长56%。中国业务收入预计保持平稳,占总收入的27%。
研报重点分析了NVMI的哪些方面?
研报重点分析了NVMI的WFE业务增长、先进封装业务强劲表现、独特的测量产品套件市场份额增长,以及其在先进节点上的溢价倍数维持。预计NVMI将持续跑赢SCE同行。
当前晶圆设备市场的现状如何?
NVMI预计将跑赢WFE,2026年营收同比增长23%。内存市场预计增长速度将超越历史趋势线,HBM+DRAM及NAND均表现强劲。NVMI独特的测量产品套件将在先进节点上实现市场份额增长。
研报中提到了哪些风险提示?
NVMI2026年市盈率预计为45倍,较其5年市盈率中位数高65%。虽然预计NVMI将持续跑赢SCE同行,但市场波动和竞争加剧可能影响其增长表现。随着WFE在2027年加速增长,NVMI需持续提升其测量产品套件的市场竞争力。
你可能感兴趣
Bath & Body Works(BBWI):第一季度销售额符合预期且每股收益超预期;重申25财年指引并宣布新任首席执行官
Jefferies2025-05-19
药明康德2026年第三季度业绩超预期且指引进一步上调,强劲表现与展望令人鼓舞;上调目标价并维持买入评级
全球市场研究2026-10-26
达美乐披萨第三季度每股收益超预期,下调目标价,维持跑赢评级。
BMO2026-10-14
梅西百货(M):初步评估:第一季度业绩超预期;2025财年销售指引维持不变,每股收益下调
Jefferies2025-05-28
电子行业研究周报:博通季报指引定制芯片景气提升,先进封装技术有望推动后端设备强劲增长
电子设备申港证券2025-09-09
凯莱英 (6821 HK) 2025年新兴业务驱动业绩强劲复苏,2026年指引超预期,上调目标价
交银国际2026-04-02
阿斯麦2026年第三季度超预期及业绩指引上调:毛利率扩张与强劲需求
Evercore2026-10-15
通用电气(GE)维罗纳公司公布2026年第一季度财务业绩,并上调2026年业绩指引。
GE Vernova2026-04-22
美国银行3季度业绩总结:上调2026年及以后盈利预期,维持跑赢大市评级
Evercore2026-10-16
Genesco(GCO):Journeys的同店销售持续强劲且利润率提高推动每股收益超预期
Jefferies2025-06-04