猜你想问
ASML 2026年第三季度财报超预期主要表现在哪些方面?
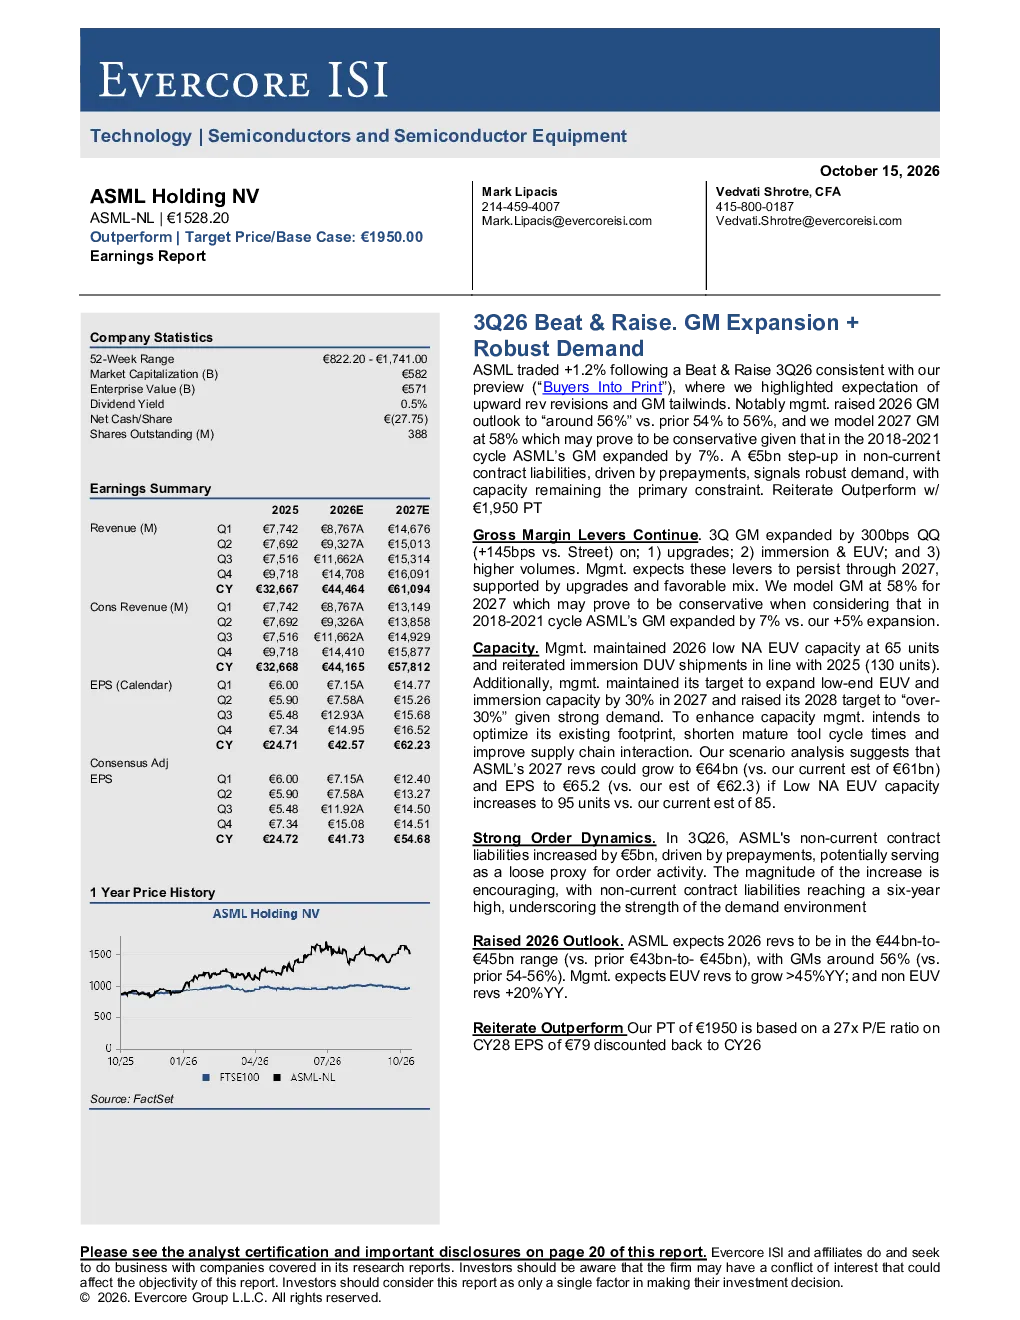
ASML 2026年第三季度财报超预期主要表现在毛利率和业绩指引方面。报告显示,ASML第三季度毛利率同比增长300个基点,主要得益于设备升级、浸没式和EUV技术的应用以及更高的产量。公司管理层上调了2026年的营收和毛利率预期,预计2026年营收将在440亿至450亿欧元之间,毛利率约为56%。此外,公司维持2026年低NA EUV设备产能为65台,并计划在2027年将低NA EUV和浸没式产能扩大30%,2028年产能目标上调至超过30%,以满足强劲的市场需求。
半导体设备行业未来发展趋势如何?
半导体设备行业未来发展趋势向好,主要受先进工艺制程需求推动。根据研报,预计2026年和2027年全球设备支出(WFE)将分别增长82%和79%,主要受数据中心和AI计算需求推动。先进工艺支出预计将分别增长44%和40%,主要受GAA工艺的量产和CoWoS以及3纳米工艺的扩展推动。ASML作为全球领先的半导体设备供应商,其技术路线和市场布局将直接影响行业发展趋势。
ASML财报中哪些信息值得关注?
ASML财报中值得关注的信息包括:毛利率持续提升,第三季度同比增长300个基点;公司上调2026年营收和毛利率预期,预计营收440亿至450亿欧元,毛利率约56%;维持2026年低NA EUV设备产能为65台,计划2027年扩大30%,2028年产能目标上调至超过30%;非流动合同负债同比增长50亿欧元,达到六年新高,凸显当前需求环境的强度;预计2026年和2027年内存支出将分别增长82%和79%,先进工艺支出将分别增长44%和40%。
当前半导体设备市场现状如何?
当前半导体设备市场现状强劲,需求旺盛。ASML财报显示,公司非流动合同负债同比增长50亿欧元,达到六年新高,主要受预付款驱动,表明订单活动强劲。全球设备支出(WFE)预期上调,2026年和2027年基准情景分别上调至1590亿和2350亿欧元。预计2026年和2027年内存支出将分别增长82%和79%,先进工艺支出将分别增长44%和40%,均受数据中心和AI计算需求推动。ASML中国业务预计将成为公司重要的收入来源,到2026年中国营收预计占公司总营收的20%,同比增长9%。
ASML财报中存在哪些风险提示?
ASML财报中存在的风险提示包括:市场竞争加剧可能导致毛利率增长放缓;全球宏观经济波动可能影响设备支出;技术迭代风险,如EUV和GAA工艺的量产进度可能不及预期;供应链稳定性风险,关键零部件供应可能存在不确定性;地缘政治风险可能影响全球设备支出和公司业务布局。此外,报告上调产能目标至2028年“超过30%”,也需关注产能扩张带来的财务压力和市场接受度问题。