猜你想问
Cohue 2026年第三季度财报超预期,主要表现如何?
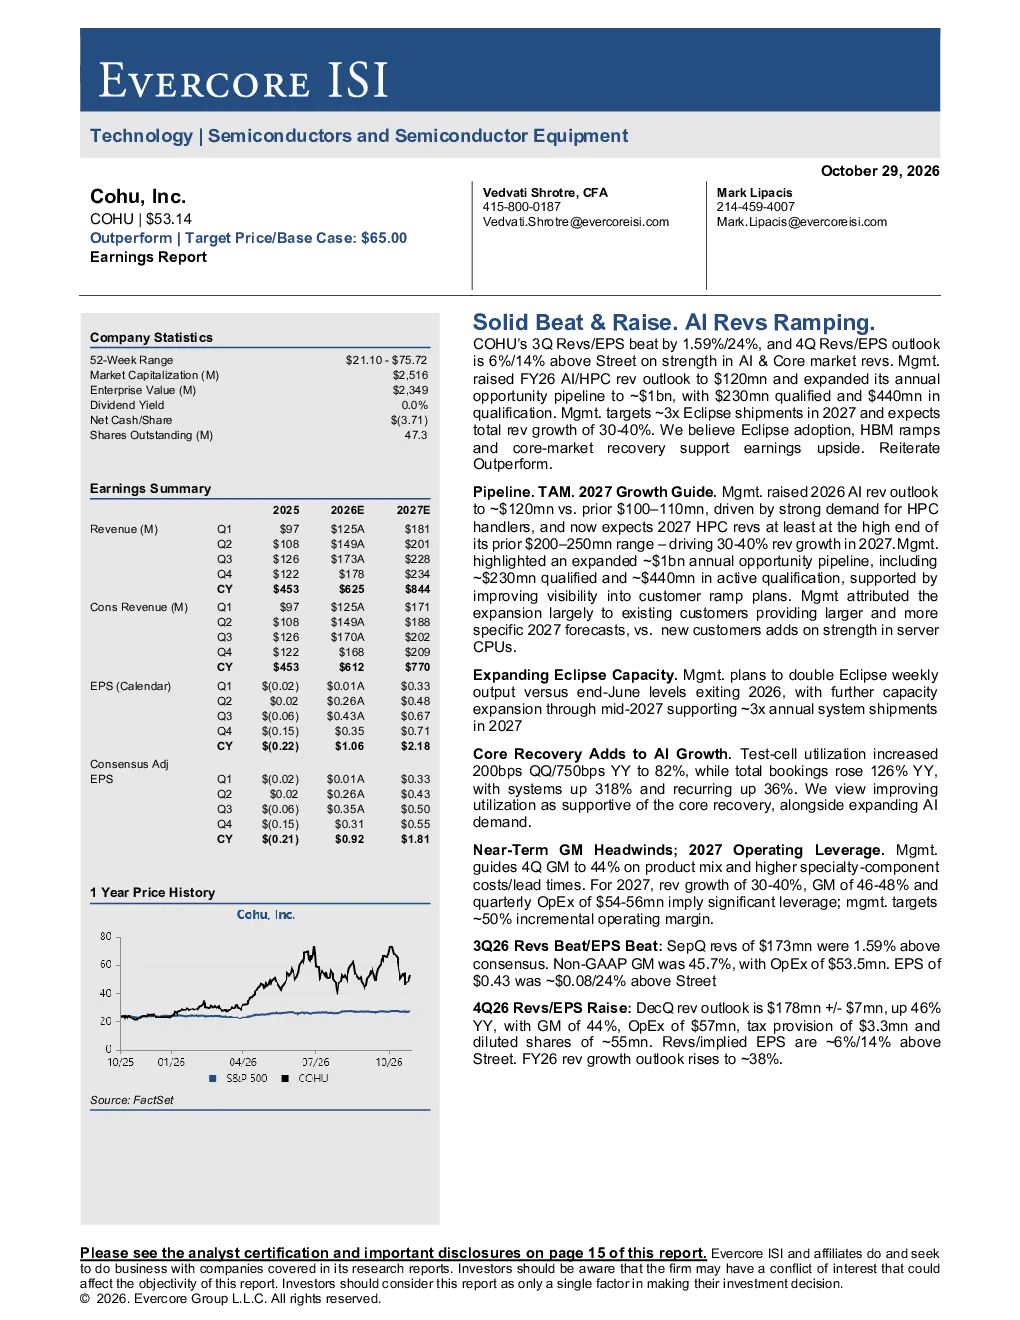
Cohue 2026年第三季度财报超预期,营收和每股收益分别增长1.59%和24%。AI/HPC营收预期上调至1.2亿美元,年度机会管道扩展至约10亿美元。公司预计2027年营收增长30-40%,主要得益于AI和核心市场营收的强劲增长。Eclipse产品出货量目标为2027年的3倍,毛利率预计在2027年达到46-48%。
AI市场对Cohue的发展有何重要意义?
AI市场对Cohue的发展具有重要意义。公司受益于GPU/XPU和网络测试渗透率提升,以及汽车工业市场的周期性复苏。未来两年AI驱动的处理器营收预计将增长82%。此外,HBM市场渗透率提升也为公司带来机遇,预计HBM检测营收将以40%的复合年增长率增长,主要得益于HBM制造商对良率检测的需求增加。
报告中提到的Eclipse产品有何关键作用?
Eclipse产品在报告中扮演关键角色。随着Eclipse产品认证和XPU/GPU/CPU认证管道的推进,预计未来两年AI驱动的处理器营收将大幅增长。Eclipse产品的出货量目标为2027年的3倍,这表明该产品线对公司未来营收增长至关重要。同时,Eclipse产品的认证进程也将推动公司AI市场机遇的拓展。
从市场现状看,Cohue面临哪些主要挑战?
从市场现状看,Cohue面临的主要挑战包括客户集中度较高,前10大客户贡献60%营收,存在一定经营风险。此外,出口管制及地缘政治风险也不容忽视,因为13%的营收来自中国。这些因素可能对公司未来的业绩表现产生一定影响。
研报中提示的主要风险有哪些?
研报中提示的主要风险包括客户集中度较高,可能导致业绩波动;出口管制及地缘政治风险也可能影响公司业务,尤其是来自中国的收入部分。此外,虽然公司AI市场前景广阔,但快速盈利增长时期市盈率可能被压缩,这也是需要注意的风险点。
你可能感兴趣
博通:AI优势助力季度业绩再超预期并上调指引;预计2026财年AI收入增长将加速
电子设备招银国际2025-09-08
营收毛利均超预期,上调未来五年AI收入指引
第一上海证券2025-01-23
药明康德2026年第三季度业绩超预期且指引进一步上调,强劲表现与展望令人鼓舞;上调目标价并维持买入评级
全球市场研究2026-10-26
O'Reilly Automotive 2026年第三季度初步反应:7%同店增长,小幅超预期并上调指引
Evercore2026-10-29
戴尔二季度财报超预期上调AI服务器营收指引
未知机构2026-09-02
渣打集团 2026年二季报 营收利润超预期 上调全年指引
未知机构2026-07-29
华住集团2026年二季报点评盈利超预期上调收入指引
未知机构2026-08-19
26年三季度再度超预期并上调指引:CPU复兴叠加Farmers Branch产能爬坡
Evercore2026-10-29
GEV2026Q2业绩点评 业绩超预期 上调指引并新增2030产能规划
未知机构2026-07-23