猜你想问
KLAC 2026年9月财报超预期主要表现在哪些方面?
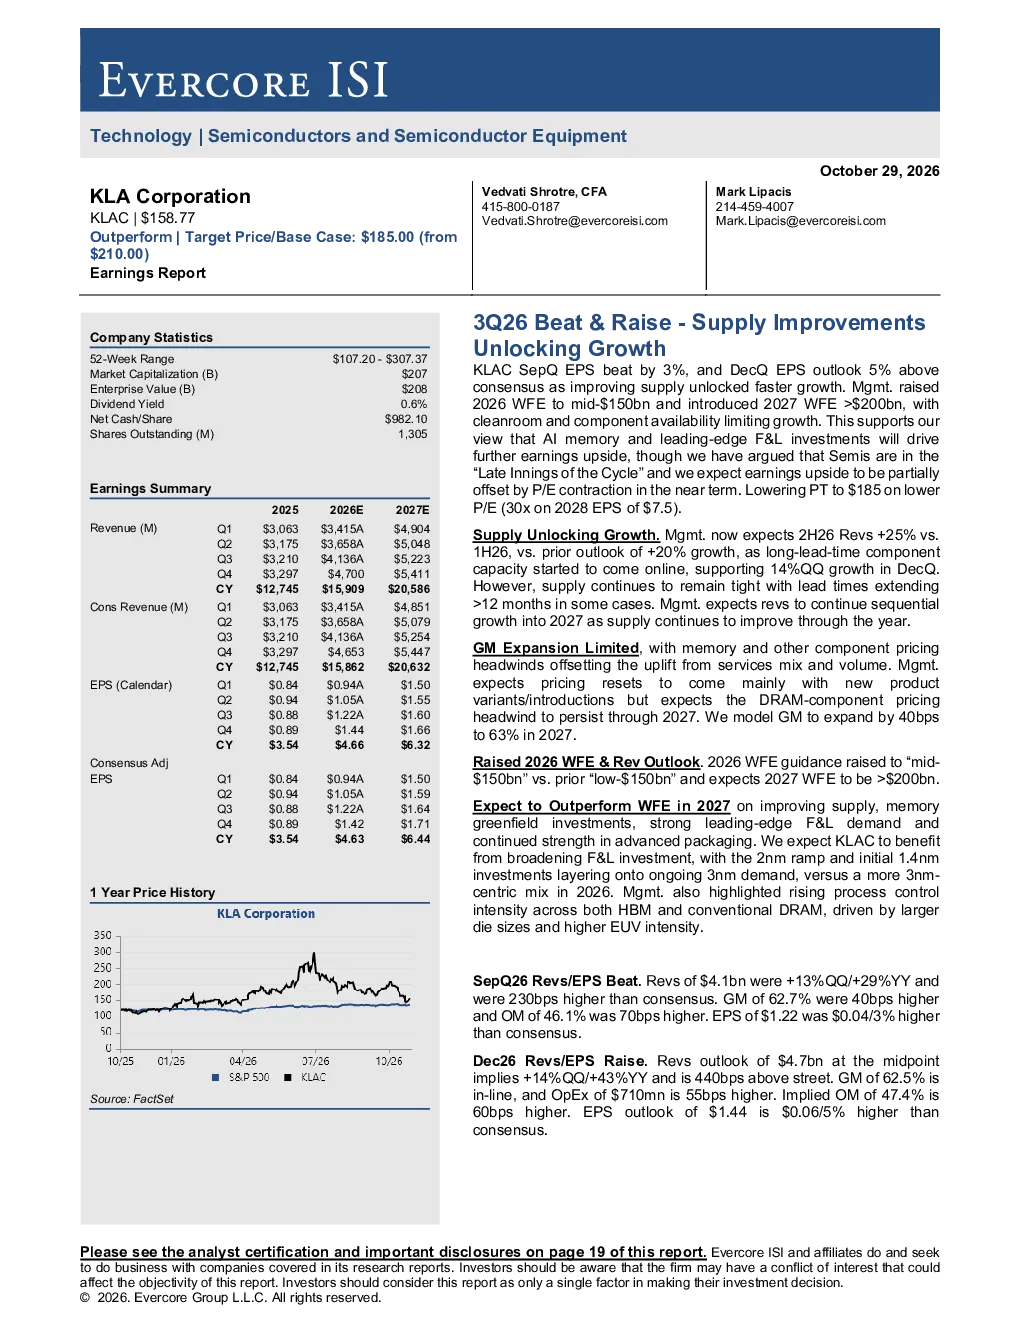
KLAC在2026年9月的财报中超出预期,收入和利润均实现增长,毛利率和运营利润率也得到提升。具体来看,2026年9月收入同比增长29%,环比增长13%,超出市场预期。毛利率达到62.7%,运营利润率为46.1%,均高于预期水平。这些数据反映出公司在业务层面表现强劲,盈利能力得到显著增强。
KLAC未来资本支出计划有何变化?
KLAC上调了2026年和2027年的资本支出预期。2026年资本支出预期增至150亿美元,2027年则预计将超过200亿美元。分析师预计到2027年资本支出总额将达到2350亿美元,其中内存支出增长82%,尖端F&L支出增长44%。这一资本支出计划旨在支持公司未来的增长,特别是通过增加AI内存和尖端F&L投资来推动进一步盈利增长。
半导体行业当前发展趋势如何?
当前半导体行业处于周期的后期阶段,但AI的发展正推动对HBM和DRAM的需求增长。随着AI技术的快速发展,对高性能内存的需求持续增加,这将带动内存支出持续增长。尽管行业周期处于后期,但技术进步和市场需求变化为行业带来新的增长动力。
KLAC报告中的关键数据有哪些?
KLAC报告中的关键数据显示,2026年9月收入同比增长29%,环比增长13%,超出预期。毛利率为62.7%,运营利润率为46.1%,均超出市场预期。此外,2026年12月收入预期同比增长43%,环比增长14%,也超出预期。这些数据表明公司业务表现强劲,盈利能力持续提升。
KLAC研报提示的主要风险有哪些?
KLAC研报提示的主要风险包括中国敞口和地缘政治风险。公司约35%的收入来自中国,贸易限制和政策变化可能对公司业务产生影响。此外,全球多元化制造基地的地缘政治风险也可能带来不确定性。这些风险因素需要投资者关注。
你可能感兴趣
26年三季度再度超预期并上调指引:CPU复兴叠加Farmers Branch产能爬坡
Evercore2026-10-29
基本面强劲,三季度超预期并上调指引,新获开发场地
Evercore2026-10-29
O'Reilly Automotive 2026年第三季度初步反应:7%同店增长,小幅超预期并上调指引
Evercore2026-10-29
博通:AI优势助力季度业绩再超预期并上调指引;预计2026财年AI收入增长将加速
电子设备招银国际2025-09-08
GE Vernova业绩超预期并上调全年指引;电气化业务受创纪录的数据中心订单驱动,订单量实现爆发式增长
华福国际2026-07-30
电子元器件行业动态点评:台积电Q2业绩再次超预期增长,三季度指引创历史新高,上调全年CAPEX
电子设备长城证券2020-07-16
26年三季度初览:用户、EBITDA与自由现金流均超预期;再度上调指引;2027年回购将加码
信息技术Evercore2026-10-29
行业周报:功率龙头业绩超预期并上调指引,7月淘天美护
信息技术开源证券2026-08-09
BloomEnergy2Q26业绩超预期并上调全年指引
未知机构2026-07-29
工业多领域、电气设备与航空航天行业3Q26初步观点:业绩超预期并上调指引
电气设备Evercore2026-10-30