猜你想问
这份研报的核心内容是什么?
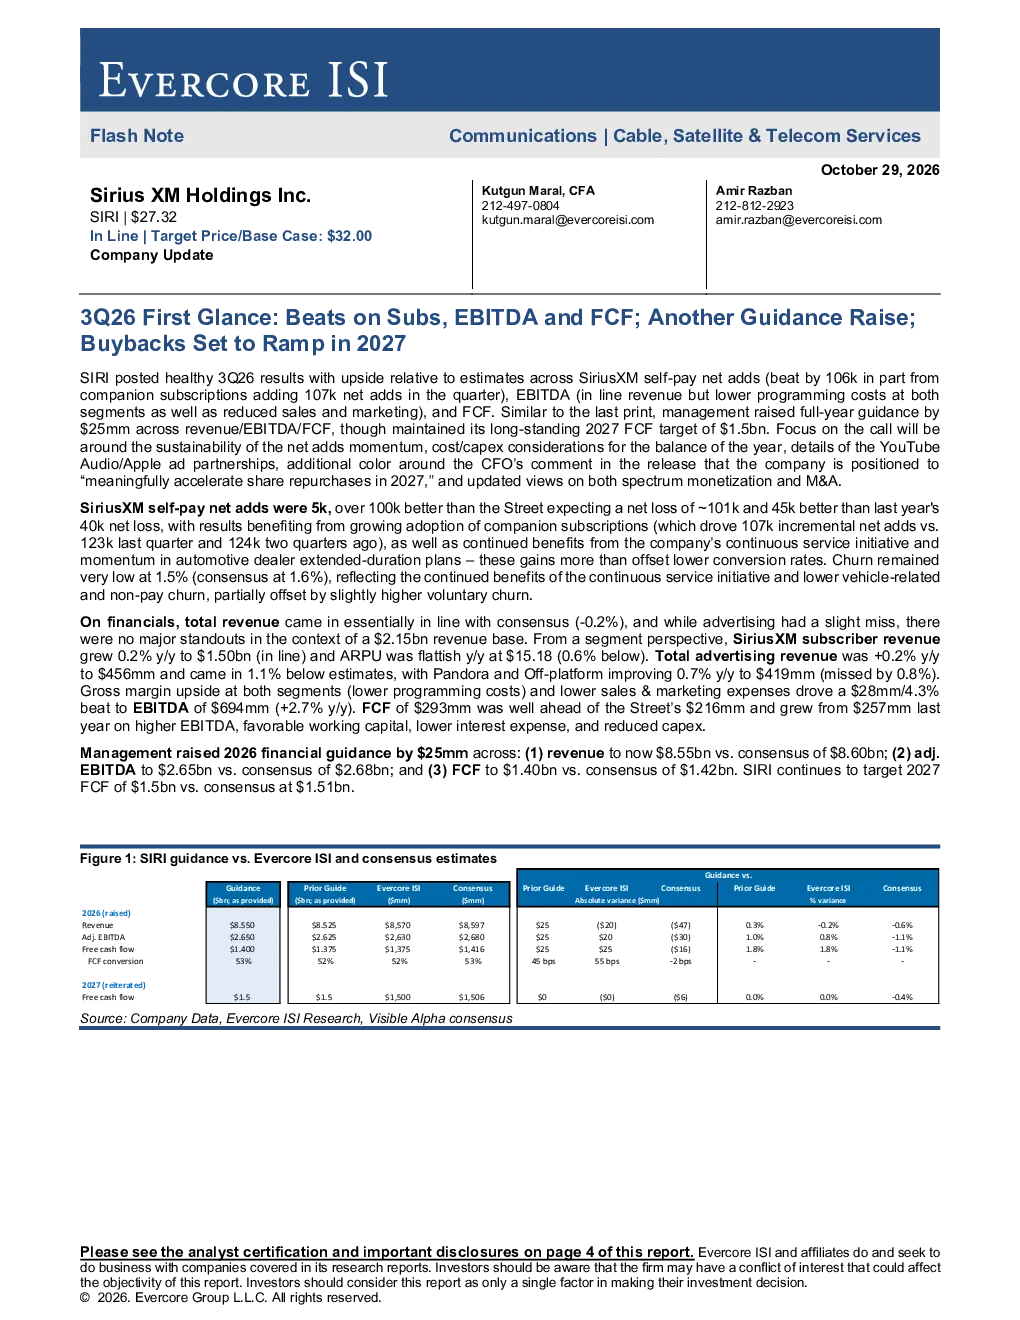
这份研报的核心内容是Sirius XM Holdings Inc.(SIRI)在2026年第三季度的业绩表现。公司自付费用户净增长5万,超出预期;EBITDA符合预期,但得益于编程成本和销售及营销费用的降低;自由现金流大幅增长。管理层上调了全年业绩指引,并将2027年自由现金流目标维持在150亿美元。报告还提到了YouTube Audio/Applead合作、2027年股票回购加速计划、频谱变现和并购前景等看点。具体数据显示,自付费用户净增长5万,超出预期;总收入基本符合预期;订阅收入同比增长0.2%至15亿美元;广告收入同比增长0.2%至4.56亿美元;EBITDA同比增长2.7%至6.94亿美元;自由现金流同比增长13.5%至2.93亿美元。全年业绩指引上调:总收入至85.5亿美元,调整后EBITDA至26.5亿美元,自由现金流至14亿美元。
信息技术行业的发展趋势如何?
信息技术行业的发展趋势持续向数字化转型,人工智能、大数据、云计算等技术不断推动行业创新。企业数字化转型加速,云计算和SaaS服务需求增长显著,市场竞争激烈但创新活跃。频谱资源成为关键资产,频谱变现和并购成为行业重要发展方向。同时,监管环境、技术迭代和宏观经济因素对行业影响较大,企业需关注成本控制和效率提升,以应对市场竞争和不确定性。合作与并购成为企业扩大市场份额和提升竞争力的重要手段。
这份报告的重点分析方向是什么?
这份报告的重点分析方向包括自付费用户增长势头、成本控制、YouTube Audio/Applead合作、2027年股票回购加速计划、频谱变现和并购前景。报告详细分析了Sirius XM Holdings Inc.(SIRI)在用户增长、收入结构、EBITDA和自由现金流等方面的表现,并探讨了公司未来的发展战略。自付费用户净增长5万,超出预期,显示公司用户增长势头强劲;EBITDA符合预期,得益于编程成本和销售及营销费用的降低,体现公司成本控制能力;YouTube Audio/Applead合作有助于拓展用户群体和提升收入;2027年股票回购加速计划显示公司对未来发展的信心;频谱变现和并购前景为公司提供了新的增长点。
当前市场现状如何判断?
当前市场现状显示信息技术行业竞争激烈,但创新活跃。企业数字化转型加速,云计算和SaaS服务需求增长显著,频谱资源成为关键资产。Sirius XM Holdings Inc.(SIRI)在2026年第三季度的业绩表现超出市场预期,自付费用户净增长5万,EBITDA符合预期,自由现金流大幅增长,显示公司在市场竞争中具备优势。但广告收入同比增长0.2%至4.56亿美元低于预期,需关注收入结构优化。整体来看,信息技术行业前景广阔,但企业需关注成本控制、技术创新和市场竞争,以应对市场变化和不确定性。
这份研报有哪些风险提示?
这份研报的风险提示包括监管、竞争、技术及宏观经济风险。监管政策变化可能对公司业务产生重大影响,需关注频谱资源相关政策调整。市场竞争激烈,新进入者和现有竞争对手可能对公司市场份额造成压力。技术迭代迅速,需持续投入研发以保持竞争力。宏观经济波动可能影响消费者支出和企业投资,进而影响公司业绩。此外,公司业务高度依赖频谱资源,频谱变现和并购进程的不确定性也需关注。这些风险因素可能对公司未来业绩产生不利影响,需谨慎评估。