猜你想问
这份研报主要讲了什么内容?
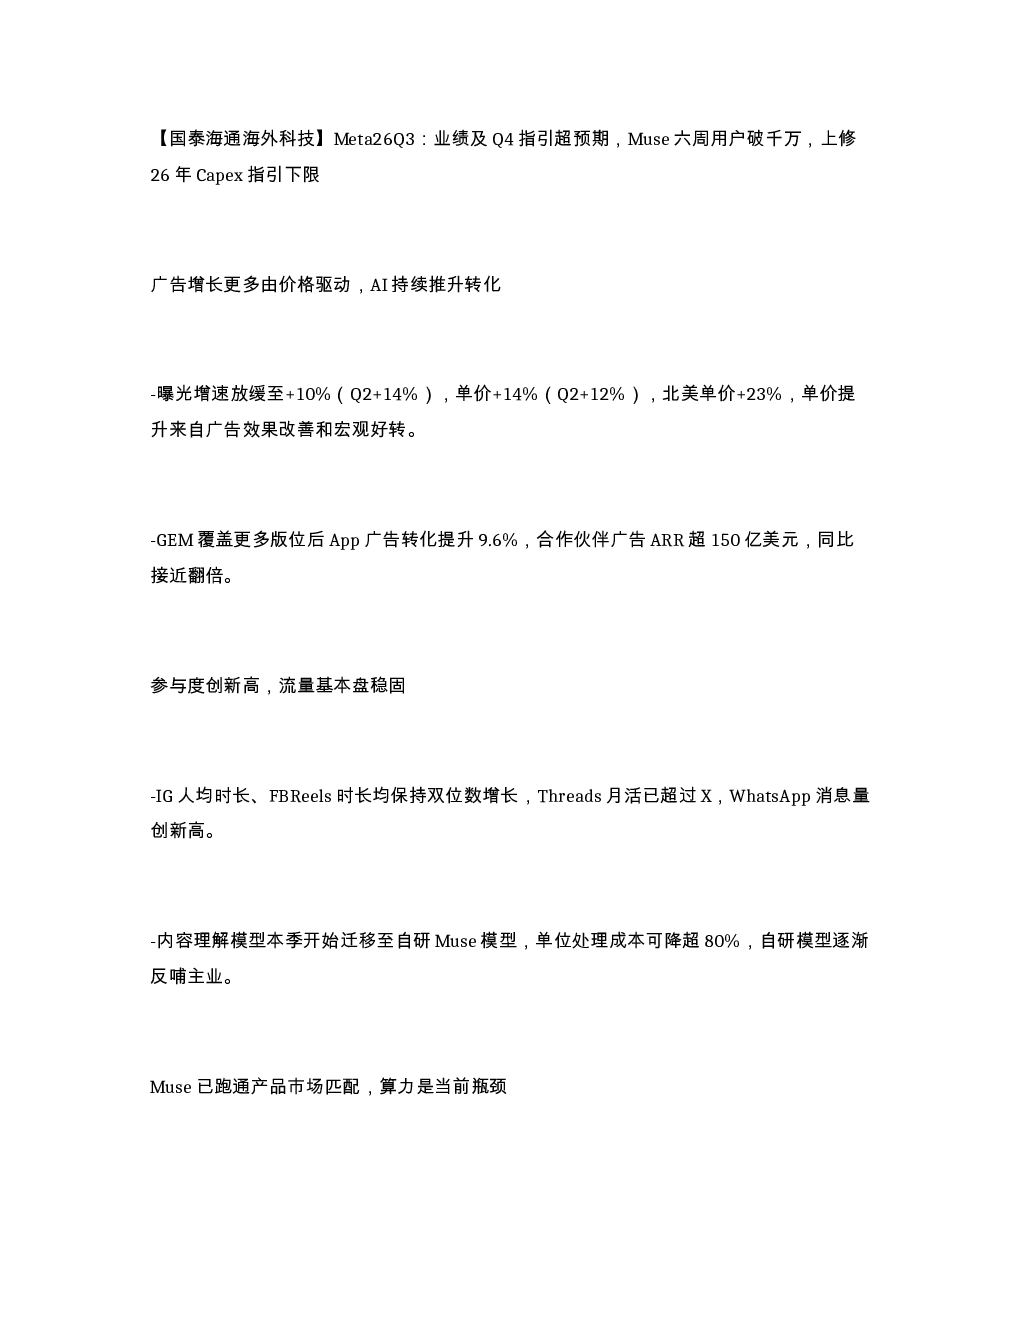
这份研报主要分析了国泰海通对海外科技公司Meta的业绩评估,重点涵盖了2026年第三季度的业绩表现和第四季度指引超预期的情况。报告指出Muse六周内用户数突破千万,并上调了2026年的业绩预期。此外,还探讨了广告增长驱动因素、参与度和流量、内容理解模型进展、Muse模型表现与瓶颈、企业AI业务、资本开支与投入、资本结构调整以及市场反应与观点等多个维度。
Meta所在的赛道/行业发展趋势如何?
Meta所在的赛道是人工智能和社交媒体,当前行业发展趋势显示,AI技术正逐步融入社交平台,提升用户体验和商业价值。Meta通过自研Muse模型等技术在内容理解、广告效果和用户参与度方面取得进展,同时积极布局企业AI业务和Agentic commerce标准,显示出行业向智能化、商业化方向发展的趋势。
研报重点分析了哪些方向?
研报重点分析了Meta的广告增长驱动因素,包括价格驱动、单价提升和广告转化提升;流量基本盘稳固,IG、FB Reels等平台用户时长保持增长;内容理解模型进展,自研Muse模型的应用和成本降低;Muse模型的表现与瓶颈,用户规模、商业属性和算力限制;企业AI业务发展,MetaEnterprise平台和模型API的推广;资本开支与投入,2026年Capex指引和费用增长;资本结构调整,新设Class C股的用途;以及市场对Muse扩张投入和变现能力的关注。
当前市场对Meta的看法如何?
当前市场对Meta的看法呈现分化。一方面,Muse用户和留存数据提振了市场情绪,认可其广告韧性和Muse需求。另一方面,CFO表示Muse扩张需大量投入,总服务成本将上升,加上Class C股为后续融资预留选择,市场对投入强度和潜在股权融资的担忧升温。市场中期关注Meta的27年Capex及费用指引,以及Muse变现和降本的推进情况。
研报提示了哪些风险?
研报提示的主要风险包括Muse模型扩张需大量投入导致成本上升,市场对投入回报存在分歧;资本结构调整中Class C股的设立可能引发对潜在股权融资的担忧;算力紧张限制了Muse模型的进一步开放;广告增长依赖单价提升,存在宏观环境变化的风险;以及企业AI业务和市场布局的竞争风险。此外,Meta的资本开支和费用增长也给投资者带来一定压力。