猜你想问
该报告的核心内容是什么?
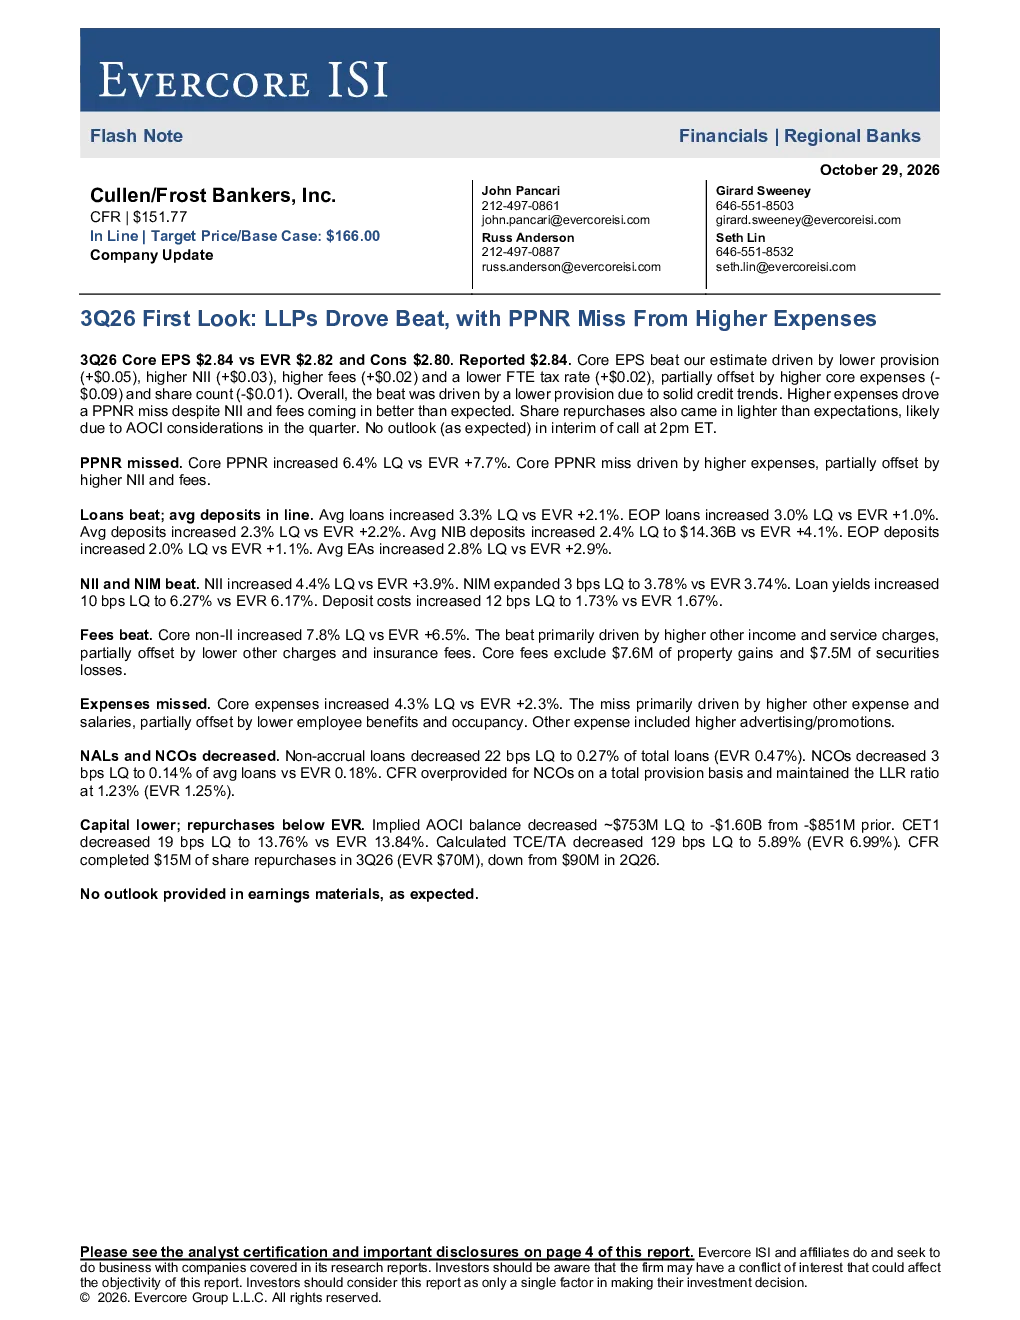
该报告显示,公司26年三季度核心每股收益为2.84美元,超出预期,主要得益于拨备减少、净利息收入增长、手续费增加以及FTE税率降低,但部分被核心费用增加和股份回购规模减小抵消。整体业绩驱动因素为信贷趋势稳健导致的拨备减少,但费用增长导致拨备前净收入环比增长6.4%(预期7.7%),不及预期。报告还分析了贷款与存款、手续费、费用与信贷等业务表现,以及资本与回购情况。
金融行业发展趋势如何?
金融行业发展趋势方面,报告指出宏观经济不确定性可能影响净利息收入,但德州市场稳健的信贷表现提供上行空间。持续的业务扩张可能导致费用压力增加。同时,行业信贷趋势恶化可能推动资金流向保守型银行,这对保守型银行可能构成利好。
报告重点分析了哪些方向?
报告重点分析了公司26年三季度的业绩表现,包括核心每股收益、拨备情况、净利息收入、手续费收入、费用与信贷等关键财务数据。此外,报告还分析了公司的资本结构、股票回购情况,以及宏观经济环境对金融行业的影响。
当前市场现状如何判断?
当前市场现状判断显示,公司26年三季度业绩超预期,但拨备前利润不及预期,主要受费用增长影响。金融行业面临宏观经济不确定性,但部分市场表现稳健。公司信贷趋势稳健,拨备覆盖率维持高位,但费用增长需关注。
研报有哪些风险提示?
研报风险提示包括宏观经济不确定性可能影响净利息收入,持续的业务扩张可能导致费用压力增加。此外,行业信贷趋势恶化可能带来风险,但同时也可能推动资金流向保守型银行,这对保守型银行可能构成利好。
你可能感兴趣
2026年第三季度初览:收费、支出与拨备驱动超预期;财年展望温和向好
金融Evercore2026-10-15
26年三季度初览:用户、EBITDA与自由现金流均超预期;再度上调指引;2027年回购将加码
信息技术Evercore2026-10-29
26年三季度初览:上行空间大于下行,或推动今日仓位调整(待10月趋势确认)
金融Evercore2026-10-29
XPO 2026年三季度初览:利润再度超预期,但四季度展望将决定是否“足够好”
Evercore2026-10-29
计提增加致拨贷比提前达标,拨备前利润符合预期
金融群益证券2014-04-01
压缩同业及拨备计提致业绩不及预期
金融安信证券2014-03-31
工商银行2017年1季报点评:拨备前利润超预期,中泰4月的金股
金融中泰证券2017-05-02
拨备前利润增长超预期
金融安信证券2014-08-14
26年三季度初览:再度中规中矩
金融Evercore2026-10-29
2026年三季度初步业绩:费用、拨备与税收驱动超预期,四季度展望好于预期
金融Evercore2026-10-16