猜你想问
这份研报的核心内容是什么?
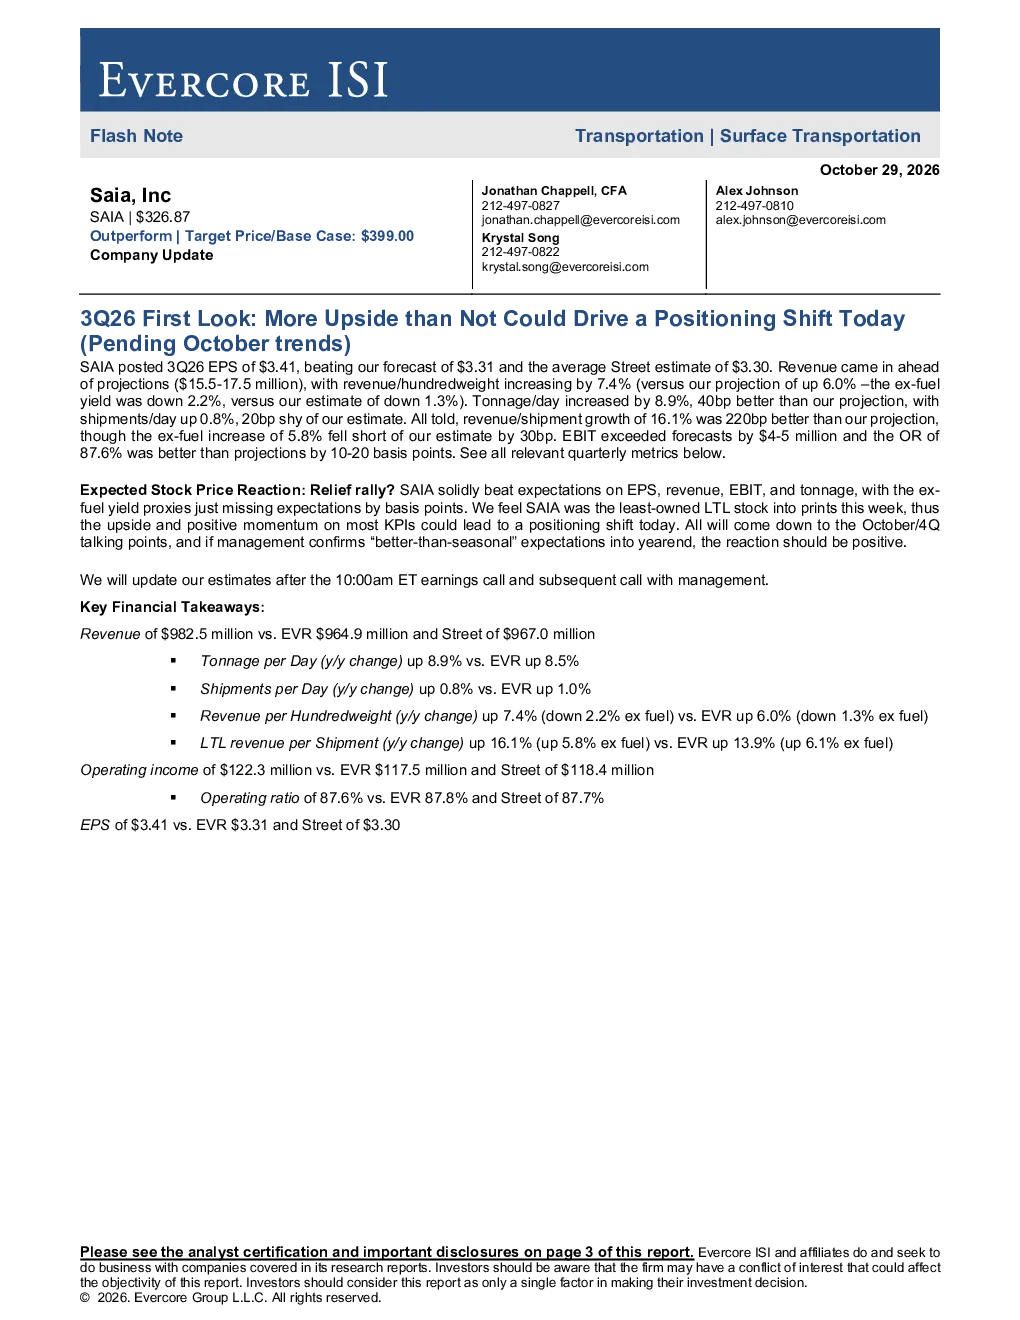
这份研报主要分析了SAIA公司在2026年第三季度的财报表现。公司实现了EPS 3.41美元,超出分析师预期;营收9.825亿美元,同样超出市场预期。关键数据方面,吨位日增长8.9%,每日出货量增长0.8%,每单LTL收入增长16.1%。这些指标均显示出公司业绩强劲,超出市场预期。
LTL行业的发展趋势如何?
LTL(Less Than Truckload)即小批量运输行业,在2026年第三季度展现出积极的发展态势。SAIA作为LTL公司,其超预期表现可能引发市场对整个赛道的关注。分析师认为SAIA是本周最未被持有的LTL公司,其强劲业绩可能带动整个行业受到更多市场关注。未来发展趋势需结合经济环境和公司业绩指引持续观察。
研报重点分析了哪些方向?
研报重点分析了SAIA公司在2026年第三季度的财务表现和关键运营数据。报告突出了公司EPS、营收、EBIT等核心财务指标的超预期情况,以及吨位日、每日出货量、每单LTL收入等运营数据的强劲增长。此外,报告还探讨了公司作为LTL行业代表性企业的市场地位和潜在影响。
当前市场对SAIA或LTL行业的判断是什么?
当前市场对SAIA的判断主要基于其超预期的财报表现。分析师认为SAIA是本周最未被持有的LTL公司,其业绩可能引发市场仓位调整。市场反应将取决于10月份及第四季度的业绩指引,若管理层确认“优于季节性”的全年预期,股价可能上涨。整体来看,市场对SAIA及其所在LTL行业持谨慎乐观态度。
研报提示了哪些风险?
研报提示的主要风险包括经济放缓可能影响LTL行业的量价表现,以及SAIA自身过度扩张可能限制利润增长。此外,分析师在财报电话会议后可能会更新预测,这也会对市场判断产生影响。经济环境和公司战略执行是影响未来业绩的关键因素,投资者需密切关注相关动态。
你可能感兴趣
26年三季度初览:拨备推动业绩超预期,费用上升致拨备前利润不及预期
金融Evercore2026-10-29