猜你想问
报告核心内容是什么?
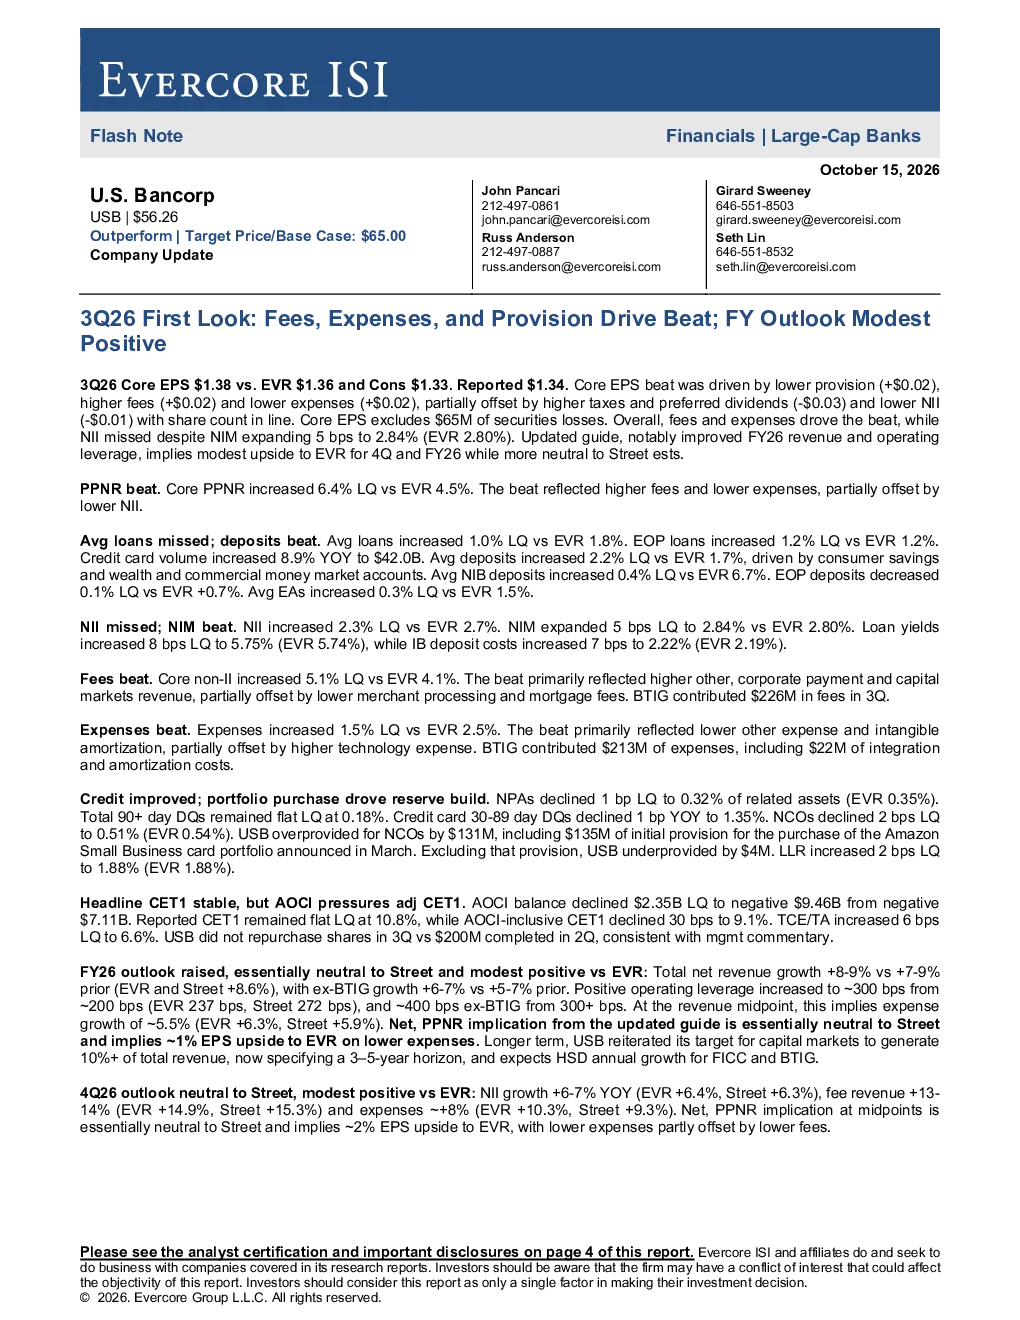
报告显示2026年第三季度核心每股收益为1.38美元,超出市场预期。主要驱动因素包括拨备减少0.02美元、手续费增加0.02美元以及费用减少0.02美元,部分被税收和优先股股息增加0.03美元以及净利息收入减少0.01美元抵消。拨备方面,排除了65亿美元的证券损失。
金融行业发展趋势如何?
金融行业在3Q26展现出稳健表现,手续费收入增长5.1%,主要来自其他、企业支付和资本市场收入。净利息收入增长2.3%,净利息收益率扩大5个基点至2.84%。不良贷款率下降1个基点至0.32%,显示信用质量改善。未来展望显示,2026财年总净收入预计增长8-9%,运营杠杆率将提高,但需关注存款定价上涨压力和资本市场收入占比提高带来的周期性风险。
报告重点分析了哪些方向?
报告重点分析了公司的财务表现、收入与支出结构、资产负债表状况、资本充足率及未来展望。在收入方面,手续费和非利息收入增长显著;支出方面,费用控制良好,增长1.5%。资产负债表显示贷款和存款均实现增长,净利息收入提升。资本充足率方面,CET1比率为10.8%,但扣除AOCI后下降至9.1%。未来展望乐观,预计总净收入和运营杠杆率将提升。
当前市场现状如何判断?
当前市场对金融行业的判断显示,公司在3Q26业绩超预期,核心每股收益达到1.38美元,超出Evercore ISI和街级预期。手续费收入和非利息收入增长强劲,净利息收入提升,不良贷款率下降,显示公司经营稳健。然而,市场也关注存款定价压力、资本市场收入占比提高的周期性风险以及利率环境持续高位等因素可能带来的挑战。
研报提示了哪些风险?
研报提示了多项风险因素,包括存款定价上涨压力,可能导致息差收窄;资本市场收入占比提高带来的周期性风险,可能影响非利息收入稳定性;信用趋势恶化风险,需关注不良贷款率变化;监管环境不确定性,可能影响业务合规成本;房地产市场下行风险,可能影响相关信贷资产质量;利率环境持续高位风险,可能增加资金成本;存款流失风险,可能影响资金来源稳定性。