猜你想问
Synchrony Financial 2026年第三季度业绩表现如何?
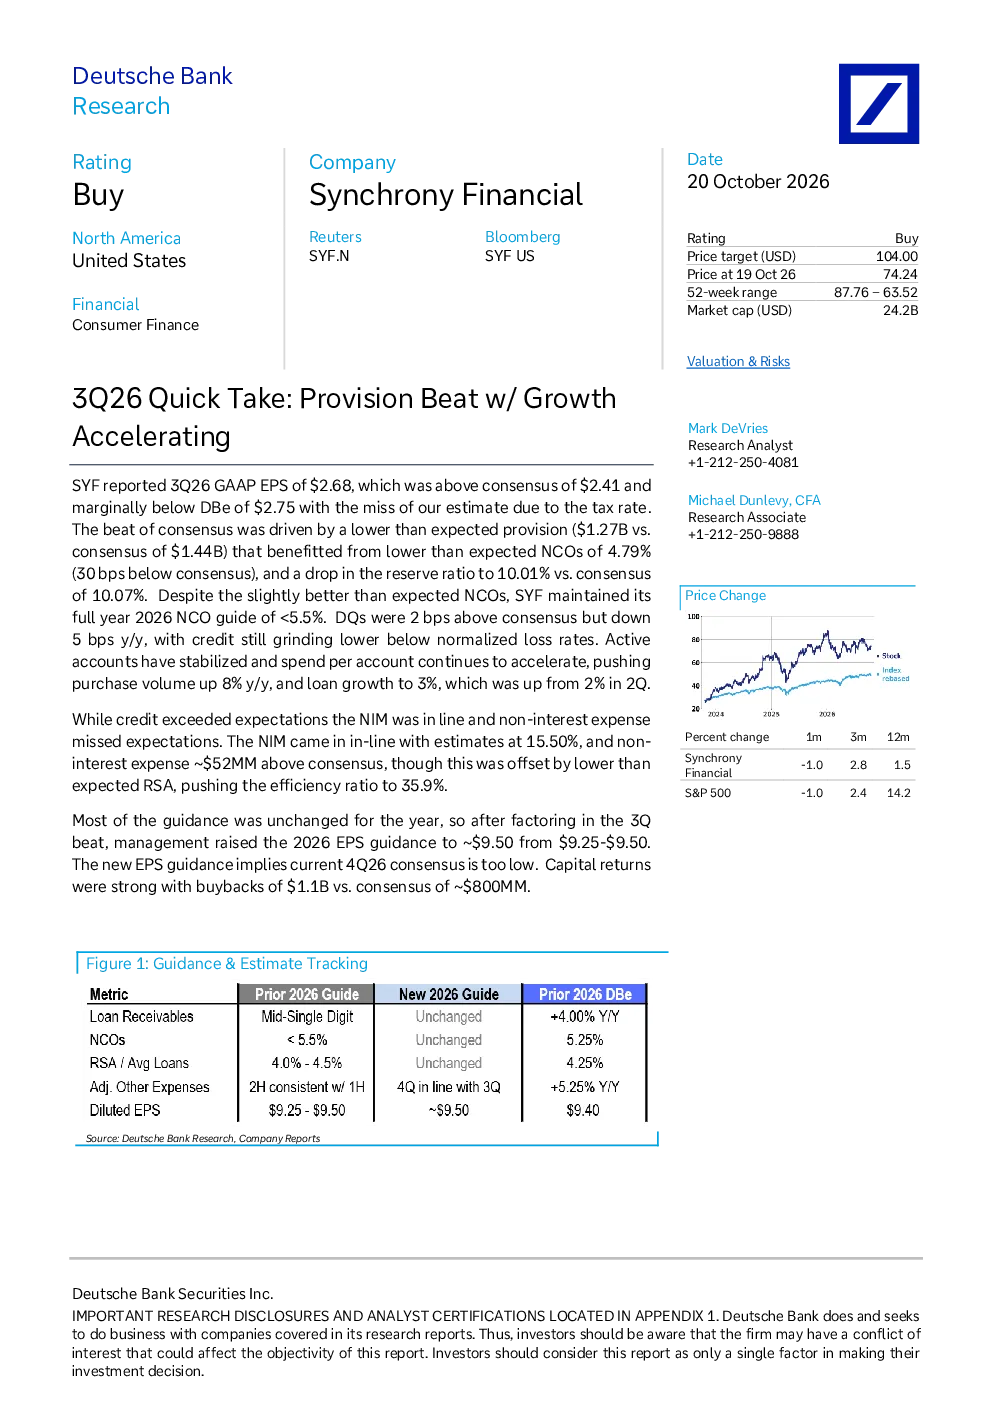
Synchrony Financial 2026年第三季度业绩超预期,GAAP每股收益为2.68美元,高于市场预期2.41美元。主要得益于拨备低于预期(1.27亿美元 vs 市场预期1.44亿美元),其中坏账率低于预期(4.79% vs 市场预期5.09%),拨备覆盖率下降至10.01%(市场预期10.07%)。活跃账户数稳定,每账户支出持续加速,推动购买量同比增长8%,贷款增长率为3%(第二季度为2%)。尽管坏账率略好于预期,公司仍维持2026年全年坏账率低于5.5%的指引。拨备和信贷质量指标仍在改善,但信贷压力仍低于正常水平。
Synchrony Financial的财务指标有哪些亮点?
Synchrony Financial第三季度总收入为1033.46亿美元(同比增长3.2%),信用卡贷款增长3.2%(954.26亿美元),消费分期贷款下降8.5%(51.09亿美元)。净息差为15.50%(同比下降12个基点),零售商分成协议(RSA)为-10.96亿美元(同比增长7.0%)。活跃账户数截至期末为680.11万(同比下降0.8%),购买量为497.07亿美元(同比增长8.0%)。坏账率为4.34%(同比下降5个基点),净坏账率为4.79%(同比下降37个基点),拨备覆盖率为10.01%(同比下降34个基点)。调整后贷款损失拨备为-12.66亿美元(同比增长15.0%)。调整后非利息支出为-13.68亿美元(同比增长9.6%),效率比为35.81%(同比上升317个基点)。
Synchrony Financial未来的发展趋势如何?
Synchrony Financial未来发展趋势积极,公司维持2026年全年坏账率低于5.5%的指引,并上调了每股收益指引至约9.50美元。拨备和信贷质量指标持续改善,活跃账户数稳定,每账户支出加速。资本回报强劲,回购金额大幅增长。总体而言,Synchrony Financial业绩表现稳健,未来增长前景乐观。但需注意信贷压力仍低于正常水平,需持续关注市场变化对信贷质量的影响。
当前市场对Synchrony Financial的整体判断是什么?
当前市场对Synchrony Financial的整体判断为业绩超预期,增长加速。公司拨备低于预期,信贷质量继续改善,活跃账户数稳定,每账户支出持续加速。尽管坏账率略好于预期,但公司仍维持2026年全年坏账率低于5.5%的指引。市场对公司的未来增长前景持乐观态度,但需关注信贷压力和市场环境变化可能带来的影响。总体而言,Synchrony Financial在当前市场中表现稳健,但仍需持续关注其经营状况和行业动态。
Synchrony Financial报告中的风险提示有哪些?
Synchrony Financial报告中的风险提示主要包括:信贷压力仍低于正常水平,但未来可能上升;拨备覆盖率下降至10.01%,同比下降34个基点,需关注拨备是否充足;消费分期贷款下降8.5%,需关注其业务结构变化;活跃账户数同比下降0.8%,需关注客户流失风险;调整后非利息支出为-13.68亿美元,同比增长9.6%,需关注成本控制能力。此外,市场环境变化和宏观经济波动也可能对公司的业绩产生不利影响。