猜你想问
XPO 2026年三季度报告核心内容是什么?
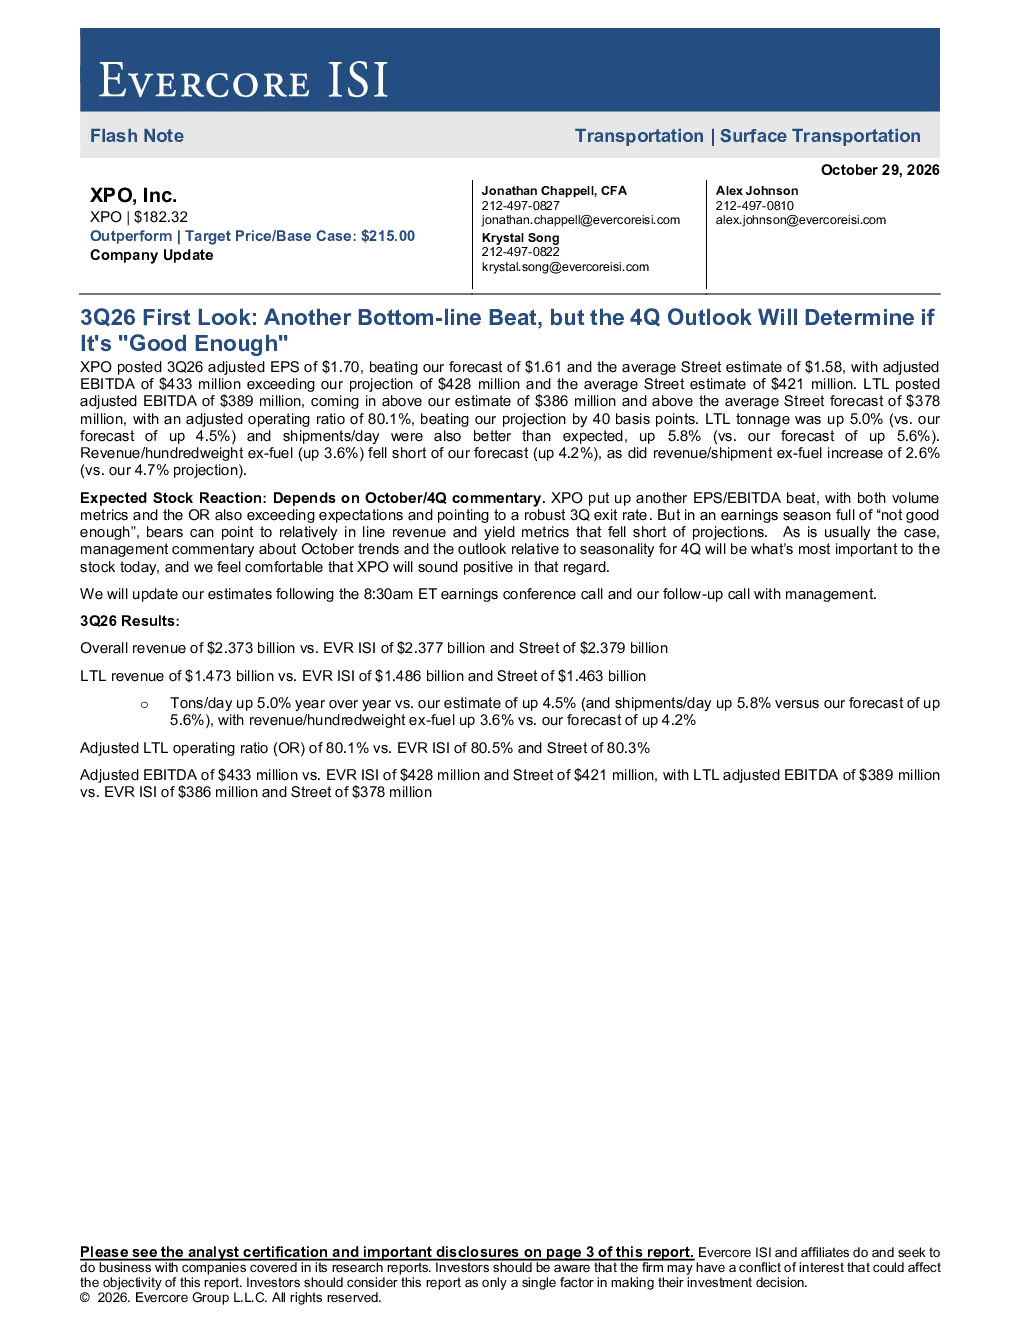
XPO在2026年第三季度实现了营收2.373亿美元,调整后每股收益为1.70美元,超出市场预期。调整后EBITDA为4.33亿美元,超出预期。LTL业务表现强劲,调整后EBITDA为3.89亿美元,调整后运营比率(OR)为80.1%,超出预期。LTL业务量同比增长5.0%,每日出货量同比增长5.8%,但收入/百磅(剔除燃料)和收入/单量(剔除燃料)增速分别低于预期。
XPO所在赛道/行业发展趋势如何?
XPO的LTL业务表现强劲,但收入增速低于预期,反映行业竞争加剧和客户价格敏感性提升。分析师预计XPO将给出积极的第四季度展望,维持“增持”评级,显示行业仍有增长潜力,但需关注经济衰退和消费需求放缓对业务量的影响。
XPO报告重点分析了哪些方向?
报告重点分析了XPO LTL业务的运营表现和增长驱动力,特别是业务量和每日出货量的同比增长,以及收入/百磅和收入/单量的增速差异。LTL业务调整后EBITDA为3.89亿美元,运营比率达80.1%,显示运营效率提升,但收入增速低于预期需关注。
当前市场对XPO的判断是什么?
市场对XPO的股价反应取决于其10月份的业绩和第四季度的展望。分析师预计XPO将给出积极的第四季度展望,维持“增持”评级,目标价215美元。当前市场关注点在于XPO能否延续第三季度的强劲表现,并给出超出预期的增长指引。
XPO研报提示了哪些风险?
主要风险包括美国经济衰退和消费需求放缓对业务量的影响。报告显示,尽管XPO LTL业务量同比增长5.0%,但收入增速低于预期,可能受宏观经济环境制约。此外,行业竞争加剧也可能影响利润率,需持续关注经济和需求变化对业务的影响。
你可能感兴趣
26年三季度初览:用户、EBITDA与自由现金流均超预期;再度上调指引;2027年回购将加码
信息技术Evercore2026-10-29
26年三季度初览:拨备推动业绩超预期,费用上升致拨备前利润不及预期
金融Evercore2026-10-29
2026年第三季度初览:收费、支出与拨备驱动超预期;财年展望温和向好
金融Evercore2026-10-15
2026年第三季度初览:EPS超预期由LLP带动,PPNR基本持平;营收指引下调,抵押贷款出售对2027年EPS具增厚作用
金融Evercore2026-10-15
Evercore ISI三季度初览:Amvuttra符合预期,TRITON入组扩大
Evercore2026-10-29
2026年三季度初步业绩:费用、拨备与税收驱动超预期,四季度展望好于预期
金融Evercore2026-10-16
华为超节点放量节奏预期 2026年二 三季度384超节点先行 四季度起Atlas 950将全面引
未知机构2026-07-11
【九点特供】英伟达四季度营收利润一季度指引均超预期,这一环节营收创纪录;出货量将达1·29亿,RISC-V对人工智能工作负载的渗透逐渐显现,这家公司基于阿里平头哥开发了多款芯片产品并实现量产
未知机构2024-02-22
1Q收入因美国困境落后但利润超预期,展望维持不变
Jefferies2025-05-15
2026年第四季度财报超预期;预计2027年预期(展望)将保持强劲势头
招银国际2026-07-30