猜你想问
Evercore ISI对ALNY三季度报告的核心内容有哪些?
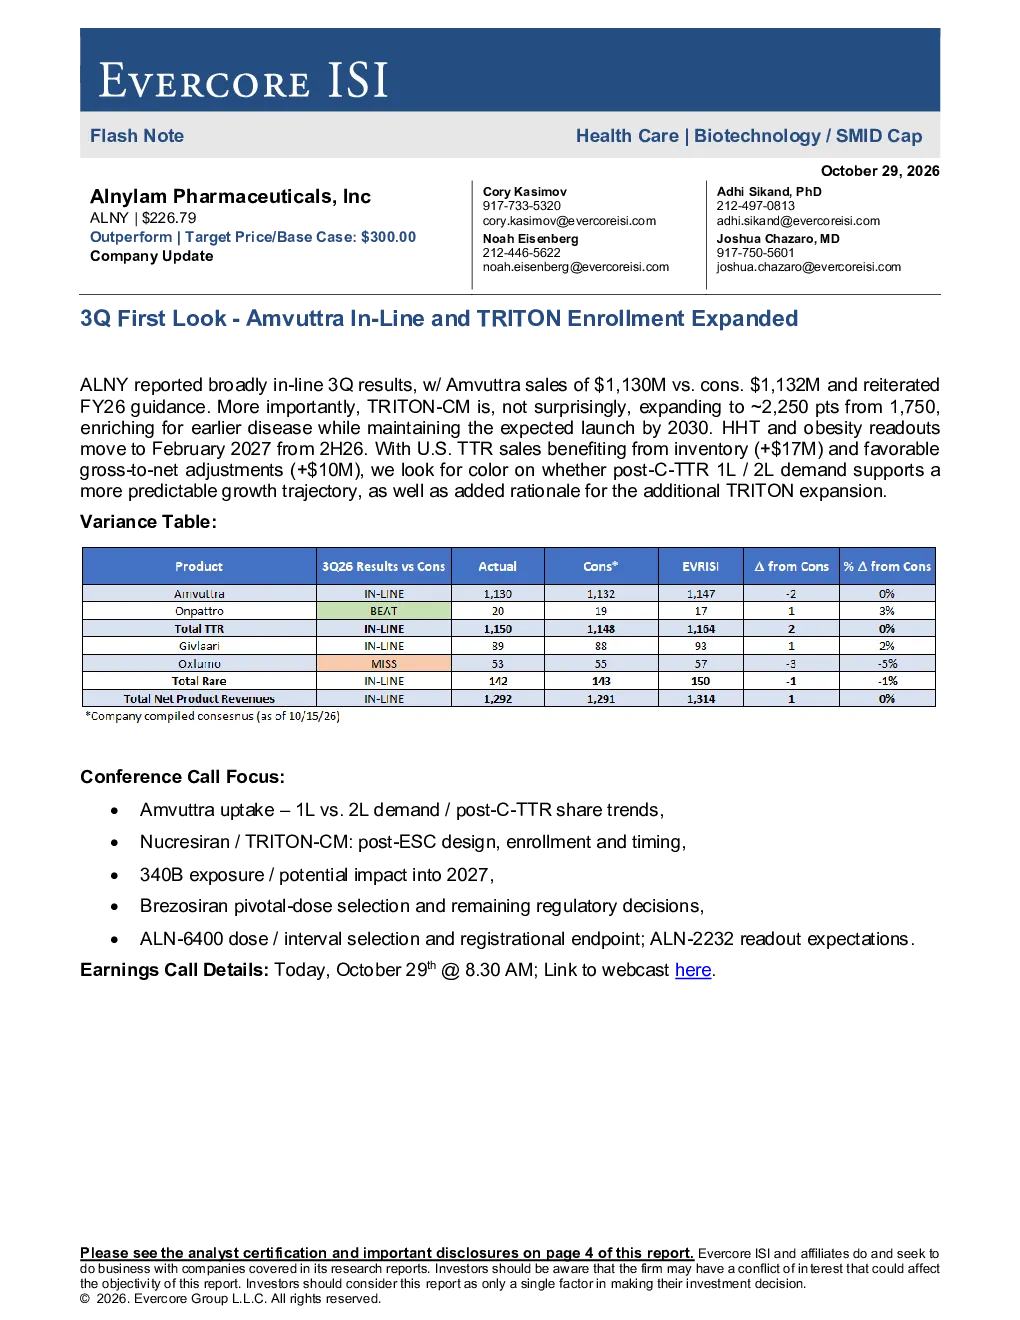
Evercore ISI对ALNY的三季度报告显示,Amvuttra销售额达11.3亿美元,符合预期并重申2026财年指引。TRITON-CM扩展至约2,250个点位,聚焦早期疾病患者,预计2030年上市。HHT和肥胖数据推迟至2027年2月。美国TTR销售额因库存增加和毛利调整受益,但关注C-TTR后需求对增长的支持及TRITON扩张合理性。报告还关注Amvuttra吸收情况、Nucresiran/TRITON-CM的ESC设计、340B风险、Brezosiran剂量选择及ALN-6400剂量间隔和终点,并预期ALN-2232数据。目标价300美元,基于2035年FCF DCF模型。
ALNY所在生物医药赛道的发展趋势如何?
ALNY所在生物医药赛道持续关注创新药物研发,特别是罕见病治疗领域。Amvuttra和TRITON系列产品的进展体现了赛道对早期疾病患者治疗方案的重视。未来,随着技术进步和监管政策支持,赛道有望在HHT、肥胖等治疗领域取得突破。同时,市场竞争加剧,如ATTR-CM领域,需关注产品差异化优势。投资者应持续关注管线临床数据进展和商业化潜力。
该研报主要分析了ALNY的哪些方面?
该研报重点分析了ALNY的Amvuttra和TRITON产品线进展,包括销售额、临床试验扩展及未来规划。同时,关注美国TTR市场的库存和利润调整情况,评估其对增长的影响。报告还深入探讨Amvuttra吸收特性、Nucresiran/TRITON-CM的ESC后设计及关键剂量选择等研发细节,并提及ALN-6400和ALN-2232的潜在数据。此外,评估了340B政策风险及监管决策对管线推进的影响。
当前ALNY的市场表现如何?
当前ALNY市场表现受多因素影响。Amvuttra销售额稳定增长,TRITON-CM扩展显示商业化能力提升。美国TTR市场短期受益于库存和利润调整,但长期增长需关注C-TTR后的需求持续性及TRITON进一步扩张的合理性。公司管线丰富,涵盖HHT、肥胖等治疗领域,但需警惕ATTR-CM等领域的竞争压力。整体来看,ALNY在罕见病治疗领域保持领先地位,但需关注临床数据进展和监管风险。
研报提示了哪些投资风险?
研报提示的主要风险包括:1)ATTR-CM领域竞争加剧可能影响TRITON的市场份额;2)投资者预期波动可能影响股价表现;3)Nucresiran和Zilebesiran等后期资产存在临床失败风险;4)早期管线如ALN-6400的剂量选择和注册终点存在不确定性。此外,340B政策调整可能增加成本,需关注其对财务表现的影响。这些风险需结合公司研发进展和市场竞争动态综合评估。