猜你想问
这份研报主要讲了什么内容?
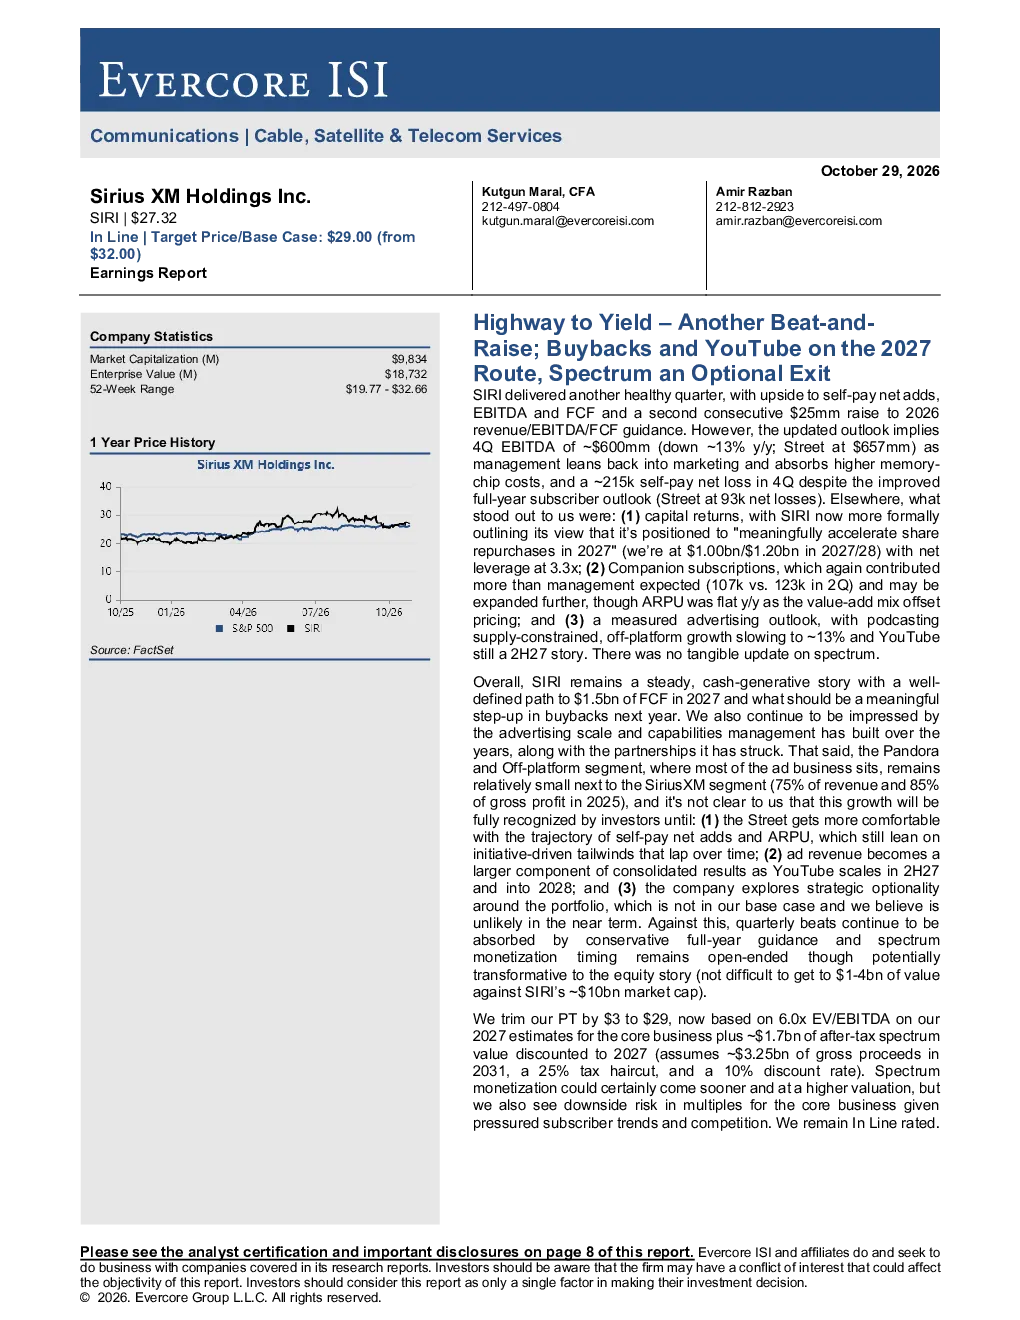
这份研报主要分析了Sirius XM Holdings Inc.(SIRI)在2026年10月29日的季度报告表现。报告显示SIRI实现了收入和EBITDA的同比增长,并上调了2026年的收入和FCF指引。然而,第四季度EBITDA同比下降约13%,预计将出现约215,000户的自付费用户净流失。报告亮点包括2027年将显著加速股票回购,伴侣订阅超出预期,以及广告业务增长放缓但YouTube音频仍是未来重点。研究认为SIRI是一家稳定且能产生现金的公司,预计2027年EBITDA将达到270亿美元,但Pandora和离线平台广告业务占比较小,需要关注自付费用户增长和ARPU趋势。
频谱业务对SIRI的赛道发展有何影响?
频谱业务对SIRI的赛道发展具有重要战略意义。SIRI表示频谱是稀缺的战略资产,但未提供实质性更新,暗示变现可能是一个漫长的过程。假设SIRI最终能变现约12.5MHz的频谱,估值参考点包括EchoStar的AWS-3拍卖、3.45 GHz拍卖和AWS-4/H块拍卖,但SpaceX收购Grain频谱的协议被视为aspirational。研究认为频谱变现可能提前到来,但核心业务的估值面临用户增长压力和竞争风险,投资者需关注频谱的潜在变现路径和其对公司整体估值的影响。
报告重点分析了哪些方向?
报告重点分析了SIRI的资本回报、伴侣订阅和广告业务。在资本回报方面,SIRI计划在2027年和2028年分别进行100亿和120亿美元的股票回购,净杠杆率维持在3.3倍。伴侣订阅贡献了107,000户增量净用户,尽管ARPU同比持平,但增值内容组合抵消了定价压力。广告业务方面,整体收入同比增长0.2%,达到4.56亿美元,但数字广告增长放缓,YouTube音频仍是未来重点。研究还关注了频谱业务的潜在价值,假设变现约12.5MHz频谱,估值参考AWS-3、3.45 GHz和AWS-4/H块拍卖。
当前市场对SIRI的判断如何?
当前市场对SIRI的判断显示其是一家稳定且能产生现金的公司,但面临用户增长和ARPU趋势的挑战。报告上调了2026年指引,但第四季度EBITDA同比下降约13%,预计将出现约215,000户的自付费用户净流失。研究认为SIRI的核心业务估值面临压力,需要关注自付费用户增长和ARPU趋势的明确性,以及广告收入成为合并结果更大组成部分的可能性。此外,频谱变现的潜在价值也被关注,但可能是一个漫长的过程。
研报提示了哪些风险?
研报提示了SIRI面临的风险,包括自付费用户增长放缓和ARPU趋势不明确。虽然伴侣订阅超出预期,但自付费用户净流失可能影响长期增长。广告业务占比较小,数字广告增长放缓,YouTube音频的潜力仍需时间验证。此外,频谱变现的不确定性也是一个风险,尽管SIRI表示频谱是稀缺的战略资产,但未提供实质性更新,变现可能是一个漫长的过程。研究认为,投资者需关注用户增长、ARPU趋势、广告收入增长以及频谱变现的进展,以全面评估SIRI的增长潜力。