猜你想问
WST第三季度业绩超预期主要得益于哪些因素?
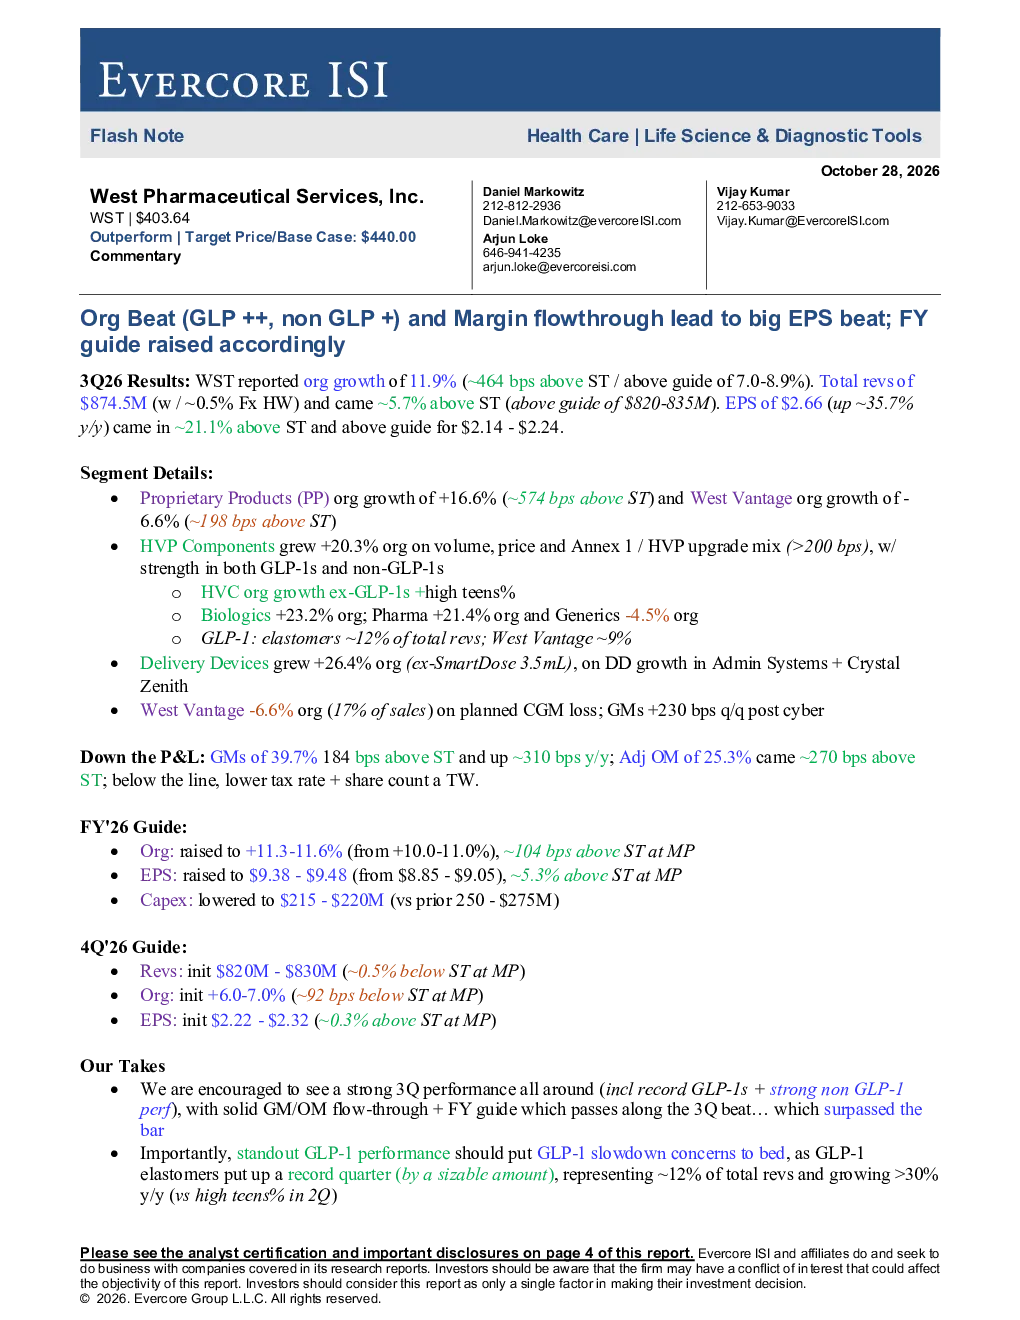
WST第三季度业绩超预期主要得益于GLP-1和非GLP-1 HVC业务的强劲增长。GLP-1弹性体收入创纪录,同比增长超过30%,显示GLP-1市场持续扩张。非GLP-1 HVC业务保持高 teens% 增长,主要得益于Annex 1升级项目,今年新增211个。此外,专有产品、生物制剂和交付设备板块也贡献了显著增长,其中生物制剂有机增长率达23.2%,交付设备增长26.4%。整体来看,公司有机增长率达到11.9%,超出市场预期464个基点,EPS同比增长35.7%至2.66美元,超出市场预期21.1%和公司指引。
建筑建材赛道近期发展趋势如何?
建筑建材赛道近期发展趋势显示GLP-1市场持续增长,并未出现放缓迹象。WST的GLP-1弹性体收入创纪录,同比增长超过30%,表明市场需求旺盛。同时,非GLP-1 HVC业务如HVP组件保持高 teens% 增长,主要得益于Annex 1升级项目。这些表现反映出建筑建材行业在创新产品和技术升级方面取得显著进展,市场对高性能、高增长潜力的产品需求持续提升。公司对2026财年有机增长率上调至11.3-11.6%,也显示出行业整体增长信心较强。
本报告重点分析了WST哪些业务板块?
本报告重点分析了WST多个业务板块的表现。专有产品(PP)板块有机增长率达16.6%,超出市场预期574个基点。HVP组件业务增长20.3%,主要来自体积、价格及Annex 1/HVP升级组合的增长,GLP-1和非GLP-1 HVC均表现强劲。生物制剂板块有机增长率23.2%,其中GLP-1弹性体占总收入约12%,同比增长超过30%。交付设备板块增长26.4%,主要来自给药系统和CrystalZenith的增长。此外,West Vantage板块有机增长率为-6.6%,受计划中的CGM业务亏损影响。这些数据揭示了公司各业务板块的差异化表现和增长动力。
当前市场对WST的整体判断是什么?
当前市场对WST的整体判断显示公司业绩强劲且具有增长潜力。WST第三季度业绩超预期,GLP-1业务表现突出,非GLP-1 HVC业务保持高 teens% 增长,盈利能力显著提升,毛利率和调整后运营利润率均超出市场预期。市场认为GLP-1市场持续扩张,非GLP-1业务增长稳健,公司对2026财年指引上调至11.3-11.6%,显示对全年业绩的信心。尽管第四季度指引略低于市场预期,但整体市场对WST的长期发展持积极态度,认为公司在创新和市场需求方面具备优势。
本报告提示哪些风险需要关注?
本报告提示的风险主要包括GLP-1市场表现不及预期、客户中断、Annex 1升级不及预期、欧盟关税以及竞争格局变化。GLP-1市场虽然增长强劲,但若市场表现不及预期,可能影响公司业绩。客户中断风险也可能对收入稳定性造成影响。Annex 1升级项目是公司非GLP-1 HVC业务增长的关键,若升级不及预期,可能影响增长预期。此外,欧盟关税和竞争格局变化也可能对公司业务产生不利影响。这些风险需持续关注,但报告中未提及具体影响程度或概率。