猜你想问
花旗OSG第三季度业绩具体表现如何?
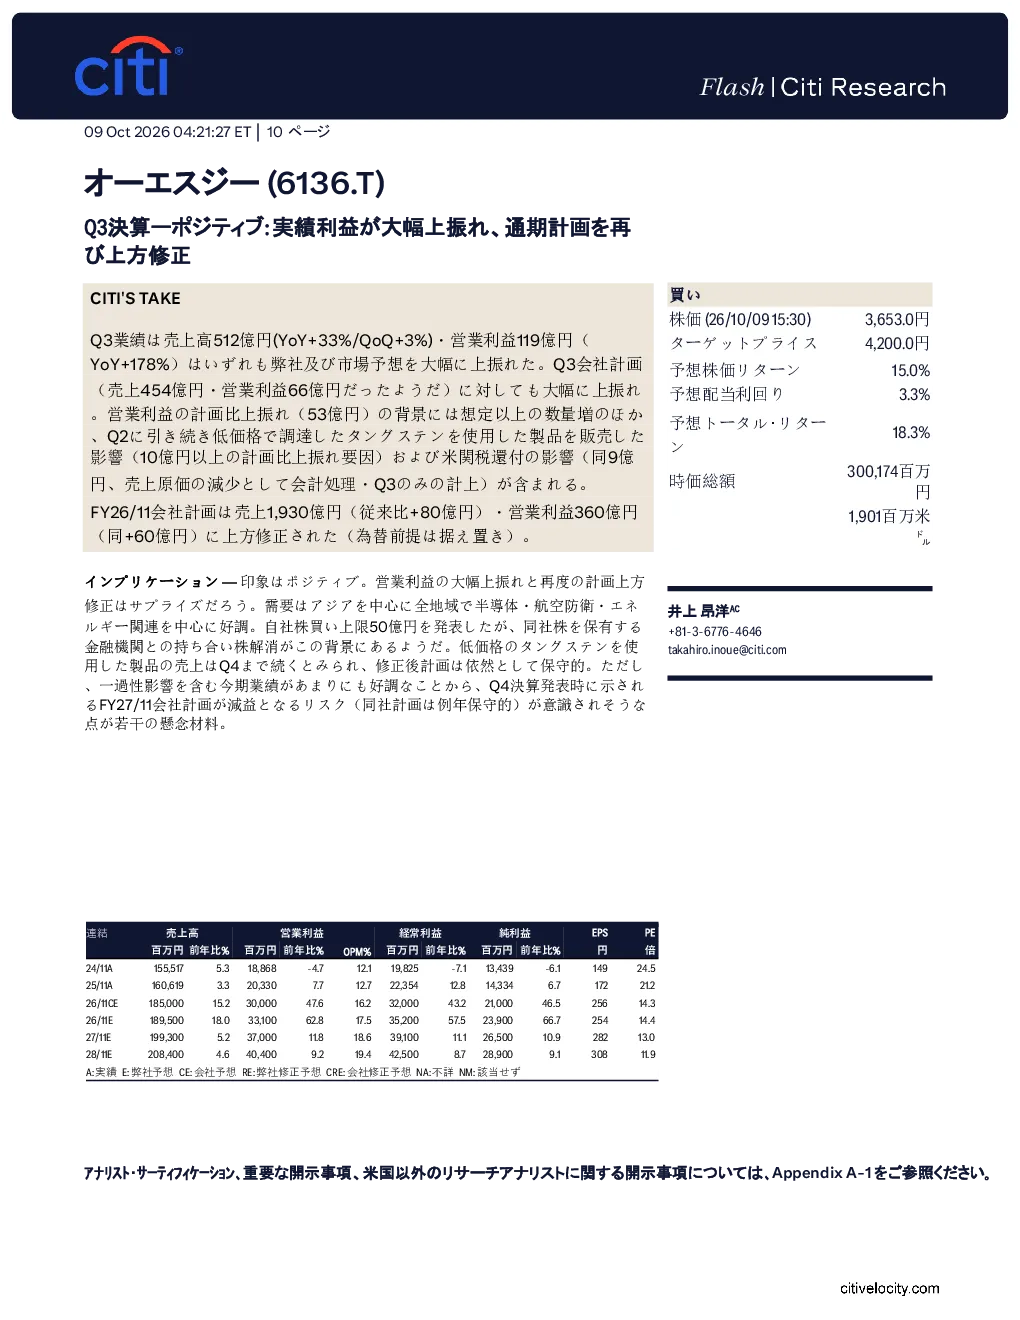
花旗OSG第三季度实现销售额512亿日元(YoY+33%/QoQ+3%),营业利润119亿日元(YoY+178%),大幅超出市场预期。其营业利润较Q3公司计划超出53亿日元,主要得益于销量增加、低价格钨使用产品的销售(贡献超过10亿日元增长)以及美国关税退税(9亿日元,计入销售成本减少)。公司已将2026财年11月期业绩预期上调至销售额1930亿日元(同比增长80亿日元)、营业利润360亿日元(同比增长60亿日元)。
该行业未来发展趋势如何?
从行业趋势看,全球对半导体、航空国防、能源相关产品的需求在亚洲及全球范围内保持强劲。低价格钨使用产品预计将持续至第四季度,但调整后的公司计划仍相对保守。需关注的是,当前业绩受一次性因素影响,第四季度财报中可能揭示2027财年业绩预期下调至亏损的风险。
研报主要分析了哪些方面?
研报重点分析了花旗OSG的第三季度业绩超预期原因,包括销量增长、钨产品销售及关税退税贡献。同时评估了公司2026财年11月期业绩上调的影响,并探讨了全球及亚洲市场对半导体、航空国防、能源产品的需求情况。此外,报告还提及公司宣布的50亿日元股票回购上限,以及钨产品销售前景。
当前市场对该公司有何看法?
市场对花旗OSG当前业绩表现反应积极,但考虑到其高度依赖汽车行业且面临电动汽车普及的长期威胁,投资者倾向于以折扣价交易。公司作为国内切削工具龙头企业,在利基市场享有高利润率和稳固的资产负债表,并在钨产品全球市场占据约30%的份额。这些因素使其估值相对保守。
研报提示了哪些风险?
研报提示的主要下行风险包括电动汽车普及加速、主要客户行业成本控制、汽车制造商产量减少、日元升值以及过去并购产生的商誉减值。上行风险则涉及汽车制造商产量增加、民用航空需求复苏、并购带来的协同效应以及日元贬值。需关注这些风险对公司未来业绩的潜在影响。
你可能感兴趣
OSG(6136.T):Q3业绩正 -- 实际利润大幅超出预期,再次上调全年计划
花旗2026-10-09
药明康德 中报业绩简评 Q2利润超预期 全年指引大幅上调
未知机构2026-08-03
台积电TSM2026年二季报营收利润大幅超预期上调全年增速与资本开支指引20260716
未知机构2026-07-20
电子元器件行业动态点评:台积电Q2业绩再次超预期增长,三季度指引创历史新高,上调全年CAPEX
电子设备长城证券2020-07-16
FY25Q4点评及业绩说明会纪要:CY25Q2业绩超一致预期,中国大陆市场带 动全年WFE指引再次上调
电子设备华创证券2025-08-04
亚玛芬发布26Q2业绩 收入利润均超预期 再度上调全年指引庆祝庆祝玫瑰业绩表现 26Q2公司收入
未知机构2026-08-19
京东健康25H1收入和利润显著超预期公司上调全年业绩指引继续推荐
未知机构2025-08-15
迅销FY26Q3业绩 收入利润大超预期 海外优衣库加速 大中华区明显提速 上调全年指引
未知机构2026-07-10
药明生物 2026H1业绩快评 收入利润超预期 全年指引上调 订单漏斗再创新高
未知机构2026-08-26