猜你想问
安川电机Q2业绩表现如何?
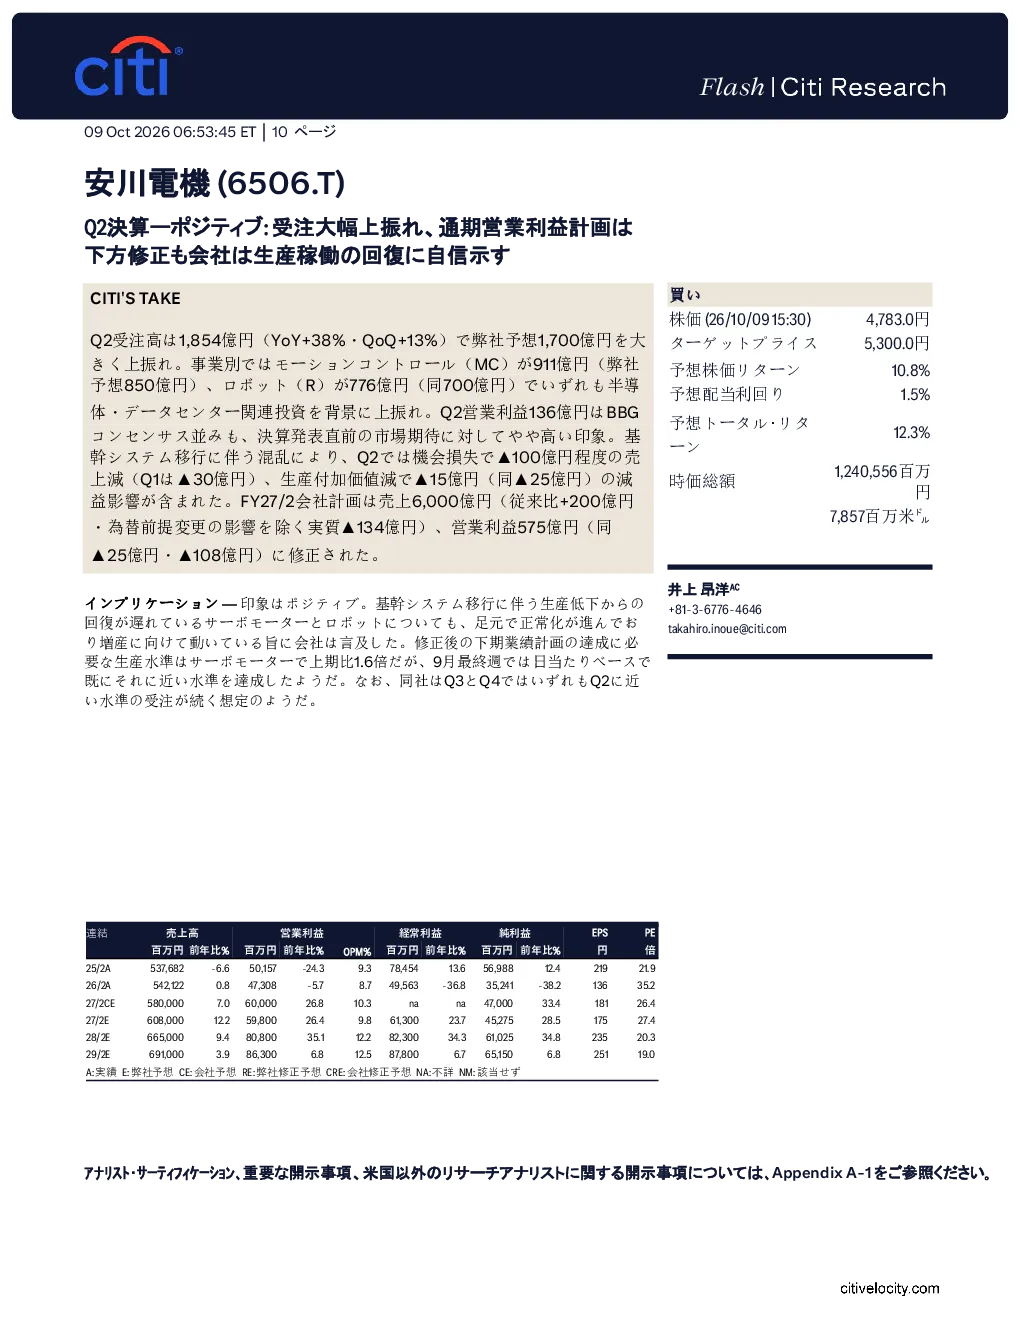
安川电机第二季度业绩表现正面,受注额达到1,854亿日元,同比增长38%,环比增长13%,大幅超出市场预期。其中,运动控制业务营收911亿日元,超出预期;机器人业务营收776亿日元,同样超出预期。尽管Q2营业利润接近市场预期,但受基幹系统移行影响,出现100亿日元的机会损失和15亿日元的生產付加価値減少,导致减益。公司对生产恢复仍有信心,表明伺服电机和机器人业务已逐步正常化,并正向增產目标迈进。
安川电机所在赛道发展趋势如何?
安川电机所在的工业自动化赛道,随着全球制造业数字化转型加速,对高精度运动控制、智能机器人等需求持续增长。特别是半导体、汽车、电子等领域的自动化升级,为安川电机提供了广阔的市场空间。报告中提到的物理AI和AI机器人相关技术,将进一步推动行业向智能化、柔性化方向发展。安川电机凭借其技术积累和市场地位,有望在赛道中持续受益于产业升级带来的需求扩张。
研报重点分析了哪些方面?
研报重点分析了安川电机Q2业绩的亮点与挑战,特别是受注超预期、业务板块表现强劲等积极因素,同时也指出了基幹系统移行带来的短期经营压力。报告详细解读了公司对生产恢复的信心,以及修正后的下期业绩计划。此外,报告还评估了安川电机在中长期成长性方面的潜力,并基于2028年2月期目标市盈率25倍,给出5,300日元的股价目标。
当前市场对安川电机有何判断?
市场对安川电机的判断主要围绕其业绩恢复进程和长期成长性展开。报告显示,安川电机在经历基幹系统移行阵痛后,正逐步恢复生产至预期水平,Q3和Q4的受注情况预计接近Q2。市场关注其能否顺利达成修正后的业绩目标,特别是伺服电机业务能否实现上期1.6倍的产量增长。此外,市场也关注其受半导体景气度、中国制造业景气度等宏观因素影响的情况。
研报提示了哪些风险因素?
研报提示了安川电机面临的多重风险因素,包括半导体投资需求可能减退、中国制造业景气度放缓、行业竞争加剧导致价格压力、日元汇率波动以及供应链不稳定等。其中,日元汇率的影响较为显著,报告指出日元升值1%将对公司营业利润产生数亿日元的负面影响。这些风险因素可能导致公司股价偏离目标价,投资者需密切关注相关变化。