猜你想问
这份研报的核心内容是什么?
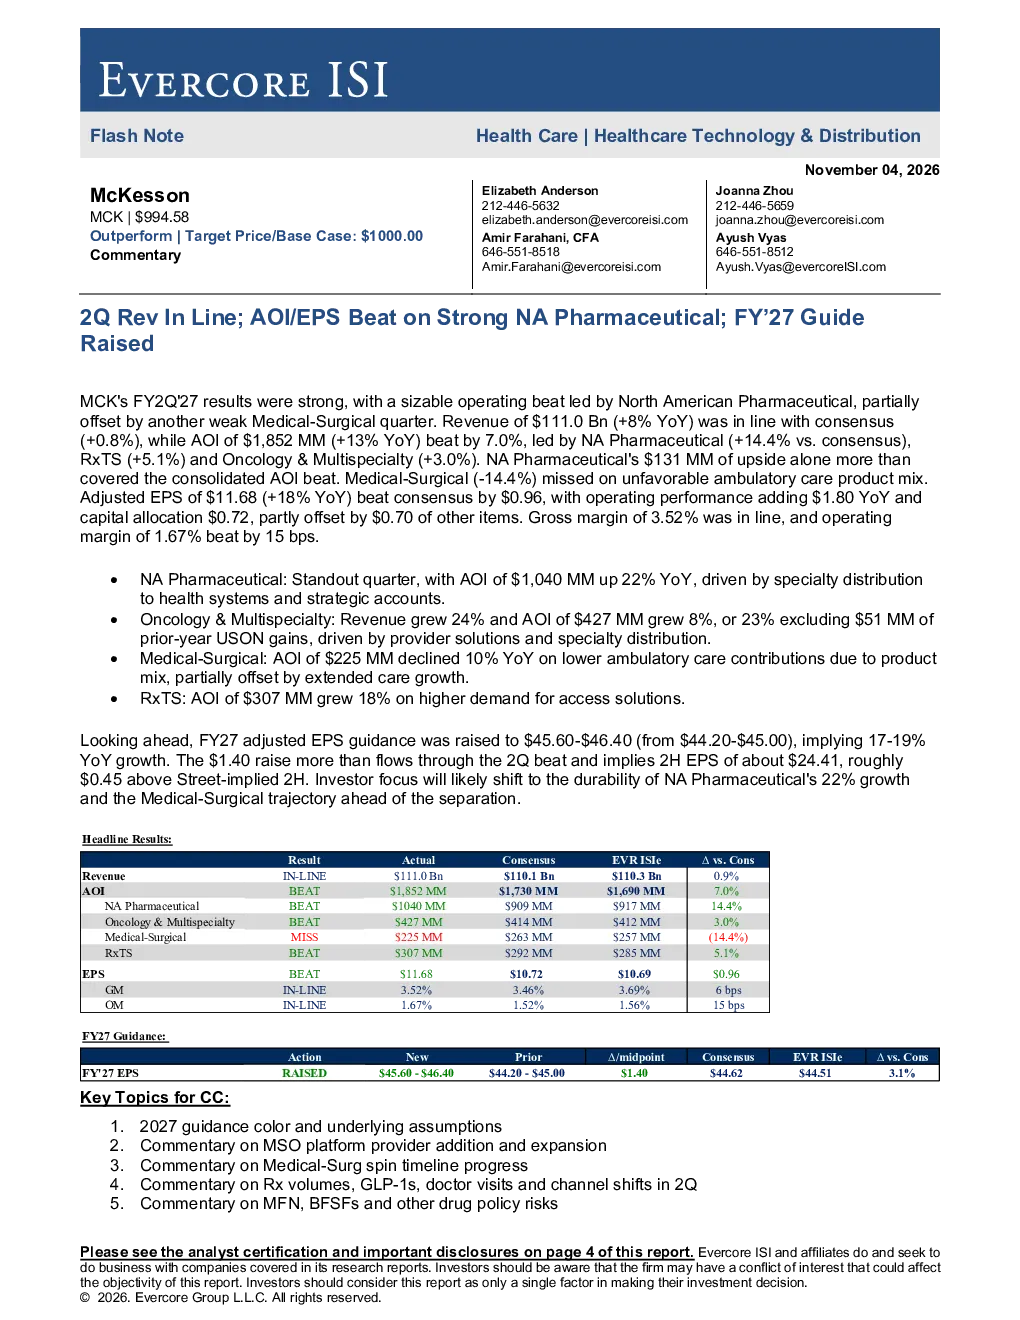
这份研报分析了McKesson(MCK)2027财年第二季度的业绩表现。公司营收同比增长8%至1110亿美元,符合市场预期;调整后每股收益同比增长18%至11.68美元,超出市场预期。主要增长动力来自北美制药业务的强劲表现,其调整后营业利润同比增长22%,贡献了大部分利润增长。具体来看,北美制药业务调整后营业利润为10.4亿美元,同比增长22%;肿瘤与多学科业务调整后营业利润为4.27亿美元,同比增长8%(剔除去年美国肿瘤业务非经常性收益后增长23%);处方事务解决方案业务调整后营业利润为3.07亿美元,同比增长18%。医疗外科业务表现疲软,调整后营业利润同比下降14.4%。公司上调2027财年调整后每股收益指引至45.60-46.40美元,同比增长17-19%。
北美制药业务未来的发展趋势如何?
北美制药业务的强劲增长是McKesson(MCK)本季度业绩的主要亮点。该业务调整后营业利润同比增长22%,显示出较强的市场竞争力。未来,投资者将关注北美制药业务的增长可持续性,包括其产品组合的拓展、市场份额的进一步提升以及新产品的市场表现。此外,行业整体的政策环境、竞争格局变化以及创新药的研发进展也将对该业务产生重要影响。公司未来业绩的持续增长将高度依赖北美制药业务的稳健发展。
研报主要分析了哪些方向?
这份研报主要分析了McKesson(MCK)2027财年第二季度的整体业绩表现,并重点剖析了北美制药业务的增长驱动因素。报告详细拆解了公司各业务板块的调整后营业利润及其同比增长情况,包括北美制药、肿瘤与多学科、处方事务解决方案以及医疗外科业务的表现。此外,研报还上调了公司2027财年的每股收益指引,并预测了下半年的每股收益,为投资者提供了全面的业绩评估和未来展望。报告还提到了公司即将召开的财报电话会议,重点关注议题包括2027财年指引、医疗外科平台扩张、医疗外科分拆进展、处方业务增长以及药物政策风险等。
当前医药行业的市场现状如何?
当前医药行业的市场现状呈现多元化发展趋势。一方面,创新药和生物技术的快速发展为行业带来新的增长动力,特别是在肿瘤治疗和多学科治疗领域,技术突破和产品迭代加速。另一方面,政策调控对行业的影响日益显著,例如药品集采、医保支付政策调整等,对企业的盈利能力和市场策略提出更高要求。同时,数字化和智能化技术在医疗健康领域的应用逐渐普及,推动行业向精细化、个性化方向发展。在这样的背景下,具备创新能力和稳健业务模式的医药企业更具竞争优势,如McKesson(MCK)的北美制药业务,其强劲增长正是行业发展趋势的体现。
研报中提示了哪些风险?
这份研报提示了McKesson(MCK)未来可能面临的风险因素。首先,北美制药业务的增长可持续性存在一定不确定性,市场环境变化、竞争加剧以及新产品研发的不确定性都可能影响其未来表现。其次,医疗外科业务目前表现疲软,虽然公司计划分拆该业务,但分拆过程和市场接受度存在变数,可能影响公司整体业绩。此外,行业政策风险也是需要关注的重点,例如药物政策调整、医保支付政策变化等,可能对公司的业务模式和盈利能力产生直接影响。最后,宏观经济环境的变化也可能对医药行业的整体发展产生影响,进而影响公司的业绩表现。