猜你想问
Waystar Holding Corp第三季度业绩表现如何?
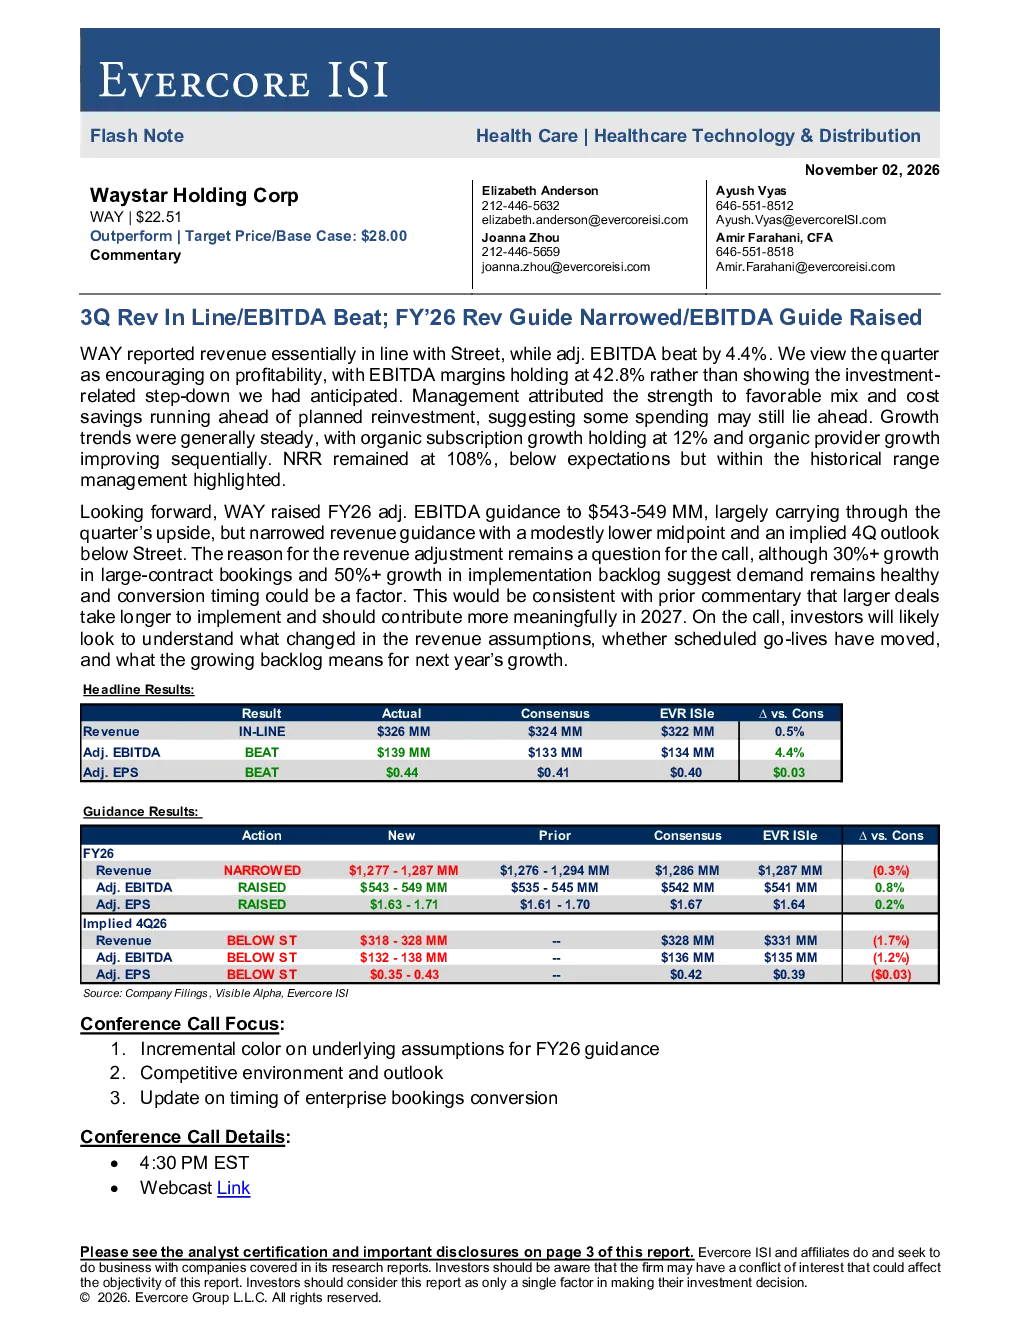
Waystar Holding Corp在第三季度的业绩基本符合市场预期,调整后EBITDA超出预期4.4%。公司盈利能力表现良好,EBITDA利润率维持在42.8%,未出现预期的投资相关降幅。管理层将业绩强劲归因于有利的业务组合和成本节约,并暗示部分支出可能仍需后续投入。增长趋势总体稳定,有机订阅增长保持在12%,有机服务商增长环比改善,净留存率(NRR)维持在108%,虽低于预期但处于历史区间。
Waystar Holding Corp未来财务指引有何变化?
WAY上调了2026财年调整后EBITDA指引至54.3-54.9亿美元,主要反映了本季度超预期部分,但收入指引收窄,中点略低,且暗含第四季度预期低于市场。收入调整的具体原因尚不明确,尽管大型合同预订增长超过30%,实施积压订单增长超过50%,显示需求健康,但转化时间可能是一个因素。
Waystar Holding Corp所在赛道发展趋势如何?
Waystar Holding Corp所在赛道增长趋势总体稳定,有机订阅增长保持在12%,有机服务商增长环比改善,净留存率(NRR)维持在108%,虽低于预期但处于历史区间。大型合同预订增长超过30%,实施积压订单增长超过50%,显示需求健康,但转化时间可能是一个因素。大额交易实施周期较长,将在2027年贡献更多增长。
当前市场对Waystar Holding Corp有何判断?
市场对Waystar Holding Corp的判断显示其盈利能力表现良好,EBITDA利润率维持在42.8%,增长趋势总体稳定。但收入指引收窄,中点略低,且暗含第四季度预期低于市场。分析师关注点包括2026财年指引的底层假设、竞争环境和展望、企业预订转化时间更新。
Waystar Holding Corp面临哪些风险提示?
Waystar Holding Corp面临的风险包括:竞争加剧可能限制收入增长并推动对销售与市场及研发的进一步投资;合同期限较短(2-3年)可能导致客户流失,尤其在RCM外包客户提供数据和分析解决方案的情况下;WAY未能以增值方式投资资本可能导致杠杆率上升和自由现金流下降;医疗生态系统中的持续网络安全事件可能对WAY及其客户构成风险,并需要进一步投资网络安全防御。