猜你想问
默沙东EBITDA超预期收入符合预期,2026年收入指引收窄EBITDA指引维持研报核心内容是什么?
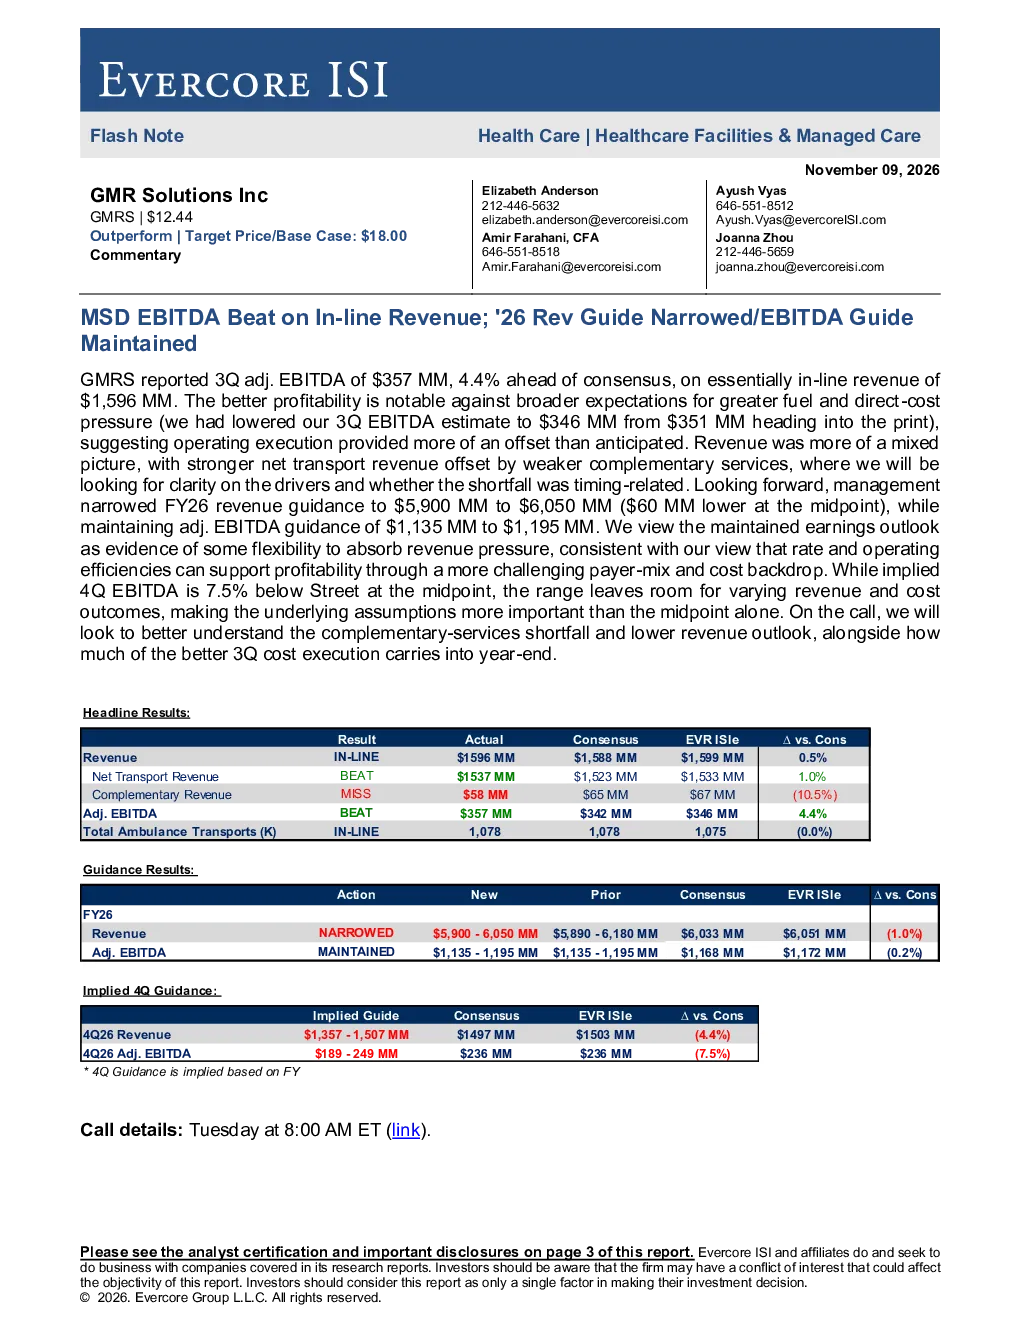
研报显示,默沙东第三季度调整后EBITDA为3.57亿美元,超出市场预期4.4%,营收基本符合预期,达到1.596亿美元。公司盈利能力提升超出预期,部分原因是运营执行提供了比预期更多的抵消作用,抵消了燃料和直接成本压力。营收方面,净运输收入增长强劲,但补充服务收入较弱,未来需要关注其驱动因素和是否与时间相关。展望未来,管理层将2026财年营收指引下调至59亿至60亿美元,调整后EBITDA指引维持在11.35亿至11.95亿美元。分析师认为,维持盈利预期表明公司具有一定的灵活性来吸收收入压力,这与公司认为费率和服务效率可以支持盈利能力的观点一致。尽管中点值下四季度EBITDA低于市场预期7.5%,但指引范围仍留有空间,使得基本假设比中点值更重要。公司需要进一步解释补充服务收入下滑和收入预期下调的原因,以及第三季度成本执行改善能在多大程度上持续到年底。
默沙东EBITDA超预期收入符合预期,2026年收入指引收窄EBITDA指引维持赛道/报告分析方向是什么?
报告分析方向显示,默沙东在医疗运输服务领域展现出较强的运营执行能力,通过成本控制提升了盈利表现。净运输收入的增长表明市场需求稳定,但补充服务收入的疲软提示业务结构存在风险,需要关注其可持续性。未来收入指引的调整反映了市场对公司长期增长预期的谨慎态度,但仍维持了较高的EBITDA指引,显示公司对成本优化的信心。行业发展趋势方面,医疗运输服务赛道面临支付方结构变化、医疗补助政策调整和监管环境不确定性等挑战,同时燃料价格波动、天气气候和安全事故也构成运营风险。公司需持续优化服务效率,平衡收入与成本,以应对行业变化。
默沙东EBITDA超预期收入符合预期,2026年收入指引收窄EBITDA指引维持报告重点分析方向是什么?
报告重点分析了默沙东的成本执行与收入增长平衡能力。公司通过运营效率提升,有效抵消了燃料和直接成本压力,实现EBITDA超预期。但补充服务收入表现较弱,成为关注焦点,需要进一步分析其收入驱动因素及季节性影响。此外,报告也强调了公司对未来财务指引的调整,特别是2026财年收入预期的下调,提示市场需关注其业务模式调整和长期增长策略。分析师认为,公司维持EBITDA指引显示其具备一定的抗风险能力,但仍需关注成本改善的可持续性及收入结构优化进展。
默沙东EBITDA超预期收入符合预期,2026年收入指引收窄EBITDA指引维持市场现状判断是什么?
市场现状判断显示,默沙东在当前医疗运输服务环境下,通过精细化运营实现了盈利超预期,但收入增长面临结构性挑战。净运输收入的强劲表现支撑了整体业绩,而补充服务收入的疲软则暴露了业务脆弱性,提示市场需关注其收入多元化进展。2026财年收入指引的下调反映了市场对公司长期增长预期的调整,但维持较高的EBITDA指引表明公司对成本控制有信心。整体来看,市场对默沙东的评估较为谨慎,但仍认可其运营能力,关键在于其能否持续优化成本结构并改善收入质量。
默沙东EBITDA超预期收入符合预期,2026年收入指引收窄EBITDA指引维持研报相关风险提示有哪些?
研报提示的主要风险包括:支付方结构变化可能导致收入增长放缓;医疗补助政策调整可能影响服务定价能力;监管环境不确定性增加合规成本。运营层面需关注燃料价格波动、极端天气气候和运输安全事故等风险。此外,网络安全、IT系统稳定性及患者数据保护也构成潜在风险。补充服务收入下滑的原因尚不明确,可能涉及市场竞争加剧或服务需求变化,需持续跟踪。收入预期下调的原因也需进一步解释,特别是成本执行改善的可持续性,这些因素都可能影响公司未来业绩表现。