猜你想问
QNT三季度财报核心内容是什么?
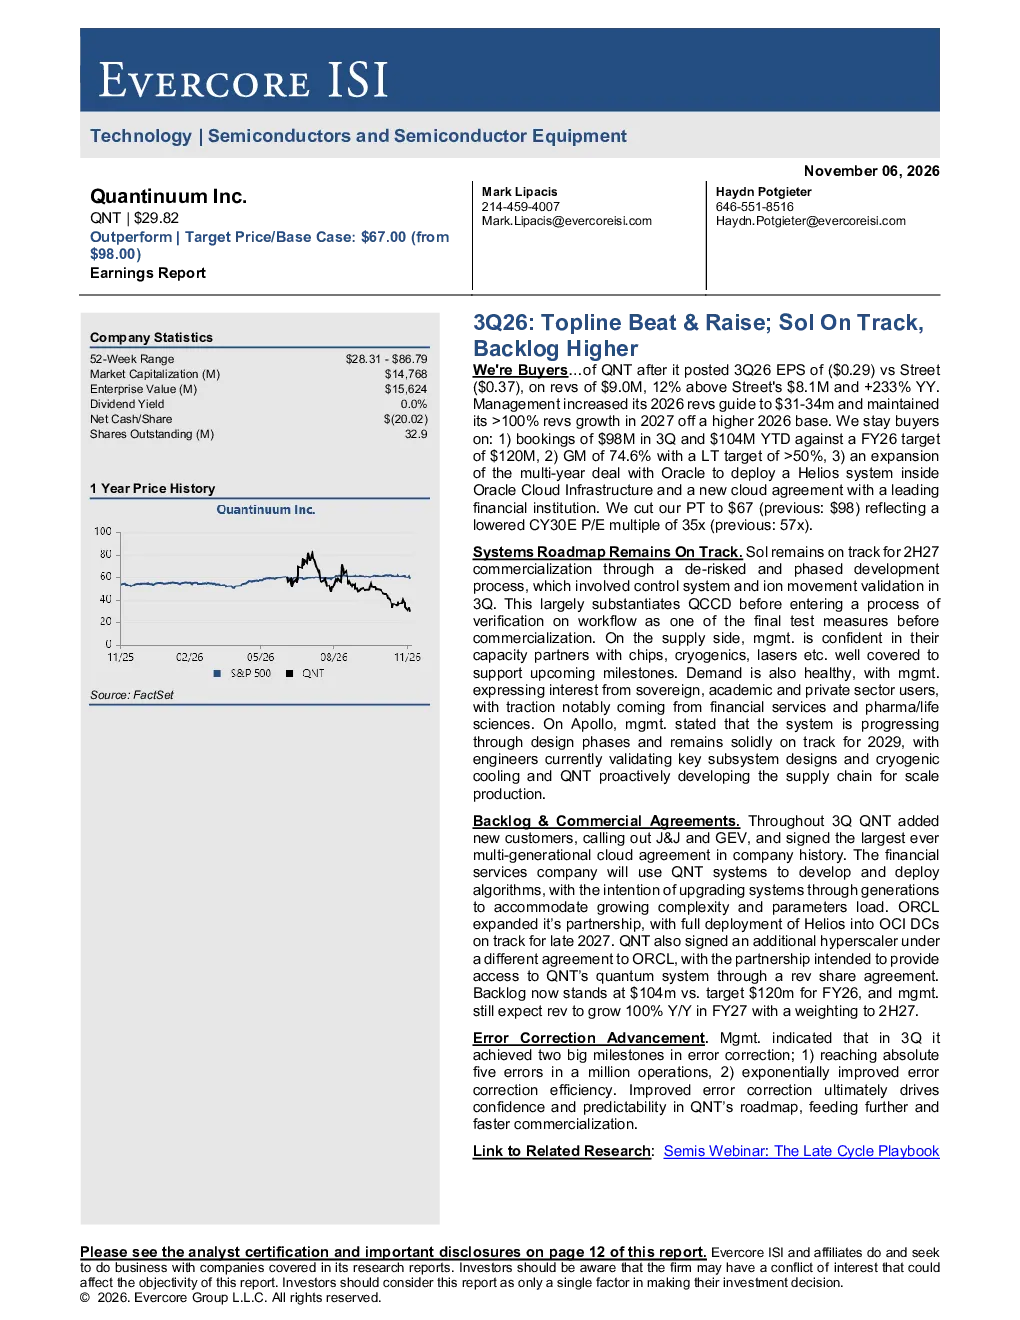
QNT发布2026年第三季度财报显示EPS低于预期但收入增长强劲,同比增长233%达到900万美元,超出市场预期。公司上调2026年收入指引至3100万至3400万美元,并预计2027年收入增长将超过100%。订单额表现强劲,第三季度为9800万美元,全年订单额达10400万美元,超出全年目标。公司与Oracle签署新云协议,新增大型金融机构客户。
量子计算赛道行业发展趋势如何?
量子计算行业正经历快速发展,QNT作为领先企业,其Sol系统预计2027年下半年商业化,阿波罗系统预计2029年商业化,展示出清晰的商业化路径。目前行业需求保持健康,来自政府、学术界和私营部门的需求都表现出强劲势头,尤其在高性能计算、药物研发等领域潜力巨大。技术方面,QNT在纠错能力上取得重要突破,将绝对错误率降低到百万分之五,显著提升纠错效率,推动技术成熟度提升。
QNT报告重点分析了哪些方向?
QNT报告重点分析了收入增长、订单情况及产品进展。收入方面,三季度收入同比增长233%,超出预期,并上调全年收入指引;订单方面,全年订单额超目标,与Oracle及大型金融机构合作增强市场地位;产品方面,Sol系统进展顺利,预计2027年下半年商业化,阿波罗系统处于设计阶段,纠错能力提升至百万分之五,显示技术领先优势。
当前量子计算市场现状如何?
当前量子计算市场呈现高增长态势,但竞争也日益激烈。QNT虽然收入增长强劲,但EPS低于预期,导致分析师下调目标价至67美元,主要受高增长半导体同行估值下调影响。市场对量子计算商业化路径仍存疑虑,但来自政府、学术界和企业的需求持续增加,推动行业整体发展。QNT凭借技术领先和订单强劲,仍被视为行业重要参与者。
QNT研报存在哪些风险提示?
QNT研报中需关注的技术风险包括量子计算商业化进程的不确定性,Sol和阿波罗系统商业化时间表存在变数。市场竞争风险方面,高增长半导体同行估值下调可能影响市场对量子计算行业的预期。此外,供应链和产能稳定性、技术迭代速度等因素也可能对QNT未来发展产生影响。目前行业仍处于早期发展阶段,技术成熟度和市场需求存在不确定性。