猜你想问
梅特勒-托利多3Q业绩表现如何?
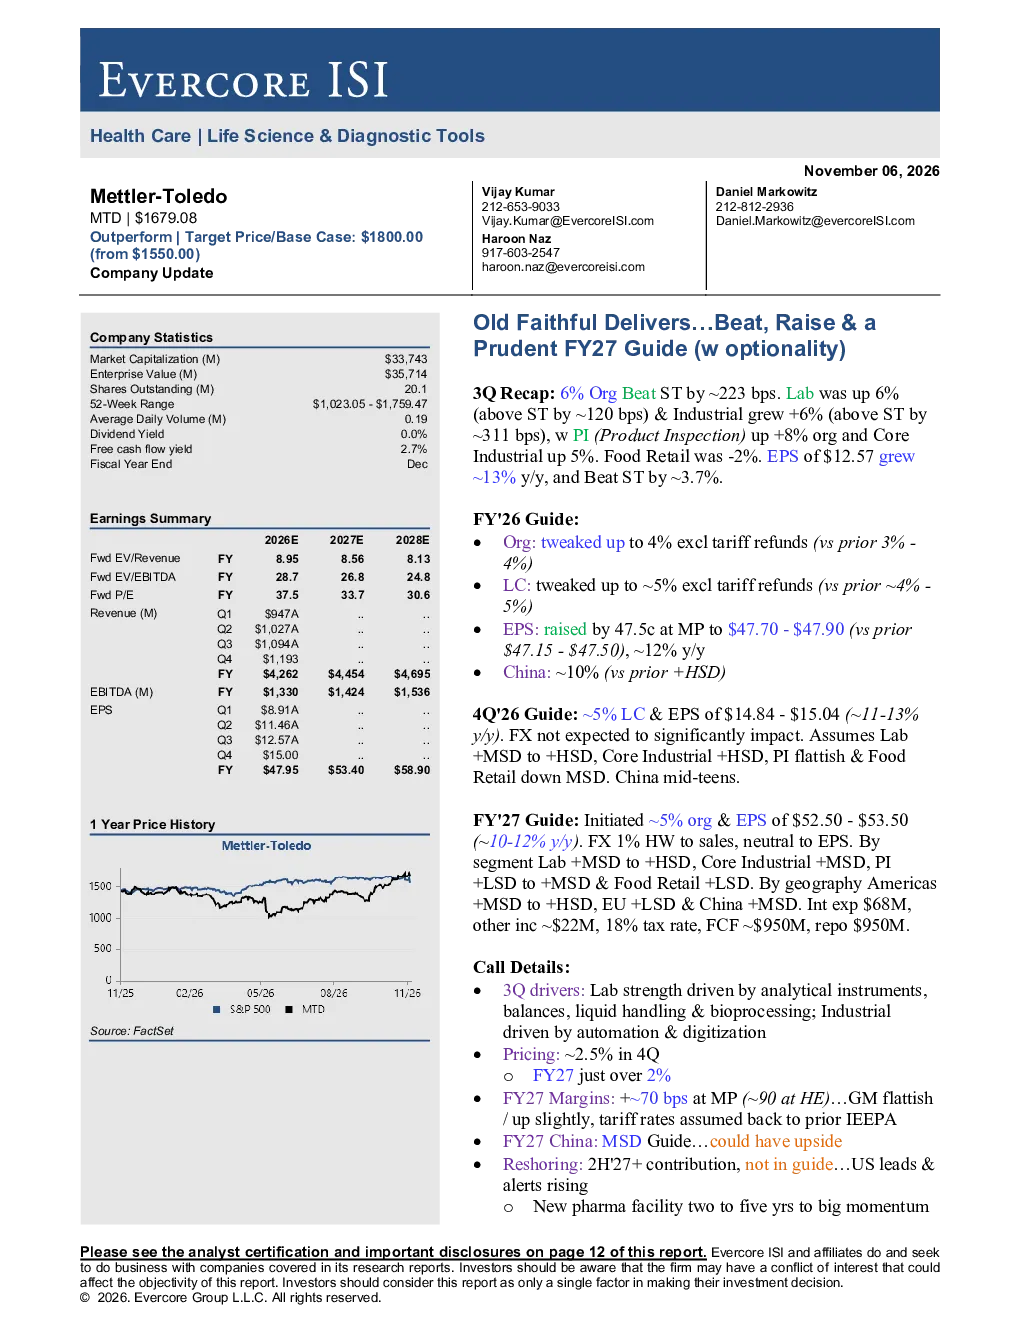
2023年第三季度,梅特勒-托利多业绩超出预期,总收入增长6%,达到约10.94亿美元;每股收益为12.57美元,同比增长13%,超出市场预期。各业务板块均表现强劲,其中实验室业务增长6%,工业业务增长6%,食品零售业务下降2%。公司毛利率为59.8%,同比增长0.6个百分点,主要得益于价格实现、关税率下降和销量增长,部分被原材料和运输成本上升所抵消。
报告对梅特勒-托利多未来增长有何展望?
公司对2024财年及2027财年进行了业绩指引。2024财年预计总收入增长4%,每股收益预计为14.84-15.04美元,同比增长11-13%。2027财年预计总收入增长5%,每股收益预计为52.50-53.50美元,同比增长10-12%。公司预计2027财年毛利率将提升70个基点,达到90个基点,主要得益于产品组合的优化。自动化和数字化将成为重要的增长驱动力,尤其是在半导体、电池和生物技术领域。
梅特勒-托利多报告中的重点分析方向是什么?
报告重点分析了公司在全球市场的增长动力,包括中国和新兴市场的强劲增长、美国市场趋势向好、Spinnaker的销售和市场推广计划以及强大的产品组合。公司特别强调自动化和数字化对未来的重要性,尤其是在半导体、电池和生物技术领域。此外,报告还关注了生物制药客户对人工智能、数字化和下一代研究的投资趋势,这将加速药物发现和开发进程。
当前市场对梅特勒-托利多的判断如何?
市场普遍认为梅特勒-托利多业绩强劲,未来增长前景乐观。公司在中国和新兴市场的增长表现突出,自动化和数字化将成为重要的增长驱动力。公司预计2027财年业绩将进一步提升,毛利率将有所改善。但需注意,欧洲市场面临能源成本和贸易争端的压力,公司对欧洲业务的增长持谨慎态度。
梅特勒-托利多报告提示了哪些风险?
公司提醒市场,当前市场环境存在不确定性,可能发生变化。主要风险包括欧洲市场面临的能源成本和贸易争端压力,以及原材料和运输成本上升的风险。此外,公司对2027财年的资本支出表示谨慎,预计资本支出将低于2026财年。这些因素可能对公司未来的业绩表现产生影响。