猜你想问
贝克顿·迪金森最新财报核心数据有哪些?
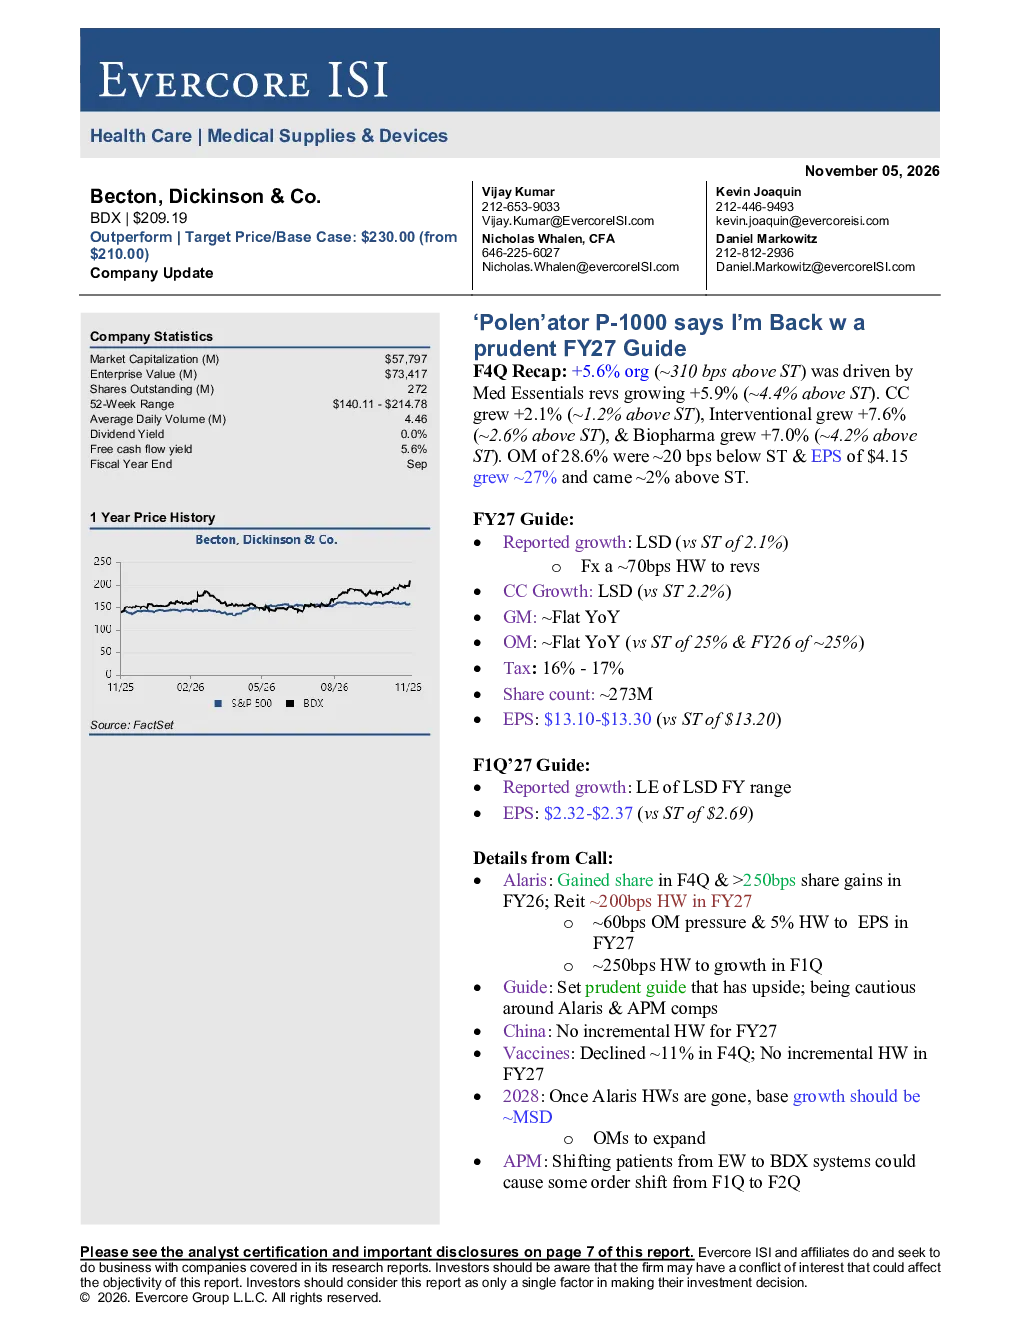
贝克顿·迪金森F4Q有机增长率达+5.6%,主要得益于Med Essentials收入增长+5.9%。各业务板块均实现增长:心血管业务+2.1%,介入业务+7.6%,生物制药业务+7.0%。运营利润率为28.6%,每股收益4.15美元,增长约27%
医疗赛道未来发展趋势如何?
医疗赛道中,贝克顿·迪金森医疗板块表现强劲,血管管理市场份额+5%,血管内超声+9.4%,BD Vacutainer产品市场+6%,MDS+4.5%。连接护理板块整体+17.3%,介入业务中Rotarex和肿瘤学驱动增长,外科板块高级组织再生产品DD增长,整体+5.5%
报告重点关注哪些业务板块?
报告重点关注介入业务和生物制药业务。介入业务中Rotarex和肿瘤学驱动增长,泌尿外科和心脏电生理+8.7%,Purewick产品DD持续增长。生物制药业务中GLP-1等生物制剂有机营业额增长7.0%,部分被疫苗疲软抵消
当前市场对贝克顿·迪金森的判断是什么?
市场判断贝克顿·迪金森有机业务连续第二季度增长,管理层重获投资者信任。各业务板块表现强劲,无一次性因素影响。2027财年约2%的指引较为保守,为贝克顿·迪金森设定了超预期和上调的故事线
研报提示哪些风险因素?
研报提示的风险因素包括监管风险、市场风险及竞争性产品/技术。此外,Alaris业务在2027财年预计下滑约200基点,关税压力虽有所缓解但仍存在,需关注
你可能感兴趣
梅特勒-托利多3Q超预期:业绩超预期、指引上调及审慎的2027财年指引
Evercore2026-11-06
ASML 第二季度业绩超预期 上调 2026 财年指引 更关键的是管理层明确阐述 2027
未知机构2026-07-15
22年第四季度的失误和审慎的23财年指引
招银国际2023-04-03
三季度稳健表现及2027财年审慎重置为2027财年奠定基础
Evercore2026-11-04
布朗-福曼(BFB)首席执行官劳森·惠廷将退休,董事会启动继任者搜索,重申2027财年业绩展望。
花旗2026-07-13
闪迪- SNDK -2027财年第一季度业绩电话会
未知机构2026-10-31
闪迪- SNDK.US -2027财年第一季度业绩电话会
未知机构2026-10-30
闪迪 SNDK.O 2027财年第一季度业绩交流会
未知机构2026-10-29
路演中 闪迪- SNDK.US -2027财年第一季度业绩电话会
未知机构2026-10-30
降低的展望降低2026年第四季度风险,百事公司为2027财年在业务上再投资
Evercore2026-10-08