猜你想问
这份研报的核心内容是什么?
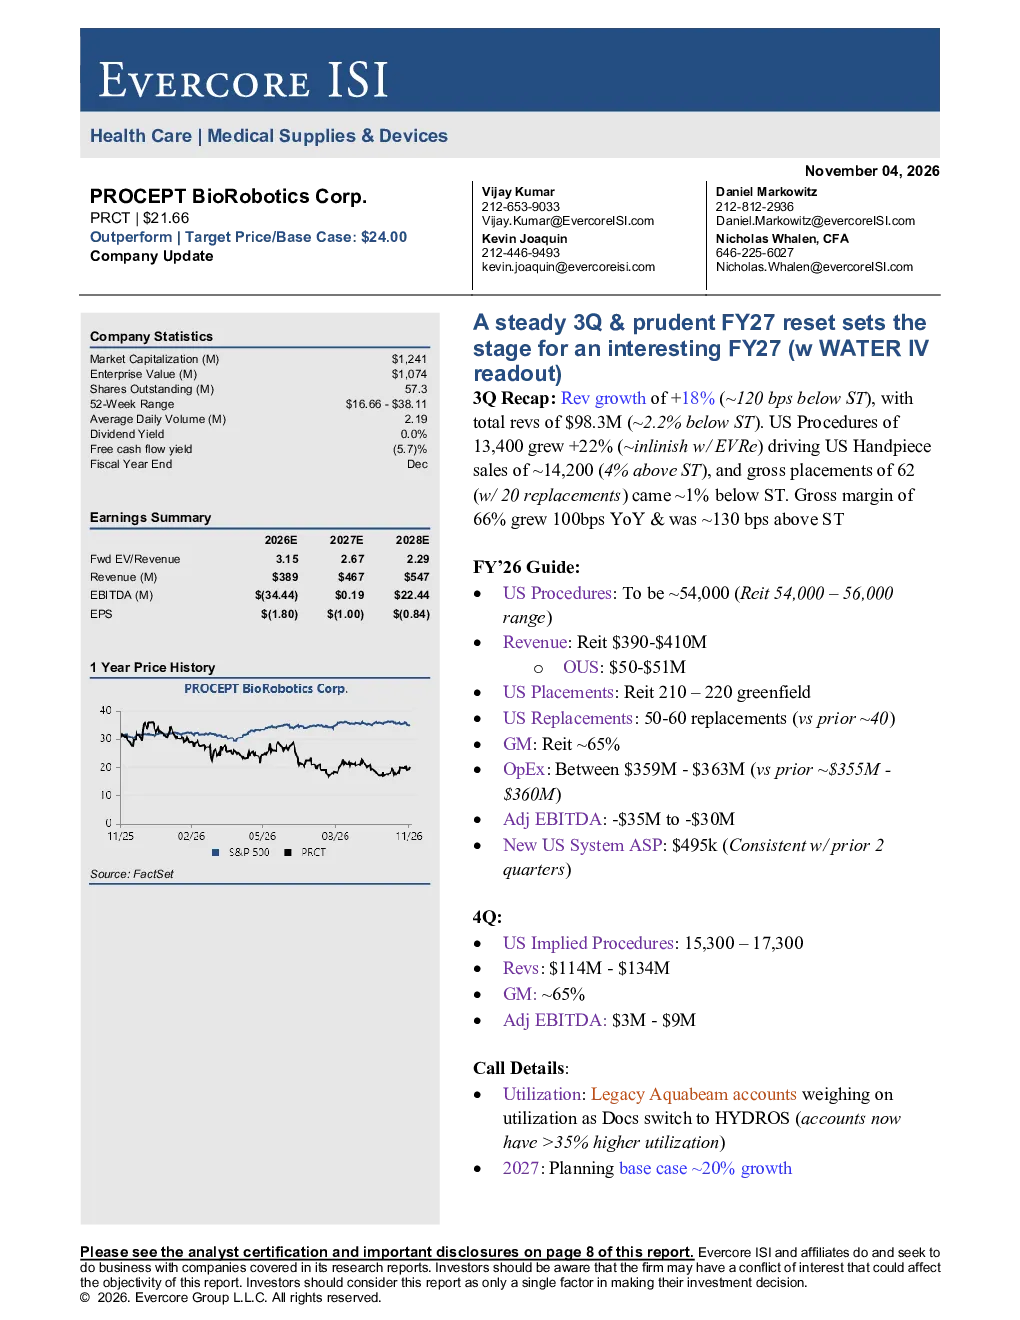
这份研报回顾了PRCTPROCEPT BioRobotics Corp.的第三季度业绩,显示营收增长18%但低于预期,毛利率提升至66%。报告还提供了2026财年及2027财年的业绩指引,重点关注HYDROS产品的推广和替换系统的影响。通话中提到HYDROS利用率提升超过35%,替换系统推动账户重启,并计划进一步提升毛利率。
该公司的赛道/行业发展趋势如何?
公司专注于牙科手术器械市场,特别是HYDROS产品的推广。报告指出HYDROS具有更先进的AI和软件升级,简化工作流程,且替换系统有助于重新启动账户和引入更多医生。行业趋势显示,从传统手术向HYDROS的转换正在进行中,预计HYDROS将代表未来安装基础结构的超过60%
研报重点分析了哪些方向?
研报重点分析了HYDROS产品的优势及市场表现,包括其利用率提升、替换系统的影响以及对新账户的启动作用。此外,报告还探讨了公司运营支出、资本销售模式、手柄/程序比率、毛利率展望以及第四季度利用率假设等关键财务和运营数据。
当前市场对该公司的现状判断是什么?
市场对PRCTPROCEPT BioRobotics Corp.的判断显示,公司第三季度表现稳健,但营收增长略低于预期。HYDROS产品的推广取得积极进展,替换系统有效推动了市场渗透。公司运营支出增长约20%,但收入增长更快,预计2027年杠杆率将有所改善。整体来看,公司在牙科手术器械市场保持竞争力,并致力于通过技术创新和产品升级实现持续增长。
研报提示了哪些风险?
研报提示的主要风险包括监管风险和整体市场风险,以及与公司及行业相关的不可预见事件。此外,公司运营支出增长较快,可能影响盈利能力。虽然管理层对资本销售和HYDROS利用率保持信心,但市场波动和竞争加剧可能带来不确定性。投资者需关注公司执行战略的能力以及行业竞争格局的变化
你可能感兴趣
稳健执行叠加管线产品上市,为2027财年奠定基础
Evercore2026-11-04
梅特勒-托利多3Q超预期:业绩超预期、指引上调及审慎的2027财年指引
Evercore2026-11-06
开局稳健起步:2027财年表现良好但仍面临消费逆风
加拿大皇家银行2026-09-08
贝克顿·迪金森公司回归:审慎的2027财年指引
Evercore2026-11-05
2018年3季报业绩预告点评:长丝业务稳健增长,一次性计提商誉减值准备,为实现公司长期稳健发展奠定基础
基础化工华创证券2018-10-14
交银国际研究:业务调整短期影响持续,京东场域表现优异,为长期增长奠定基础
交银国际2024-11-15
2016年三季报点评:Q3经营表现略超预期,为全年高增长奠定基础
基础化工国信证券2016-10-26
监管清除为2026年11月前启动FIH及2027年上半年数据公布奠定基础
派杰证券2026-10-05
中标泰康人寿项目,为大健康及医保控费深度合作奠定基础
信息技术西南证券2015-05-28