猜你想问
湖北鼎龙2026年第三季度报告核心内容是什么?
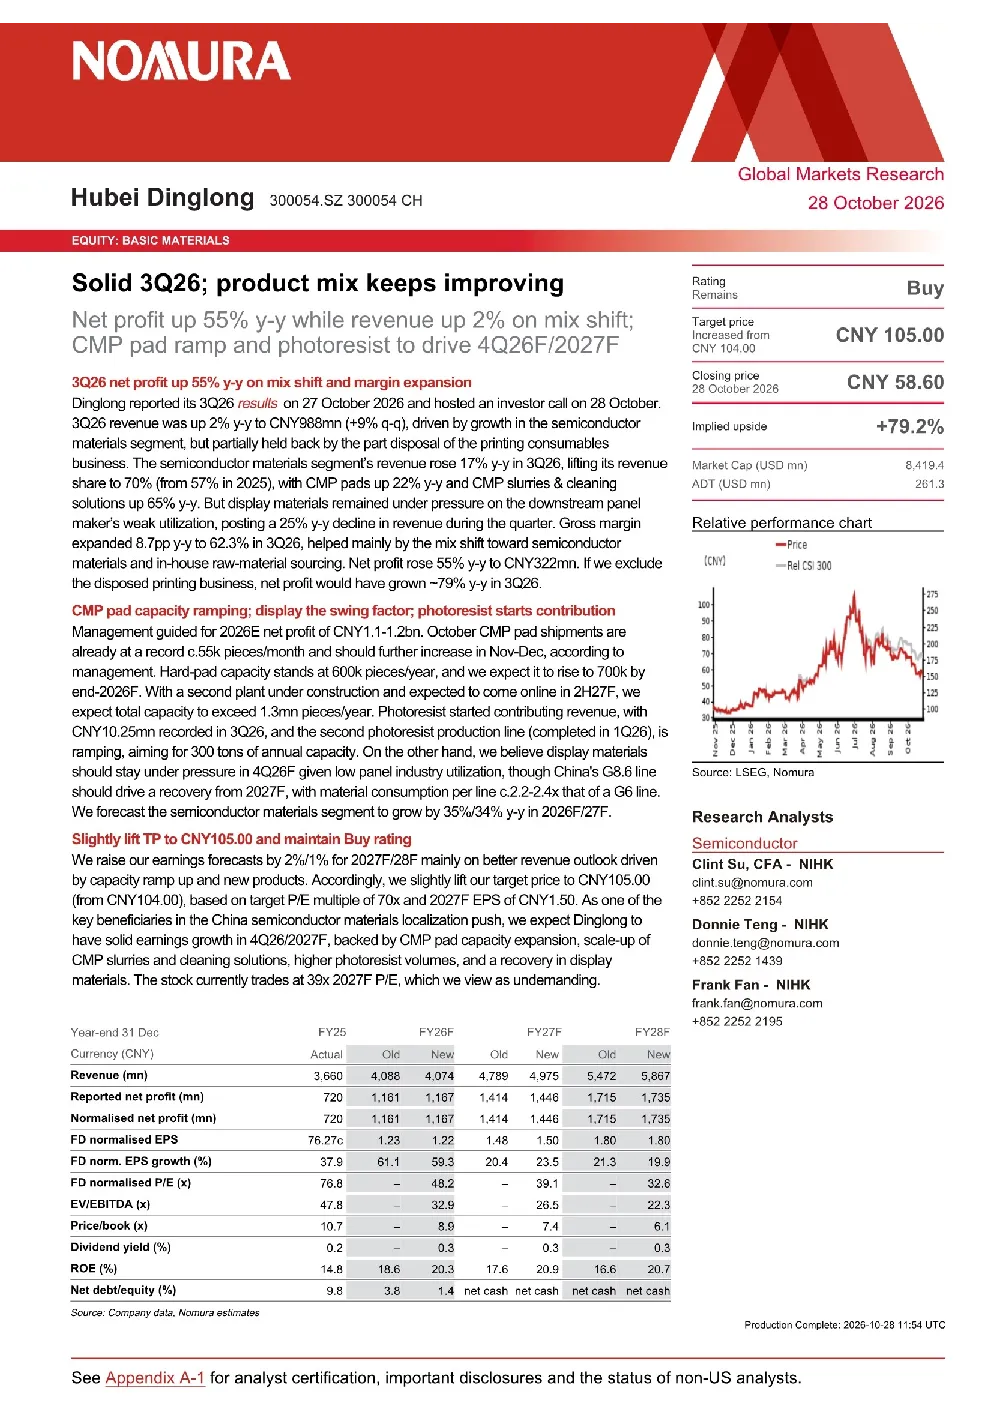
湖北鼎龙2026年第三季度报告显示,公司整体业绩稳健,净利润同比增长55%,营收同比增长2%。主要驱动因素为半导体材料业务占比提升,但打印耗材业务的处置部分抵消了增长。半导体材料业务收入同比增长17%,占比提升至70%,其中CMP垫片和CMP抛光液及清洗剂分别同比增长22%和65%。显示材料业务受下游面板厂利用率下降影响,收入同比下降25%。
半导体材料赛道发展趋势如何?
半导体材料赛道发展趋势向好,国产化进程加速。湖北鼎龙CMP垫片产能持续扩张,2026年10月月出货量已达约55,000件,预计11-12月将进一步增加。第二工厂正在建设中,预计2027年中期投产,总产能将超过130万件/年。光刻胶业务已开始贡献收入,第三季度实现收入1,025万元,第二条光刻胶生产线正在产能爬坡,目标年产能300吨。预计半导体材料业务2026年/2027年同比增长35%/34%。
报告重点分析了哪些方向?
报告重点分析了半导体材料业务的增长潜力,特别是CMP垫片和光刻胶业务的产能扩张与市场贡献。CMP垫片已成为主要收入来源,占比达70%,其中CMP垫片和CMP抛光液及清洗剂分别同比增长22%和65%。光刻胶业务已开始贡献收入,预计未来将成为重要增长点。同时,报告也关注显示材料业务的短期承压,但预计中国G8.6产线从2027年开始可能驱动复苏。
当前市场现状如何判断?
当前市场现状显示,半导体材料国产化需求旺盛,湖北鼎龙作为国内领先企业,受益于行业趋势。CMP垫片产能持续扩张,市场份额有望提升;光刻胶业务逐步放量,第二条生产线产能爬坡中;显示材料业务短期承压但长期复苏可期。整体来看,公司在半导体材料领域的布局逐步完善,有望受益于国产替代进程。
研报提示哪些风险?
研报提示的主要风险包括显示材料业务短期承压,受下游面板厂利用率下降影响,收入同比下降25%。此外,CMP垫片和光刻胶业务的产能扩张需要持续投入,市场竞争加剧可能影响盈利能力。同时,半导体行业周期性波动也可能对业绩产生一定影响。当前股价对应2027年市盈率39倍,机构认为估值合理,但需关注行业竞争和产能爬坡风险。