猜你想问
Casey's General Stores, Inc. 2027财年表现如何?
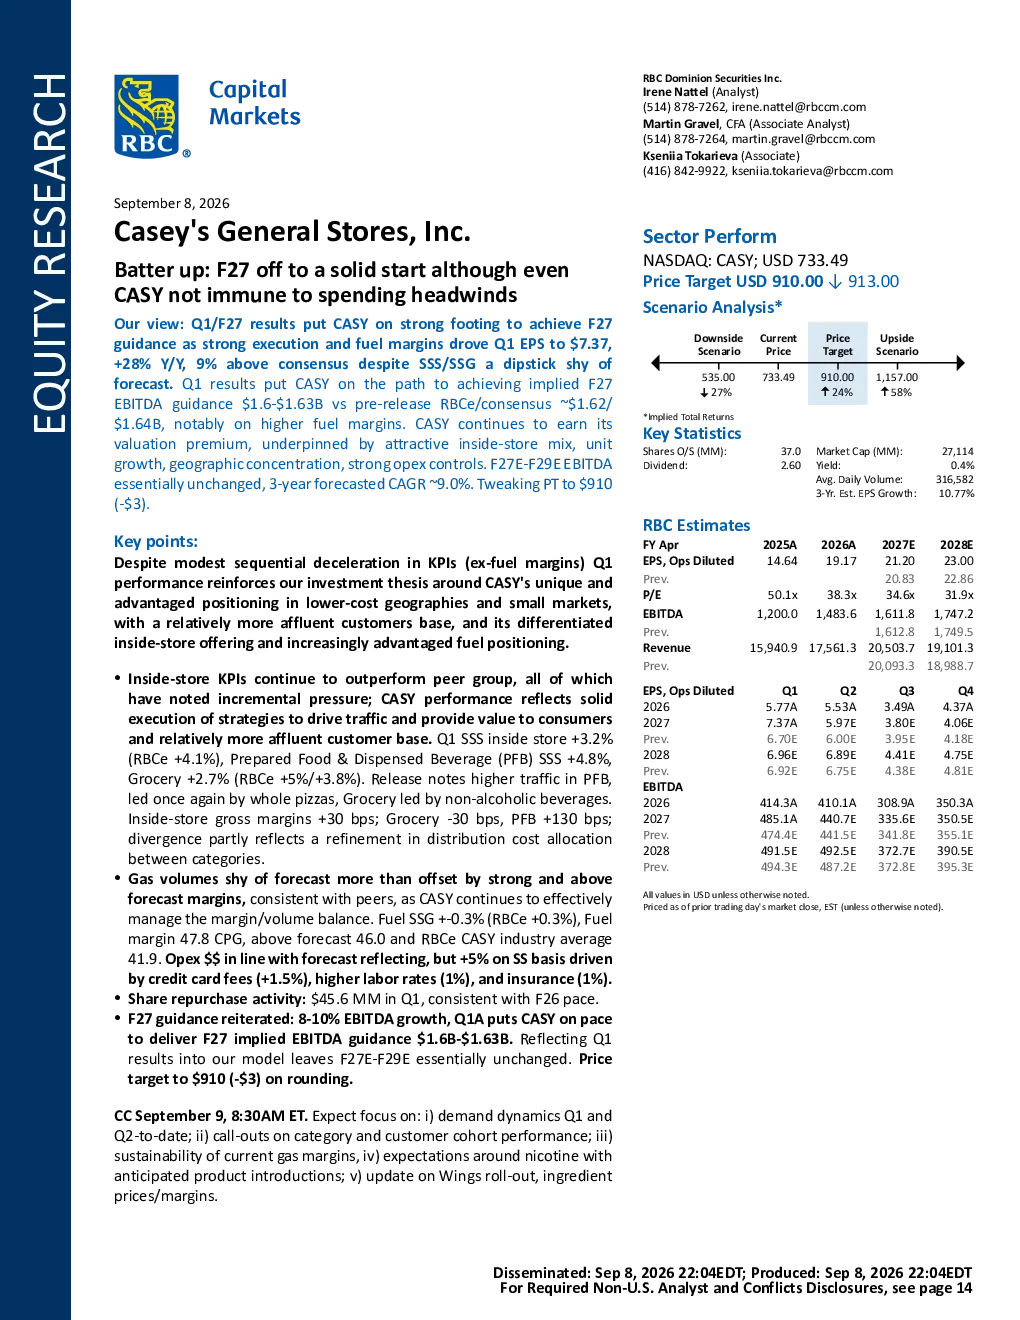
Casey's General Stores, Inc.(CASY)在2026年Q1财报中EPS同比增长28%,达到7.37美元,超出市场预期。公司凭借高效运营和燃料利润率提升实现增长,尽管部分指标放缓,但低成本地区、富裕客户群和差异化产品组合仍保持优势。2027年EBITDA增长指引维持在8-10%,分析师预计三年复合增长率约9.0%
零售行业发展趋势如何?
零售行业正经历数字化转型和供应链优化,小型市场因本地化服务优势持续增长。CASY在低成本地区和小型市场的独特定位,以及相对更富裕的客户群,使其保持良好发展势头。店内销售增长略有放缓,但生鲜食品和饮料等品类仍有增长潜力
报告重点分析了哪些方面?
报告重点分析了CASY的盈利能力、运营效率及市场竞争力。公司燃料利润率表现突出,达到47.8美分/加仑,与行业平均水平相当。分析师关注其店内销售增长放缓,尤其是生鲜食品和饮料品类,以及营销费用上涨对利润的影响
当前市场对CASY的判断是什么?
市场对CASY的估值已接近历史高位,股价目标价调至910美元,分析师认为当前估值已反映大部分风险。公司需通过持续增长和并购机会实现估值提升。报告维持“行业表现”评级,反映其相对估值水平
报告提示了哪些风险因素?
报告提示的主要风险包括消费者支出和农业经济环境变化,可能影响公司盈利能力。人工成本上升和劳动力短缺可能推高运营费用。此外,农业商品价格波动和乳制品价格变动也可能对收入产生负面影响
你可能感兴趣
22/1H23财年尽管面临行业逆风,但仍具有弹性
招银国际2023-05-02
2026财年利润率改善,但2027财年仍存风险;目标价上调5.6%,维持跑输大盘评级
美国银行2026-10-07
中国经济:开局良好,仍面临挑战
招银国际2024-04-17
Dunelm集团PLC 2026财年略超预期,2027财年开局更艰难;战略更新优先推动销售增长
加拿大皇家银行2026-09-08
德意志交易所:稳健季度预期,除国债收益逆风外表现良好
德意志银行2025-07-10
AIA警告:2014年第1季度-尽管逆风较大,但仍表现强劲
德意志银行2014-04-11
Hydoo International Holding Limited:2016财年业绩不佳,但Hysoo 2018s仍提供良好的收益率
信息技术德意志银行2017-04-03
尽管一月销售良好,但仍面临压力
兴业金融证券2018-02-08
宏观周报:经济继续恢复,但消费仍面临压力
东海证券2020-05-17