猜你想问
百事公司2026年业绩表现如何?
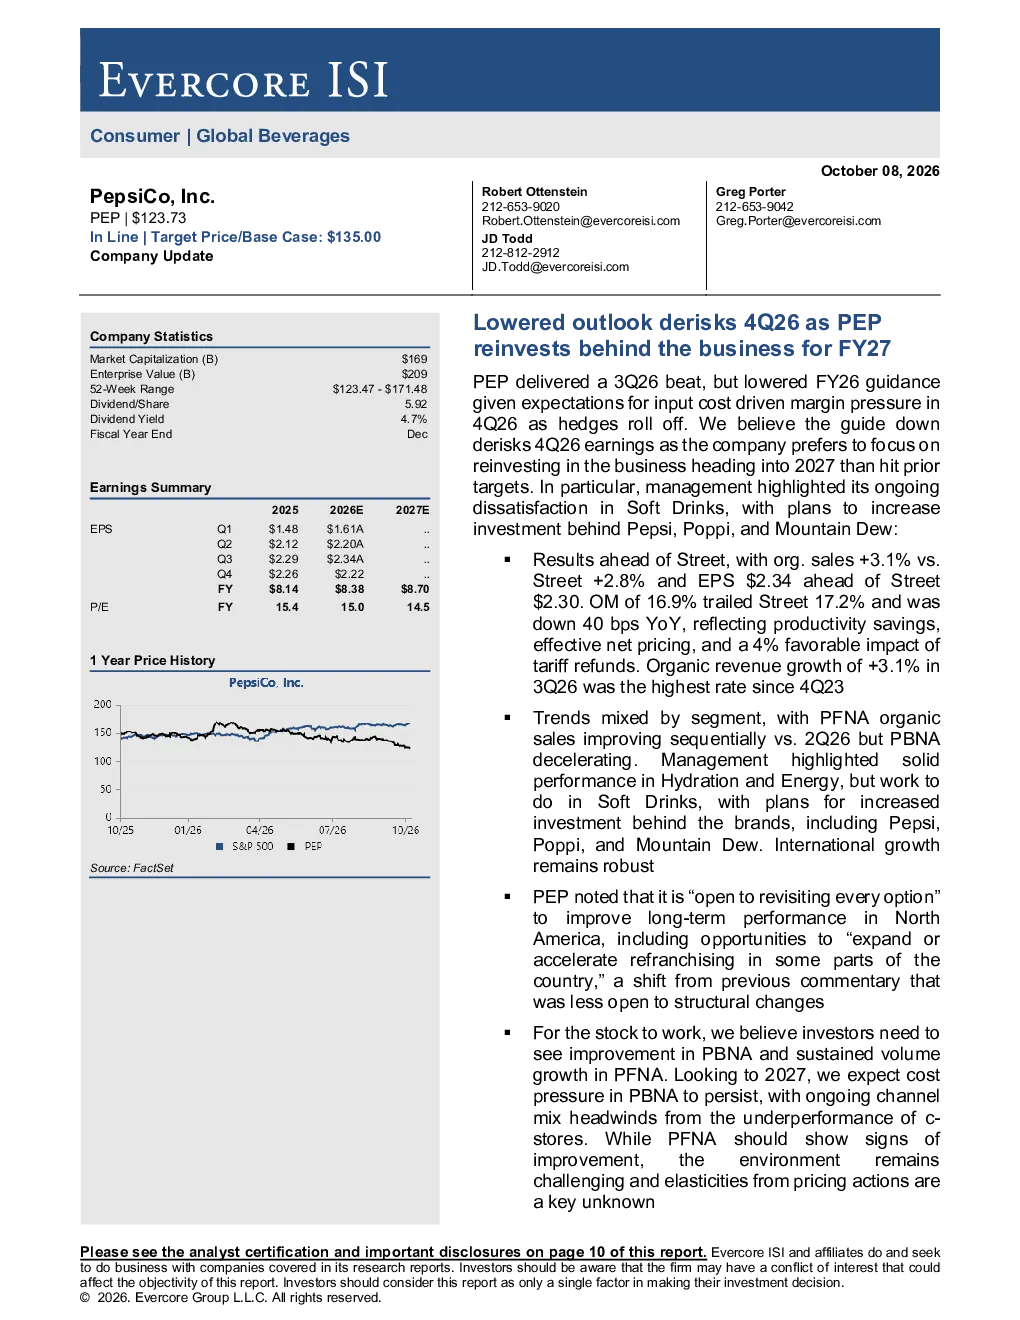
百事公司2026年第三季度业绩超预期,有机销售额同比增长3.1%,超出市场预期;每股收益为2.34美元,高于市场预期2.30美元。然而,公司下调了2026财年指引,预计每股收益增长率为2.5-3.5%,低于之前的5-7%,主要由于预计第四季度将面临输入成本驱动的利润率压力。
百事公司在食品和饮料业务上的发展策略是什么?
百事公司在食品和饮料业务上采取多元化发展策略。瓶装饮料业务中,软饮料业务表现不佳,公司计划增加对百事、Poppi和山地汽水的投资,同时饮料业务增长稳健,Gatorade和Gatorlyte表现突出,无糖和风味CSD品种持续表现良好。食品业务方面,美国便利食品有机收入环比改善,Doritos、Cheetos、Ruffles和Miss Vickies实现销量和净收入增长,公司在薯片、卷曲和膨胀零食、波浪形谷物片、grits、(Quaker)米零食、风味意大利面和松饼混合物及糖浆等品类中取得销量份额增长。
百事公司2027财年的业务再投资计划有哪些?
百事公司宣布将股息提高4%,并启动到2030年2月28日为止的4年1000亿美元回购计划,约占流通股的4.5%。公司正在寻找“嵌入式”收购机会,重点关注快速增长领域的“先发优势或额外规模”,例如健康零食。预计2026年资本支出低于净销售额的5%,预计投资在人工智能投资和COVID期间的过度支出后已达到顶峰,2027年及以后水平可能进一步下降。公司致力于每年推动超过10亿美元的生产力提升,以支持广告和营销以及消费者价值的重大投资。
当前市场对百事公司的判断是什么?
当前市场对百事公司的判断显示,公司2026年第三季度业绩超预期,但2026财年指引下调,预计每股收益增长率为2.5-3.5%,低于之前的5-7%,主要由于预计第四季度将面临输入成本驱动的利润率压力。国际业务增长强劲,食品业务占比提升至约45%,但软饮料业务表现不佳,公司计划增加投资。市场关注公司如何平衡成本节约与再投资,以及其在健康零食等领域的增长计划执行情况。
百事公司面临哪些主要风险?
百事公司面临的主要风险包括:商品通货膨胀高于预期,可能导致成本压力加大;竞争强度高于预期,可能导致定价压力;零售商的更大推背,可能影响产品销售;消费者支出低于预期,可能影响整体业绩;健康和保健问题或影响饮料和零食需求的税收政策;能量饮料等增长计划的执行风险。公司需密切关注这些风险,并采取相应措施以降低潜在影响。