猜你想问
这份研报的核心内容是什么?
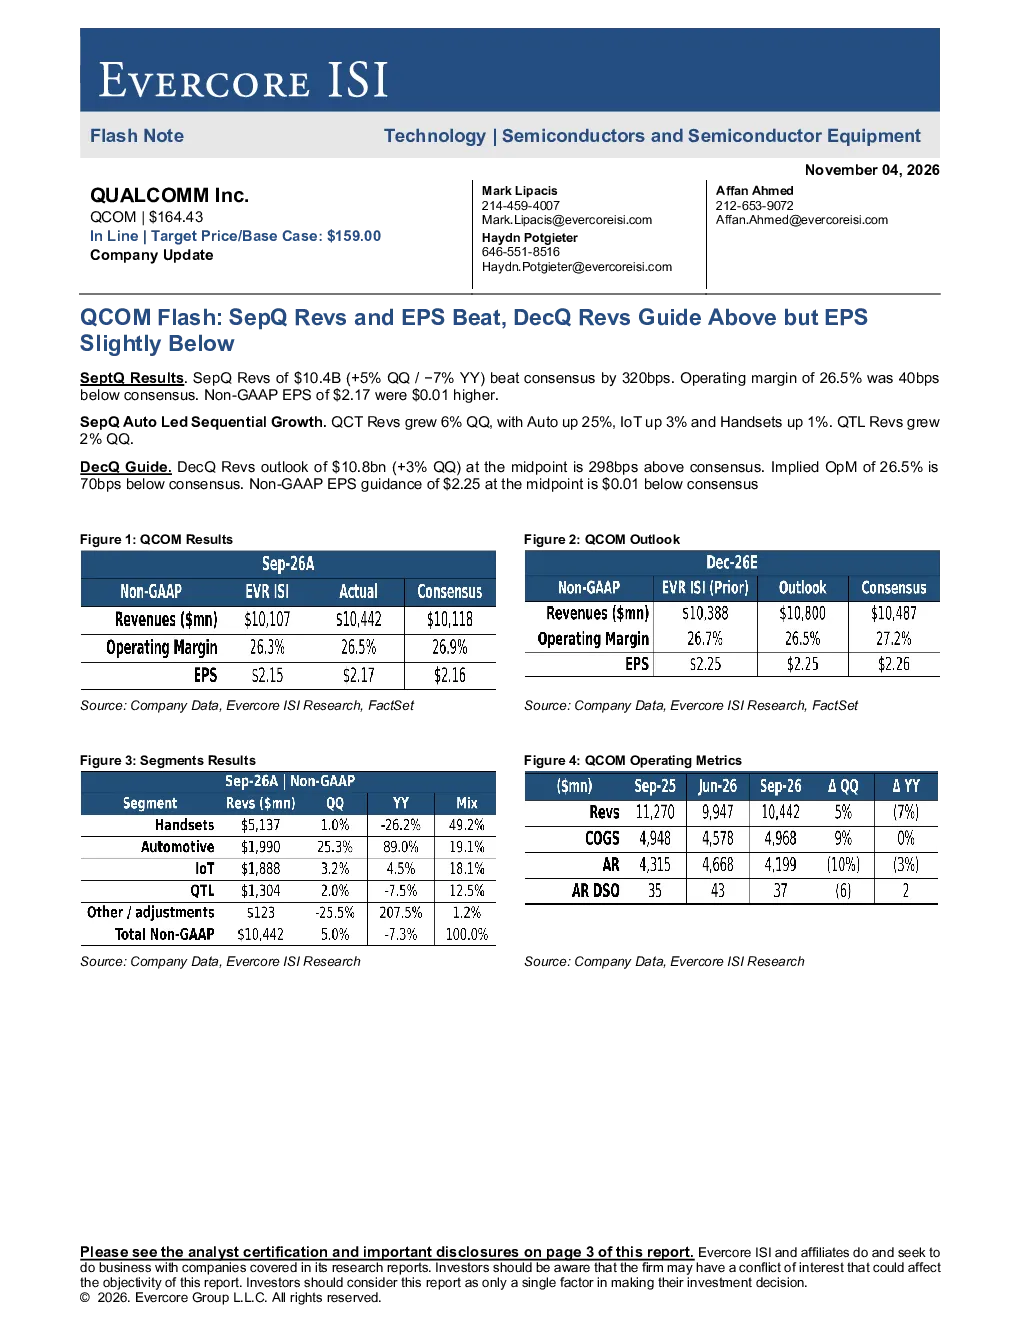
该研报分析了高通股份有限公司的业务表现和未来展望。报告显示,高通2026年9月季度营收同比增长6%,汽车业务增长25%,物联网业务增长3%,手机业务增长1%。九月份收入104亿美元,环比增长5%但同比下降7%,超出市场预期320个基点。DecQ营收预期为10.8亿美元,比市场预期高298个基点,但隐含的营业利润率比市场预期低70个基点。非GAAP每股收益预期为2.25美元,比市场预期低0.01美元。研报还提到高通2027年每股收益预期为10.94美元,市盈率为16倍。
半导体行业的发展趋势如何?
半导体行业持续呈现多元化发展趋势。汽车和物联网应用成为重要增长点,高通汽车业务增长25%,物联网业务增长3%,显示出行业对智能化、互联化需求的强劲。同时,PC市场份额的显著增长也反映了终端市场的需求变化。然而,手机业务增长放缓至1%,表明该领域竞争加剧,市场份额面临挑战。数据中心业务的进入为行业带来新机遇,但具体表现仍需持续关注。
研报重点分析了哪些方向?
研报重点分析了高通各业务板块的营收增长情况,特别是汽车、物联网和手机业务的表现。报告详细对比了高通与市场预期的营收、利润率及每股收益预期,并对其2027年的业绩进行了预测。此外,研报还评估了高通面临的风险因素,包括手机业务竞争加剧、MCU同行在汽车/物联网领域的竞争,以及数据中心业务进入的不确定性。
当前市场对高通的判断是什么?
市场对高通的判断呈现谨慎乐观态势。高通2026年9月季度营收超出市场预期,且DecQ营收指引高于预期,显示出公司较强的市场适应能力。然而,EPS预期略低于市场预期,反映出部分盈利能力压力。Evercore ISI给予高通“跑赢市场”评级,预计其总回报率将高于分析师覆盖板块的预期总回报率,表明市场对其长期发展仍持积极态度。
研报提示了哪些风险?
研报提示了高通面临的多重风险。 upside 风险包括汽车和物联网应用的快速增长,以及PC市场份额的显著提升。 downside 风险则主要集中在手机业务,如市场份额恶化、竞争加剧,以及数据中心业务进入的不确定性。此外,MCU同行的竞争也对高通在汽车和物联网领域的业务构成挑战。这些风险因素可能影响高通的未来业绩表现。