猜你想问
ARM的CPU复兴策略核心是什么?
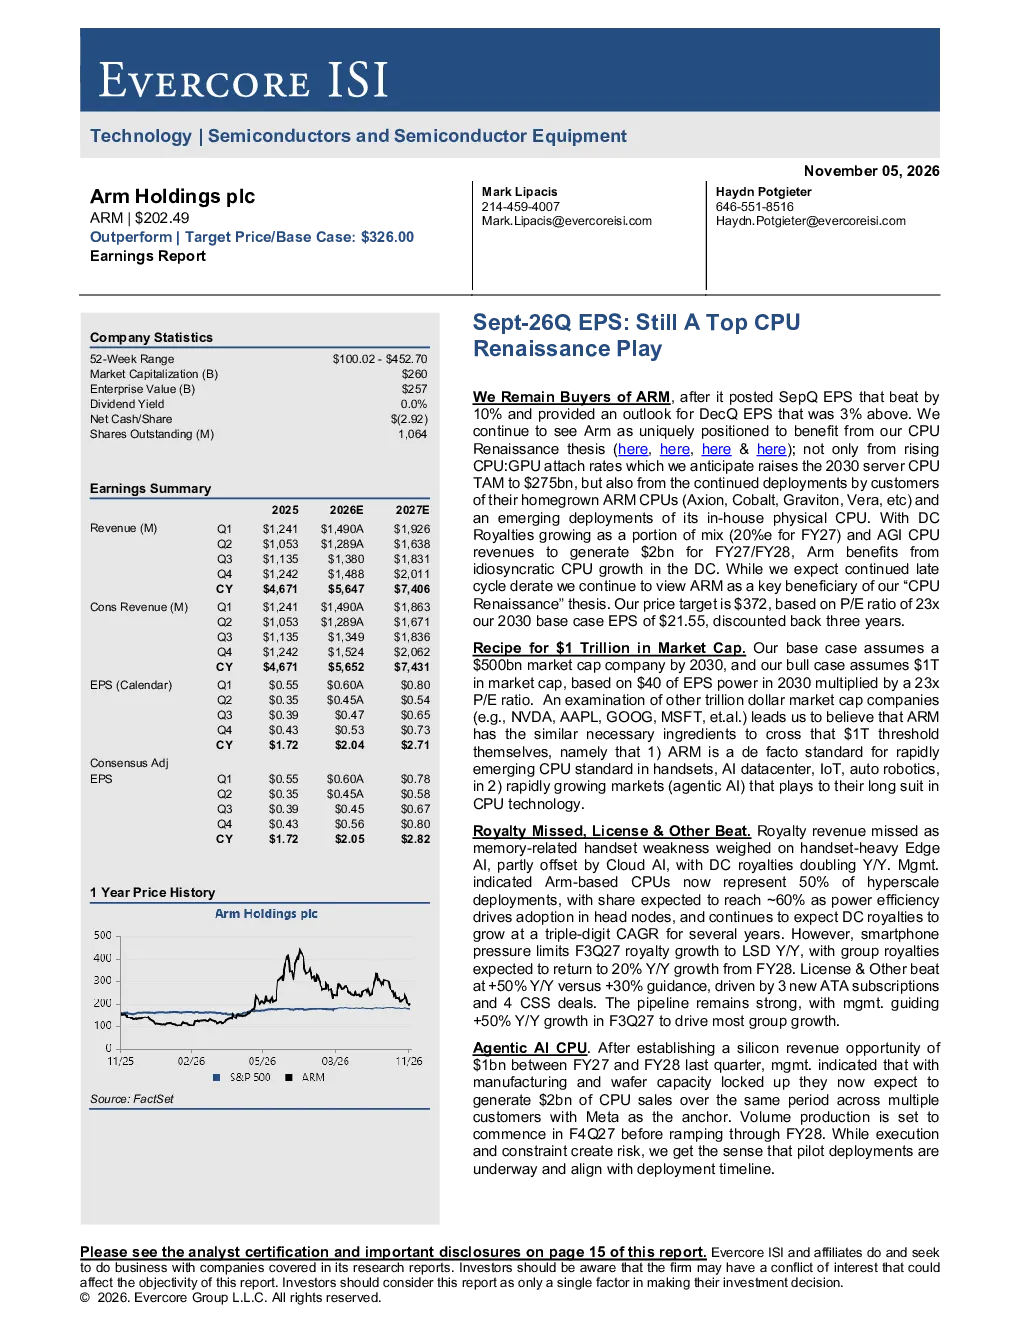
ARM的CPU复兴策略核心在于其在CPU:GPU附加率提升、数据中心ARM CPU部署增长以及自家物理CPU推出方面的独特定位。Evercore ISI维持对ARM的“增持”评级,目标价326美元,主要看重ARM在CPU重生(CPURenaissance)中的优势。随着自主AI工作负载的兴起,ARM的单线程和精简指令集(RISC)架构在性能功耗比方面具有明显优势,预计将推动CPU:GPU比例从1:4-8调整至1:1或更高,带动AI服务器CPU市场规模增长至150-225亿美元。ARM的指令集架构(ISA)已成为手机(约99%市场份额)的事实标准,并正在成为数据中心CPU的标准,目前占超大规模数据中心CPU市场份额约50%。预计到2030年,ARM市值有望达到1万亿美元,成为行业新标准。
数据中心领域ARM的发展趋势如何?
数据中心领域ARM的发展趋势非常积极。根据报告,数据中心授权收入同比增长100%,预计未来几年将保持三位数增长率。ARM的CPU正在成为数据中心CPU的标准,目前占超大规模数据中心CPU市场份额约50%。随着自主AI工作负载的兴起,ARM架构在性能功耗比方面的优势将推动CPU:GPU比例从1:4-8调整至1:1或更高,这将带动AI服务器CPU市场规模增长至150-225亿美元。ARM自家物理CPU的推出也是重要趋势,预计在2027-2028年间带来20亿美元收入,Meta为主要客户。这些因素共同推动ARM在数据中心领域的持续扩张。
报告对ARM未来几年的收入增长有何预测?
报告对ARM未来几年的收入增长预测非常乐观。预计2026年12月季度收入为15.4亿美元,同比增长7%;非GAAP毛利率44.4%,高于预期9个基点。2027-2028年收入年复合增长率预计为24%和33%,其中授权业务增长50%和50%。数据中心授权收入同比增长100%,预计未来几年将保持三位数增长率。ARM自家物理CPU在2027-2028年间预计带来20亿美元收入。这些数据显示ARM收入增长的多维度驱动因素,包括数据中心业务扩张、授权业务增长以及自家CPU业务的成功。
当前ARM在CPU市场的市场地位如何?
当前ARM在CPU市场的市场地位正在显著提升。ARM的指令集架构(ISA)已成为手机(约99%市场份额)的事实标准,并正在成为数据中心CPU的标准。目前,ARM占超大规模数据中心CPU市场份额约50%,显示出其在高性能计算领域的强大竞争力。随着自主AI工作负载的兴起,ARM架构在单线程和性能功耗比方面的优势更加凸显,预计将推动CPU:GPU比例从1:4-8调整至1:1或更高。这种市场地位的提升为ARM带来了巨大的增长潜力,使其成为CPU复兴的关键参与者。
投资ARM需要注意哪些风险?
投资ARM需要注意的风险主要包括:首先,RISC-V的竞争可能对ARM的市场份额构成挑战,尽管目前ARM在手机和数据中心领域已建立强大的生态优势。其次,x86市场份额的增长如果不及预期,可能影响ARM在服务器市场的扩张。第三,与中国的关系变化可能对ARM的业务产生不确定性,尤其是在地缘政治紧张背景下。最后,新物理芯片的良率问题也是潜在风险,因为自家物理CPU的成功推出依赖于生产良率的稳定。这些风险需要投资者密切关注,但报告仍看好ARM长期的发展前景。