猜你想问
这份研报的核心内容是什么?
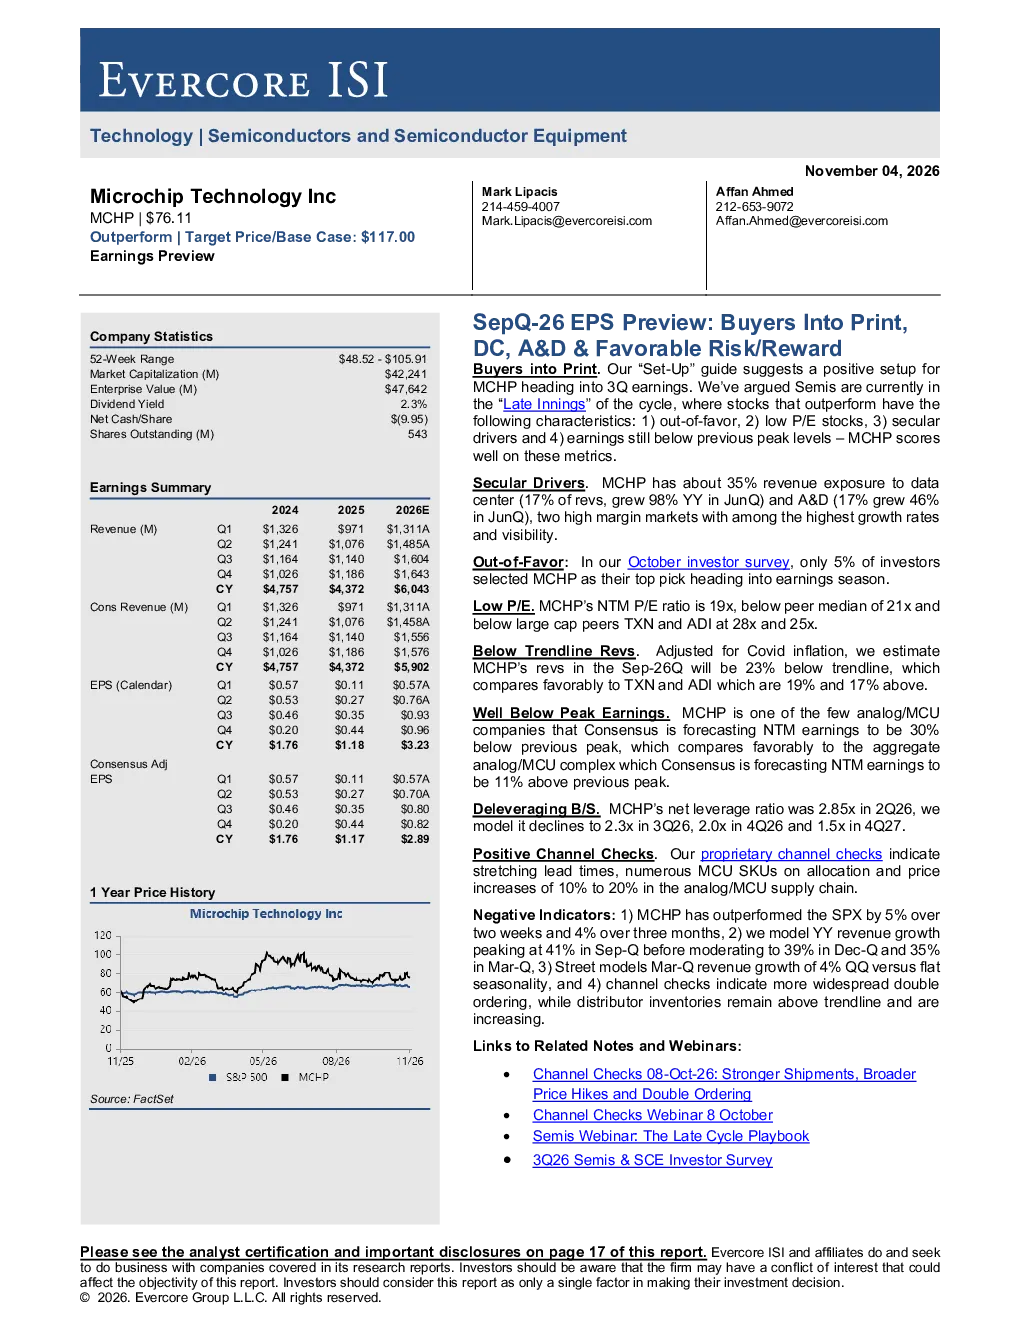
这份研报分析了微芯科技(MCHP)即将发布的2026年9月季度财报,指出其EPS可能超预期。报告强调MCHP符合半导体周期后期阶段表现优异的股票特征,如不受青睐、低市盈率、长期增长驱动和盈利仍低于历史峰值。MCHP约35%的收入来自数据中心和汽车电子两大高利润率市场,增长率和可见性均较高。报告还指出MCHP的NTM市盈率为19倍,低于同行中位数,且净杠杆率预计将去杠杆化至1.5倍。渠道检查显示交货时间延长,供应链价格上涨10%-20%
数据中心和汽车电子赛道的发展趋势如何?
数据中心和汽车电子赛道是半导体行业的重要增长引擎。报告显示,MCHP约35%的收入来自这两大市场,其中数据中心收入同比增长98%,汽车电子同比增长46%,且增长率和可见性均较高。这表明这两个赛道不仅利润率高,而且市场需求强劲,为MCHP等半导体公司提供了良好的发展机遇。未来,随着数字化和智能化进程的加速,这两个赛道有望继续保持高速增长态势
研报重点分析了哪些方面?
研报重点分析了微芯科技(MCHP)的周期位置、长期增长驱动、估值水平以及供应链状况。报告指出MCHP符合半导体周期后期阶段表现优异的股票特征,如不受青睐、低市盈率、长期增长驱动和盈利仍低于历史峰值。此外,报告还分析了MCHP的NTM市盈率为19倍,低于同行中位数,且净杠杆率预计将去杠杆化至1.5倍。渠道检查显示交货时间延长,供应链价格上涨10%-20%
当前半导体市场的现状如何?
当前半导体市场处于周期后期阶段,整体表现优异。报告指出,MCHP符合此阶段表现优异的股票特征,包括不受青睐、低市盈率、长期增长驱动和盈利仍低于历史峰值。数据中心和汽车电子两大高利润率市场为半导体公司提供了良好的发展机遇,其中数据中心收入同比增长98%,汽车电子同比增长46%。然而,渠道检查显示交货时间延长,供应链价格上涨10%-20%,表明市场仍面临一定的压力
研报提示了哪些主要风险?
研报提示的主要风险包括全球供应链中断、中国基于的竞争以及国内竞争。报告指出,全球供应链中断可能导致交货时间延长和供应链价格上涨,中国基于的竞争可能对MCHP的市场份额造成压力,而国内竞争(如TXN、ADI和/或NXPI)也可能影响MCHP的盈利能力。此外,报告还提到MCHP过去两周和三个月的表现均优于标普500指数,但预测2026年9月季度收入增长率将在9月达到41%,随后放缓至12月和3月的39%和35%