猜你想问
这份研报的核心内容是什么?
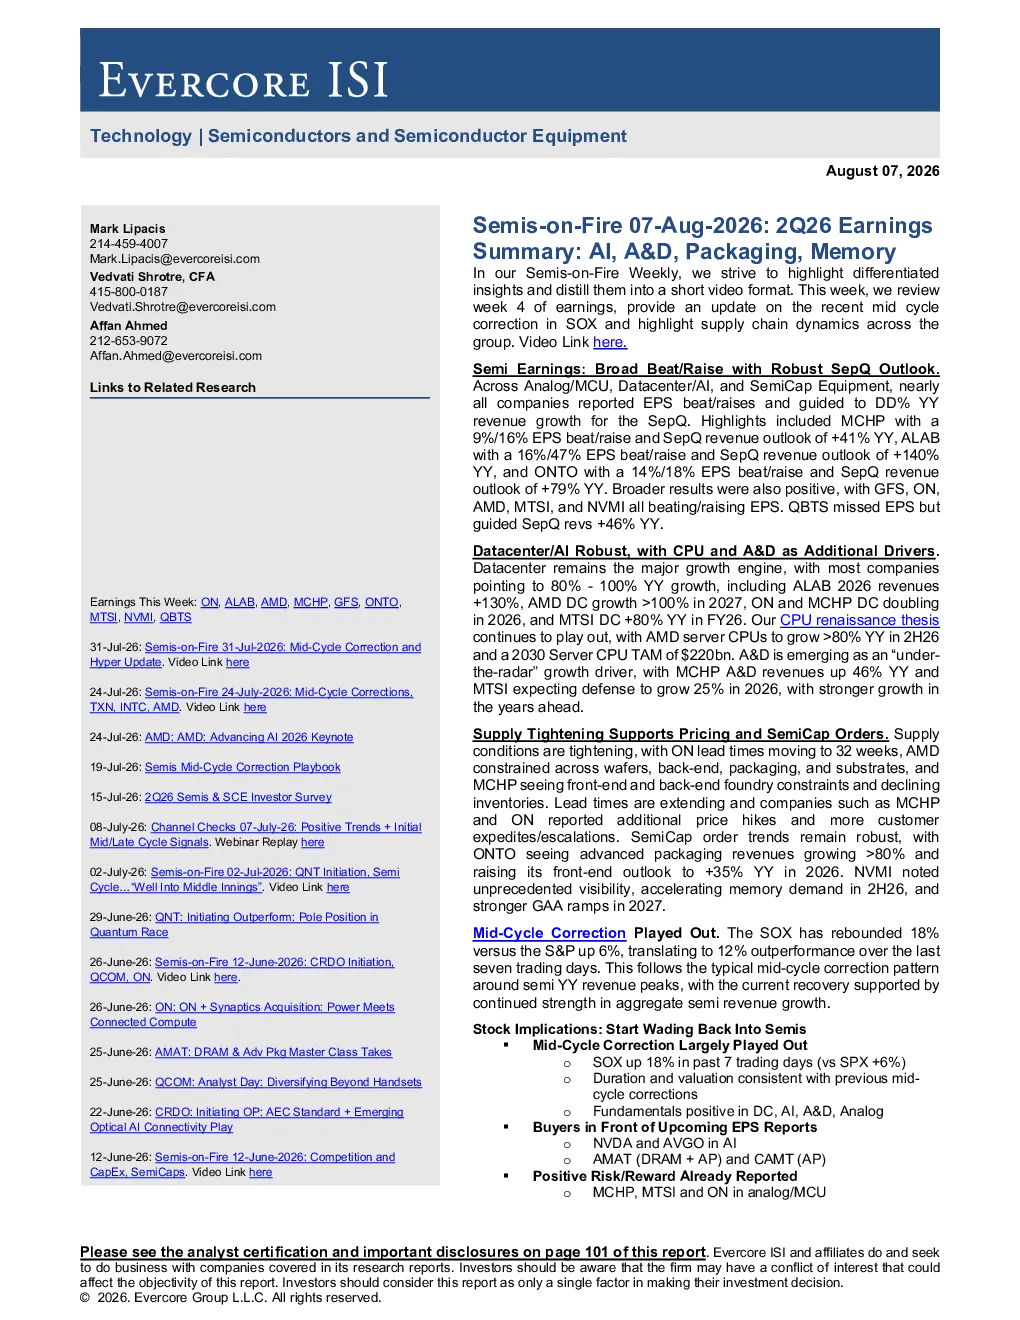
这份研报的核心内容是半导体行业中期调整结束,进入上行周期,数据中心和人工智能成为主要增长引擎。报告指出数据中心业务预计增长80%-100%,人工智能业务持续增长。模拟/微控制器和半导体资本设备领域表现强劲,几乎所有公司都报告了每股收益超预期或上调,并预计第三季度收入同比增长超过20%。供应链紧张支撑定价和半导体资本设备订单,AI的发展改变了计算需求模式,推动CPU需求增长,ARM在AI CPU市场具有优势。
半导体行业未来发展趋势如何?
半导体行业未来发展趋势显示,AI的发展改变了计算需求模式,从传统的以人为单位的需求转变为以AI代理为单位的多元需求,推动CPU需求增长。AI芯片需求持续旺盛,并从美国头部云服务商扩展到欧洲和亚洲的本地云服务商。ARM的CPU架构高效节能,核心数量多,适合AI代理工作负载,将在AI CPU市场占据优势。量子计算具有颠覆性潜力,目前处于早期阶段,但NVDA已经开始布局量子计算市场。
研报重点分析了哪些方向?
研报重点分析了半导体行业的中期调整结束和进入上行周期,数据中心和人工智能作为主要增长引擎。报告还重点分析了模拟/微控制器和半导体资本设备领域的强劲表现,供应链紧张对定价和订单的影响,AI对计算需求模式的改变,以及AI芯片需求的持续旺盛。此外,报告还分析了NVDA、AMD、AVGO与OpenAI的合作对各自市场竞争力的影响,以及NVDA与英特尔合作拓展AI生态的情况。
当前半导体市场现状如何判断?
当前半导体市场现状显示,行业已结束中期调整,进入上行周期。数据中心和人工智能领域保持强劲增长,大部分公司预计数据中心业务增长80%-100%,人工智能业务持续增长。模拟/微控制器和半导体资本设备领域表现强劲,几乎所有公司都报告了每股收益超预期或上调,并预计第三季度收入同比增长超过20%。供应链紧张导致订单饱满,交货时间延长,公司报告了价格上涨和客户加急订单增加。AI芯片需求持续旺盛,并从美国头部云服务商扩展到欧洲和亚洲的本地云服务商。
研报中提示了哪些风险?
研报中提示的风险包括,虽然半导体行业整体进入上行周期,但半导体资本设备行业进入低个位数增长时代,未来增长将来自内存和先进逻辑的复苏。此外,中国落后节点收入占比提升,虽然覆盖范围主要竞争领域不受影响,但需关注全球供应链波动和地缘政治风险对行业的影响。AI技术的发展迅速,但同时也带来了技术路线不确定性和市场竞争加剧的风险。