猜你想问
这份研报的核心内容是什么?
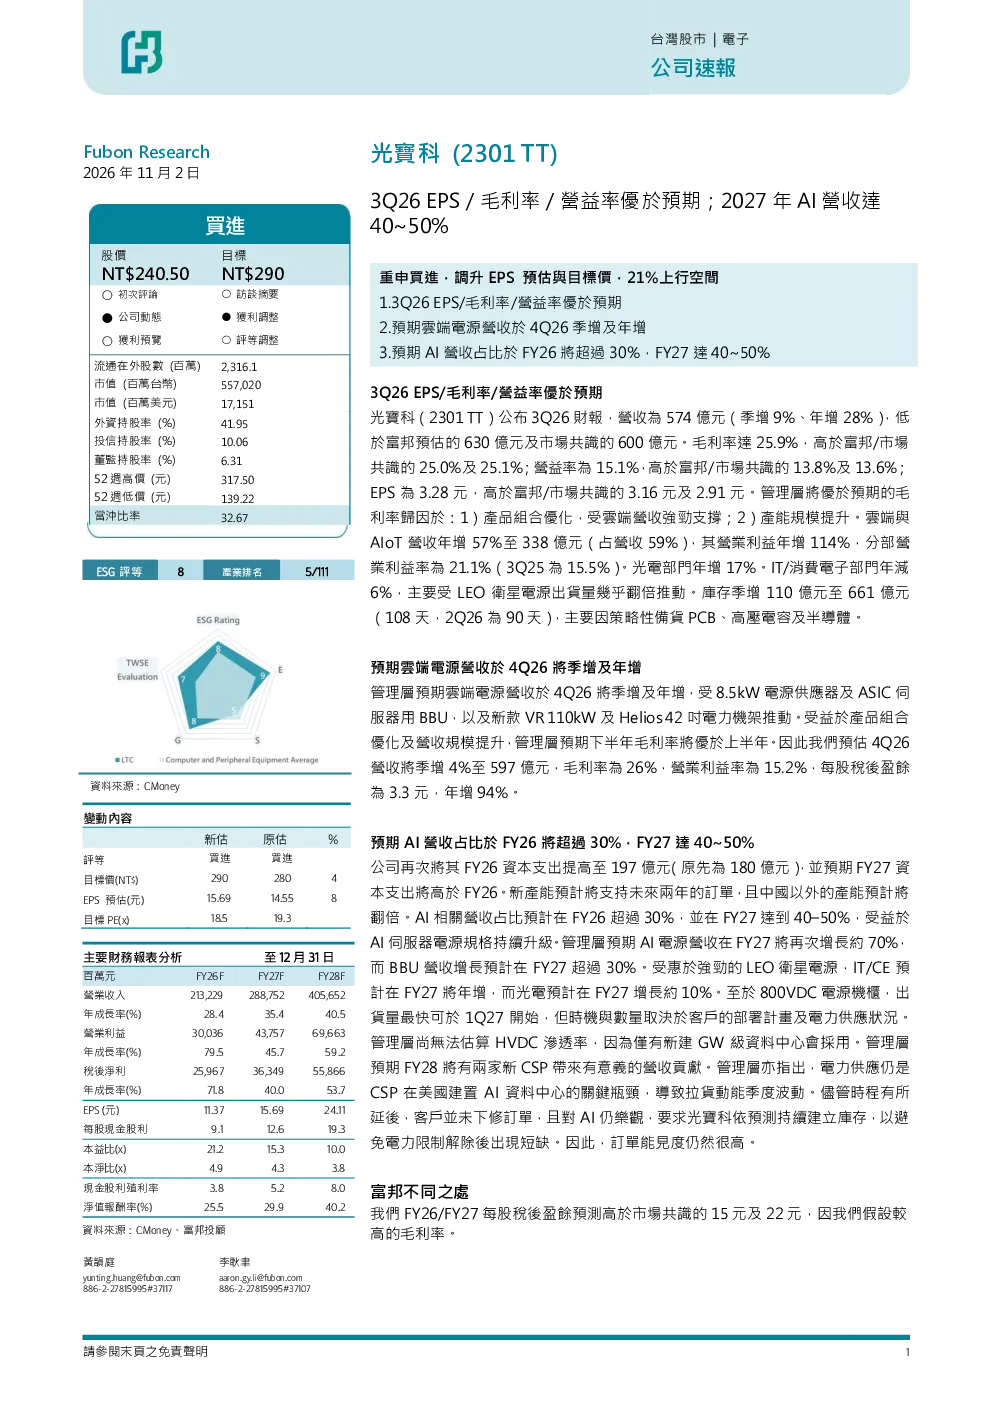
这份研报主要分析了光宝科2026年第三季度的财务报告,指出其EPS、毛利率和营业利润率均优于市场预期。报告显示,公司营收达到574亿元,同比增长28%,毛利率为25.9%,营业利润率为15.1%,EPS为3.28元。报告还强调了公司在云端和AIoT领域的强劲表现,这两个分部的营收占公司总营收的59%,营业利益年增114%。此外,报告还预测了公司未来几个季度的营收和利润情况,预计2026年全年AI营收占比将超过30%,2027年将达到40~50%。
AI行业的发展趋势如何?
根据这份研报,AI行业正经历快速发展,尤其在服务器和电源领域。光宝科预计2027年AI相关营收将达到其总营收的40~50%,显示出AI市场的高增长潜力。报告中特别提到,AI服务器电源业务预计将增长约70%,而BBU(基带处理单元)业务也将实现超过30%的增长。此外,800VDC电源机柜等新技术也在逐步推广中,预示着AI基础设施建设的持续升级。这些数据表明,AI行业将持续保持高速增长态势,为相关企业带来广阔的市场机遇。
研报重点分析了光宝科的哪些方面?
这份研报重点分析了光宝科在云端和AIoT领域的业务表现和未来增长潜力。报告指出,光宝科的云端和AIoT营收占其总营收的59%,且营业利益年增114%,显示出该业务板块的强劲盈利能力。此外,报告还详细分析了公司在AI服务器电源、BBU等产品的市场表现和未来发展趋势,并预测了公司AI相关业务的营收占比将在2027年达到40~50%。报告还关注了公司在产能规模提升、产品组合优化等方面的优势,这些因素共同支撑了公司未来的增长。
目前AI服务器市场的现状如何?
根据这份研报,AI服务器市场正处于快速发展阶段,市场需求旺盛。报告中提到,光宝科预计2027年AI相关营收将达到其总营收的40~50%,其中AI服务器电源业务预计将增长约70%,BBU业务也将实现超过30%的增长。这些数据反映出AI服务器市场的强劲增长势头。此外,报告中还提到了800VDC电源机柜等新技术在AI服务器领域的应用,表明市场正在不断涌现新的技术和产品,推动行业持续升级。总体来看,AI服务器市场前景广阔,但同时也面临着技术迭代快、供应链紧张等挑战。
研报提示了哪些风险?
这份研报提示了光宝科和AI行业面临的主要风险。首先,供应链限制是潜在的风险因素,报告中提到PCB、高压电容和半导体等关键零部件的供应可能存在瓶颈,影响公司产能和生产计划。其次,AI服务器需求的不确定性也是需要关注的风险,虽然市场前景广阔,但实际需求可能受到宏观经济环境、技术发展等多方面因素的影响。此外,报告中还提到了市场竞争加剧的风险,随着更多企业进入AI服务器领域,市场竞争将更加激烈,可能影响公司的市场份额和盈利能力。这些风险因素需要投资者密切关注。