猜你想问
義隆3Q26营收为何低于预期?
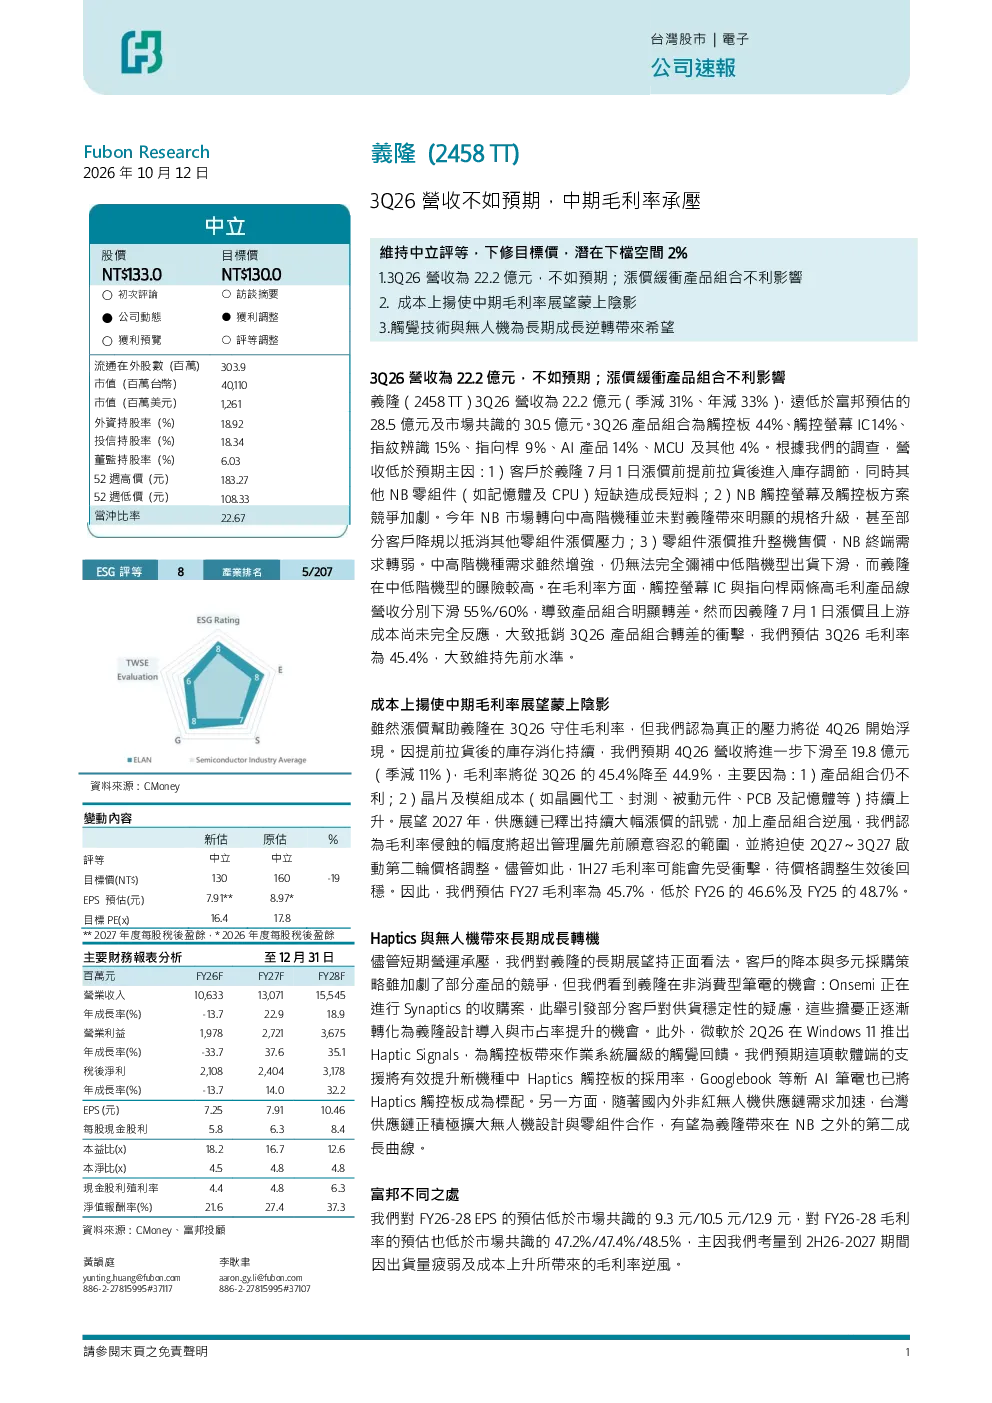
義隆3Q26营收低于预期主要受客户提前拉货及NB零组件短缺影响,导致库存调节困难。同时,NB触控屏幕及触控板方案竞争加剧也对其营收造成压力。这些因素叠加使得公司实际营收远低于市场预期,季度环比和同比均出现显著下滑。
義隆中期毛利率承压的原因是什么?
義隆中期毛利率承压主要由于成本上涨。虽然公司通过涨价暂时稳住了毛利率,但成本上升预计将从4Q26开始对毛利率产生持续压力。晶片及模组成本持续上升是主要推手,这将迫使公司可能在2Q27至3Q27启动第二轮价格调整,以应对成本挑战。
義隆在哪些赛道有长期增长机会?
義隆在触觉技术市场具有长期增长潜力,特别是Haptics触控板的采用率提升,有望成为新的增长点。此外,无人机市场的加速成长也为義隆提供了在NB之外的第二成长曲线。公司ESG评等较高,也显示出其在可持续发展方面的优势,这些因素共同为義隆带来长期发展希望。
当前NB市场对義隆的影响如何?
当前NB市场对義隆的影响较为复杂。虽然中高阶机种需求增强,但未能完全弥补中低阶机型出货下滑的影响,而義隆在中低阶机型的风险敞口较高。NB市场的需求疲弱和竞争加剧,使得義隆在该领域的增长机会有限,对其整体业绩造成一定压力。
研报提示的義隆主要风险有哪些?
研报提示的義隆主要风险包括NB需求疲弱和材料成本上扬。NB市场需求的波动和竞争的加剧,可能导致義隆的出货量受到影响。同时,晶片及模组等关键材料成本的持续上涨,将进一步压缩公司的利润空间,对其经营业绩带来潜在风险。
你可能感兴趣
公司2021年报及2022一季报点评:营收稳定利润端承压,22Q1毛利率改善
长城证券2022-05-06
2025年报及2026年一季报点评减值致业绩承压,主业营收韧性较强,业务毛利率显著提升,公司低空布局持续深化
华创证券2026-04-27
公司营收承压,毛利率环比改
电子设备国金证券2024-10-28
毛利率与汇率因素导致1Q17每股盈余不如预期;2Q17营收展望大致符合预期
凯基证券2017-04-28
紫光股份(000938):Q3营收环比超预期,毛利率有所承压
西部证券2025-11-22
营收利润符合预期,生产节奏调整导致Q2毛利率承压
食品饮料中邮证券2024-08-15
Q3营收环比超预期,毛利率有所承压-跟踪点评
西部证券2025-11-22
2025年第一季度营收符合预期;毛利率承压
招银国际2025-05-12
营收符合预期,毛利率净利率仍然承压
德邦证券2023-04-29
营收承压、毛利率持续提升,业绩符合预期
交通运输中泰证券2020-04-29