猜你想问
这份研报主要讲了什么内容?
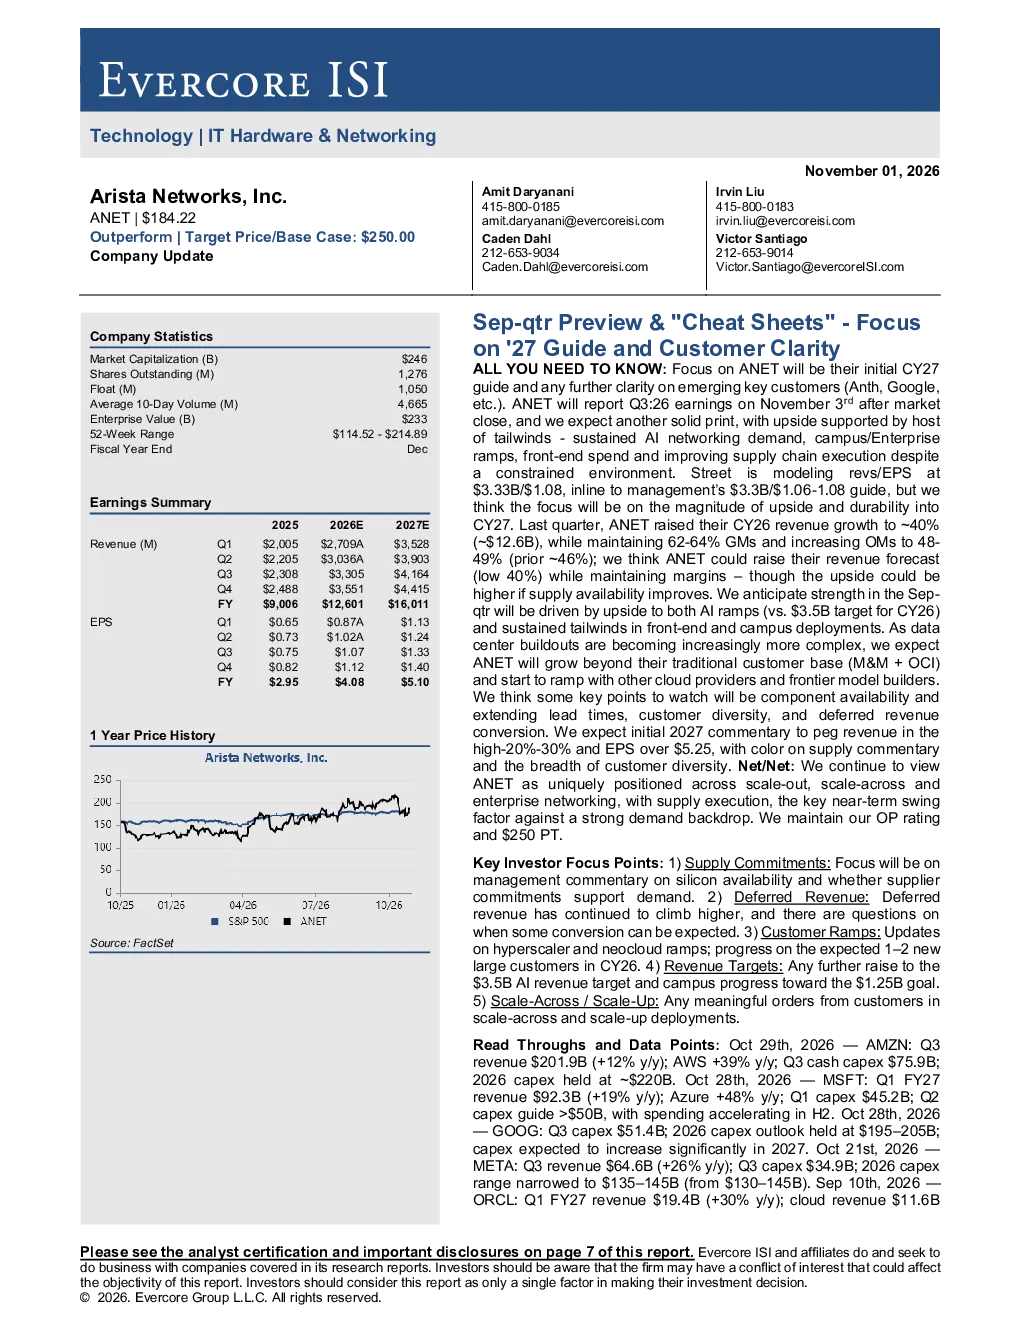
这份研报主要分析了ANETArista Networks公司2027财年第三季度的业绩前瞻,重点关注了公司对2027财年的业绩指引以及客户关系的清晰度。报告指出,市场预期ANET的营收将达到33亿美元,同比增长约28%,环比增长约4%。分析师预计公司将超预期,收入和每股收益(EPS)均有上行潜力,并可能将2026财年的营收目标上调至约126亿美元,同比增长40%。报告还强调了ANET在供应链执行能力、客户多元化以及AI网络需求等方面的优势,并维持了“买入”评级,目标价为250美元。
AI网络赛道的发展趋势如何?
AI网络赛道的发展趋势呈现强劲态势,ANET作为该领域的领先企业,正积极受益于这一趋势。报告指出,AI网络需求是ANETQ3:26业绩增长的重要动力之一,公司正加速拓展与云服务提供商和前沿模型构建商的合作。此外,ANET在可扩展性、跨领域扩展和企业网络领域具有独特定位,凭借其供应链执行能力,在强劲需求背景下成为关键短期驱动因素。AI业务目标方面,ANET预计2026财年AI业务收入将达到35亿美元,显示出该赛道巨大的增长潜力。
研报重点分析了哪些方向?
研报重点分析了ANETArista Networks的业绩指引、客户关系、供应链执行能力、客户多元化以及AI业务等多个方向。报告详细解读了公司对2027财年的业绩预期,并强调了新兴关键客户的重要性。同时,报告也关注了ANET的供应链执行能力,指出其在环境受限的情况下仍能有效支撑增长。此外,报告还分析了ANET在客户多元化方面的策略,以及其在AI网络领域的业务布局和发展目标。这些分析方向共同构成了对ANET未来发展的全面解读。
当前市场对ANET的判断是怎样的?
当前市场对ANETArista Networks的判断较为积极。市场预期ANET的营收将实现显著增长,并预计公司能够超预期完成业绩目标。分析师对ANET的供应链执行能力、客户多元化以及AI业务发展给予了高度评价,认为这些因素将共同推动公司业绩的持续增长。此外,ANET在可扩展性、跨领域扩展和企业网络领域的独特定位也使其成为市场关注的焦点。综合来看,市场对ANET的未来发展持乐观态度。
研报提示了哪些风险?
研报提示了ANETArista Networks在发展过程中可能面临的风险。首先,组件供应情况的不确定性可能影响公司的交付周期和业绩表现。其次,客户多元化虽然有助于降低风险,但也可能带来新的挑战和不确定性。此外,递延收入的转化情况也需要持续关注,因为其直接影响公司的现金流和盈利能力。最后,AI网络赛道的快速变化也可能对公司的发展带来一定的不确定性。这些风险因素需要投资者在评估ANET的投资价值时予以充分考虑。