猜你想问
氦气行业本质是什么?
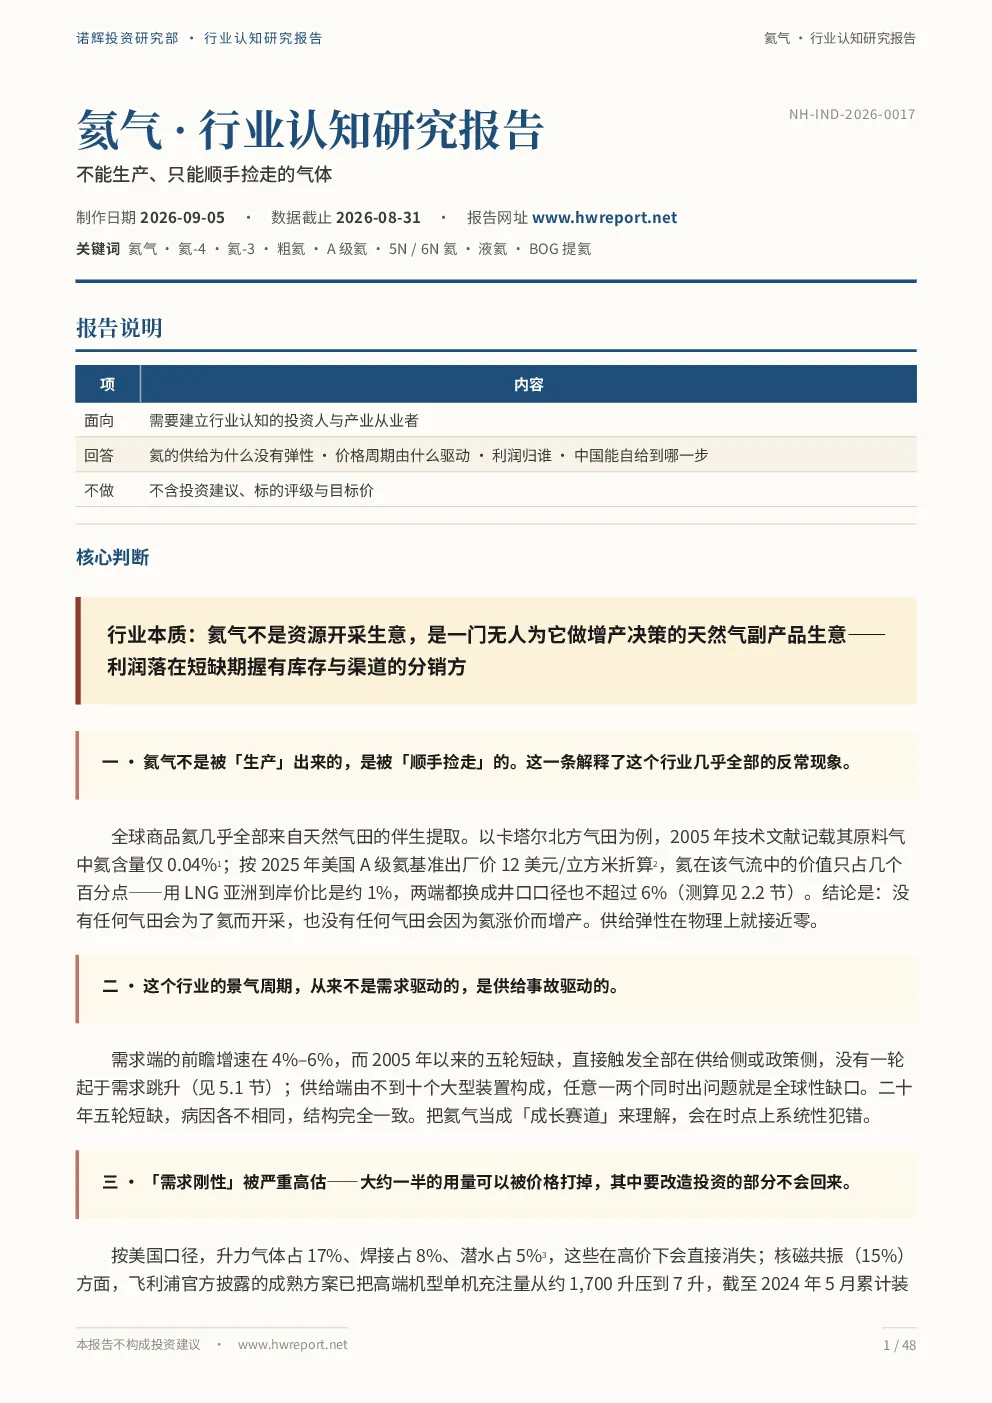
氦气行业本质上是天然气副产品生意,而非资源开采业务。利润主要来源于在短缺时期掌握库存和渠道的分销环节。由于气田主人不会为氦气增产做决策,氦气供给曲线中短期近乎垂直,价格即使上涨十倍也难以吸引新增供给。真正的高壁垒在于液氦的低温物流,即数量有限的专用低温罐箱,由两家外资主导制造,这决定了行业的利润主要集中在中游分销段。
氦气赛道未来发展趋势如何?
氦气赛道未来发展趋势呈现复杂特征。需求端存在成长性,但“需求刚性”被严重高估,升力气体、核磁共振、半导体回收系统等用途可能因价格因素被削弱,真实需求增速在4%-6%。供给端短期内难以大幅增加,但长期存在地缘政治风险,卡塔尔复产和俄罗斯出口管制解除可能引发供给报复性回归。中游低温物流环节受外资制约,中国国产替代虽有进展但难以根本改变进口依赖格局。回收利用是重要补充路径,但当前氦气回收利用率普遍偏低,行业整体仍面临供需结构变化和地缘政治的双重影响。
本报告重点分析了哪些方向?
本报告重点分析了氦气行业的核心本质、供给特性、需求特性、行业壁垒、利润分布、中国现状及未来风险。报告指出氦气非资源开采生意,利润源于分销;供给近乎刚性,气田主不会为氦增产;需求刚性被高估,部分用途可被价格打掉;低温物流是核心壁垒,外资主导制造;利润集中在中游分销;中国困境在于原料有限,国产替代天花板不由努力决定;未来三五年最大风险是供给报复性回归,取决于卡塔尔复产和俄出口管制解除时点。
当前氦气市场现状如何判断?
当前氦气市场呈现供需错配格局。全球产量稳定在每年184-185百万立方米,美国与卡塔尔合计占75.8%,资源主要集中在中东。中国产量仅占总消费的8%,利用率不足32%,2025年总消费约5,818吨。需求结构中,半导体制造、核磁共振等刚性需求占比高,但部分用途存在替代可能。价格方面,2025年常态出厂价12美元/立方米,中国零售价区间18.6-22.7美元/立方米。中国中游在装备和分销网络有进展,但核心低温罐箱依赖外资,长期65%以上对外依存度格局难改。
本报告提示了哪些风险?
本报告提示了氦气行业未来三到五年的核心风险:供给端存在报复性回归可能,主要取决于卡塔尔油气田复产和俄罗斯出口管制解除的时点,这将打破当前供需格局。需求端“刚性”被高估的问题可能加剧,部分用途如升力气体、核磁共振等存在被价格替代的风险,需求真实增速或低于市场预期。中游低温物流环节受制于外资技术壁垒,中国国产替代虽有进展但难以在短期内根本改变依赖格局。此外,氦气回收利用率偏低,行业可持续性仍存隐忧,地缘政治因素对供给端的潜在冲击不容忽视。