猜你想问
F5G 全光网的行业本质是什么?
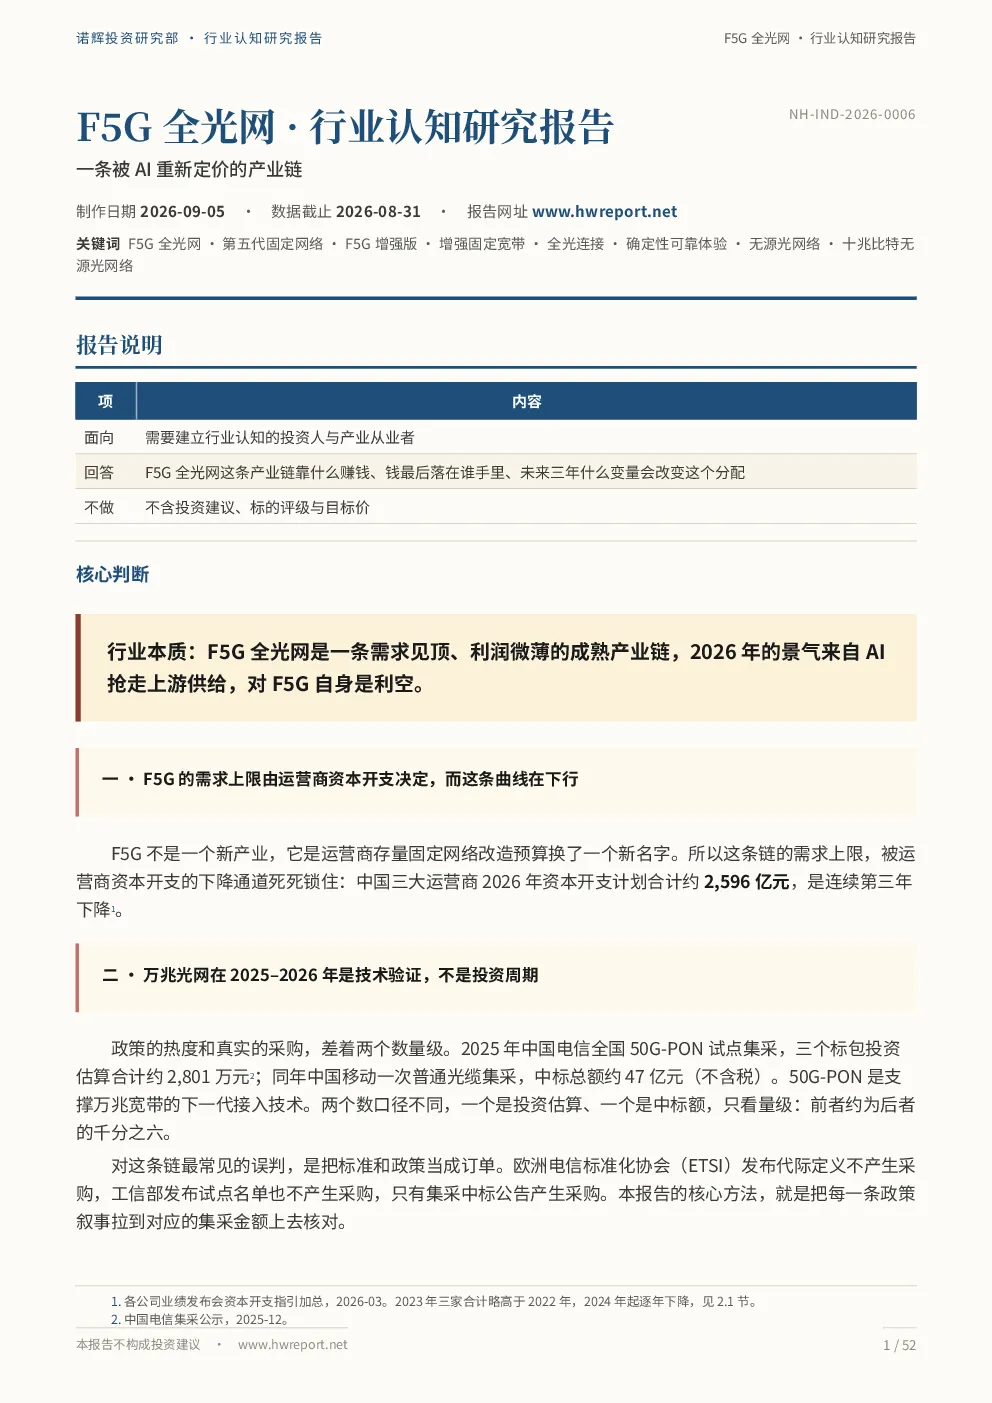
F5G 全光网是一条需求见顶、利润微薄的成熟产业链。2026年的景气主要来自AI抢走上游供给,这对F5G自身是利空。产业链的需求主体是电信运营商,消费者和企业客户并非最终付款方。运营商的资本开支预算是刚性的,且在下降通道里,这导致F5G产业链的利润率被压缩。
F5G 赛道的发展趋势如何?
F5G的需求上限由运营商资本开支决定,而这条曲线在下行。中国三大运营商2026年资本开支计划合计约2,596亿元,是连续第三年下降。万兆光网在2025–2026年是技术验证,不是投资周期。全链利润高度集中在光纤预制棒,新增产能从投资到达产要18–24个月,且这个时间压不下去。海外市场对这条链的价值是提供了一个不受国内运营商资本开支周期约束的现金流来源,但不足以替代运营商成为这条链的需求主体。这轮景气对F5G本身是利空,因为运营商的固网资本开支预算是给定的,光缆集采限价比上一轮中标均价高出约90%,意味着同样的钱能买的东西变少了。
报告重点分析了哪些方向?
报告重点分析了F5G全光网的行业本质、需求上限、技术验证与投资周期、利润集中度、系统设备环节、2026年景气来源、高速光芯片卡脖子风险等。指出全链利润高度集中在光纤预制棒,时间是最硬的壁垒。系统设备环节的壁垒保份额但不保利润,烽火通信和中兴通讯的业绩数据佐证了这一点。AI数据中心成为光纤的第二个大买家,导致光纤价格上涨,进而影响F5G产业链的定价权。
当前F5G 市场现状如何?
当前F5G市场处于需求见顶、利润微薄的成熟阶段。中国三大运营商资本开支连续三年下降,2026年计划合计约2,596亿元。2025年全球FTTH/B占固定宽带总接入数的比例升至73.1%,同比增长7.1%。光纤预制棒环节的供给刚性是2026年光纤价格上涨的关键因素。普通单模光纤(G.652.D 裸纤)的现货价从2025年11月不足20元/芯公里涨到2026年3月的含税94.2元/芯公里,同期运营商的采购量还在下降。中国光纤光缆出口额2025年增至43.2亿美元,占全球出口总额的24.8%。
F5G 行业存在哪些风险?
F5G产业链的地缘暴露程度中等偏低,主要面临的是常规性国际竞争摩擦。高速光芯片卡脖子说法在F5G语境下不成立,当前主力的10G PON及以下所用的光芯片,国产供给充分,这一段不构成断供风险;依赖进口的是25G以上速率,主要用于数据中心和5G前传。AI数据中心成为光纤的第二个大买家,导致光纤价格上涨,进而影响F5G产业链的定价权。运营商的固网资本开支预算是刚性的,且在下降通道里,这导致F5G产业链的利润率被压缩。光缆集采限价比上一轮中标均价高出约90%,意味着同样的钱能买的东西变少了,对F5G本身是利空。