猜你想问
EDR终端安全行业核心价值链分布是怎样的?
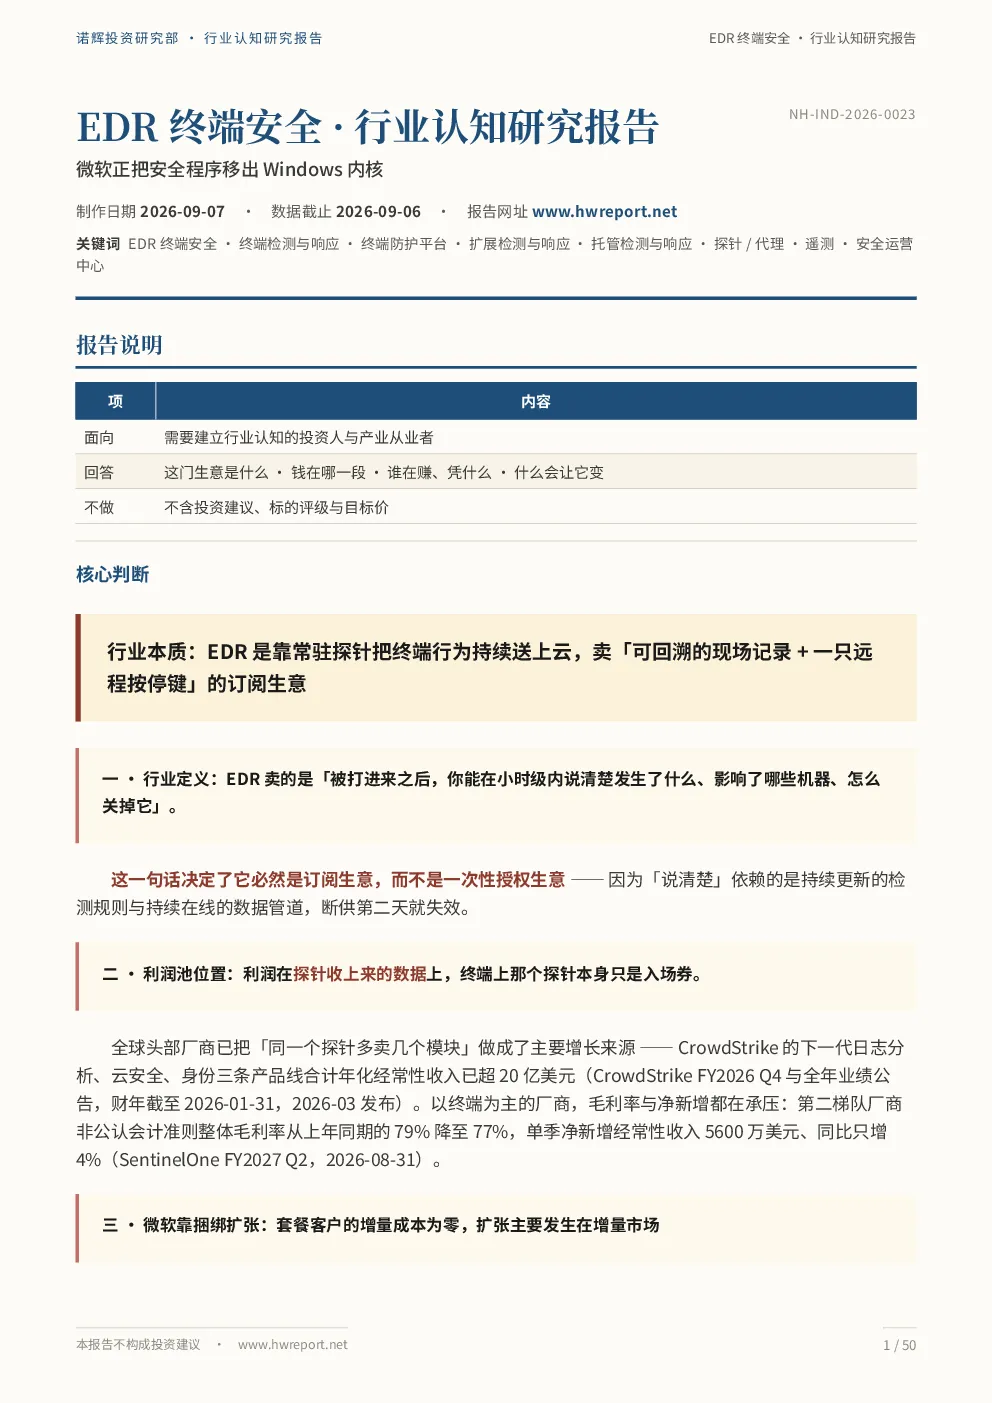
现代终端安全行业基于终端探针持续收集行为数据,提供可回溯的现场记录和远程响应能力,本质上是订阅生意。行业价值高度集中在平台与分析层,利润主要来源于云资源和数据分析能力。价值链分为六层:底层基础设施(云端算力与存储)、操作系统接口(微软、苹果、Linux定义,是行业命门)、终端探针(技术门槛高但竞争激烈)、情报与研究(追踪攻击组织、逆向恶意样本等)、平台与分析(接收全球数据,进行关联分析,提供增值模块,是利润核心)、服务交付(MDR、应急响应等,毛利最低但市场扩张入口)。
终端安全赛道未来发展趋势如何?
终端安全行业未来将分裂成两个市场:已付过钱的市场(客户已购买大型套餐,操作系统厂商将持续渗透)和必须专门买的市场(客户需专门购买,行业集中度将持续提升)。Windows内核接口更换将压缩技术差异化空间,推动行业向服务化转型。AI代理能否替代一线分析员,将决定行业成本结构和定价基准。行业价值重心正从检测能力转向响应时效。
本报告重点分析了哪些方向?
本报告重点分析了终端安全行业的核心价值链分布、供给侧竞争格局、需求侧客户分层、操作系统厂商的渗透影响以及中国市场的独特性。报告指出行业价值分配极不均衡,集中在平台与分析层;操作系统厂商难以攻占专业厂商市场,主要原因是专业厂商护城河来自时间积累而非技术优势;中国市场客户主体不同(党政机关、国企、关键基础设施),预算制度和验收标准与全球市场不同,竞争格局分散,定价基准以合规达标驱动。
当前终端安全市场现状如何判断?
当前终端安全市场呈现价值高度集中在平台与分析层的特征,云资源和数据分析能力是主要利润来源。行业竞争激烈,数据规模与检测质量、多模块与历史数据转换成本构成强壁垒。需求侧由问责驱动,主要购买动机为出事后证明责任、网络保险承保要求和竞争性采购。客户分层包括超大型企业(量谈判筹码,价格敏感度低)、中型企业(预算有限,价格敏感度高)、小微企业(无安全团队,外包人力值守,单端点支出最高)和大型企业(成熟安全运营,迁移成本高)。
本报告提示哪些风险?
本报告提示的风险包括:Windows内核接口更换将压缩技术差异化空间,对纯终端专业厂商不利;操作系统厂商通过捆绑定价在增量市场有杀伤力,但在存量市场影响小;行业价值重心从检测能力转向响应时效,对技术迭代提出更高要求;中国市场需独立分析框架,不能沿用全球逻辑,存在客户主体不同、竞争格局分散、定价基准差异等独特风险。