猜你想问
屏下摄像行业本质是什么?
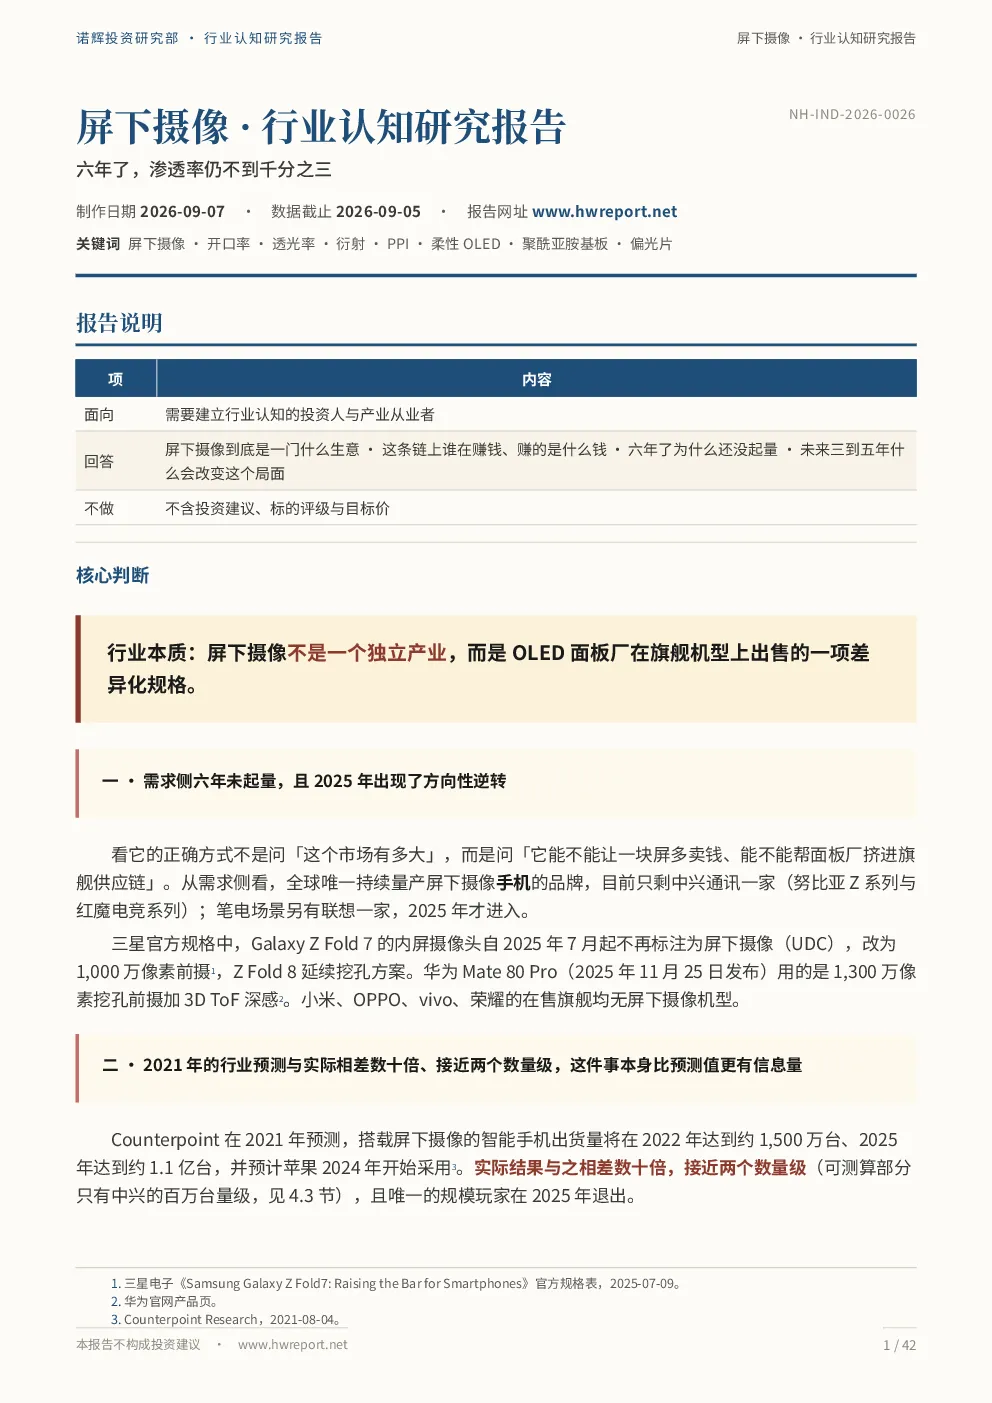
屏下摄像并非独立产业,而是 OLED 面板厂在旗舰机型上提供的差异化规格,其价值主要锚定在显示侧。目前该技术需求六年未起量,2025年出现方向性逆转,仅中兴通讯一家持续量产屏下摄像手机,且其全球份额较低。产业链价值创造集中在面板环节,摄像头环节增量成本与能力接近零,材料环节增量被摊薄在整个 OLED 产业。面板厂投入屏下摄像并非为该产品线盈利,而是为了获取旗舰项目入场券、积累专利资产和技术标签。
屏下摄像行业发展趋势如何?
屏下摄像技术路线存在物理衍射约束,现有技术下像素密度与显示效果、透光率之间存在零和约束,无法同时满足。产业在现有技术下无法同时满足画质和成本要求,需通过材料与堆叠改进缓解约束。苹果是唯一可能将屏下摄像推到千万台量级的变量,AI 图像修复可改善画质但存在边界,折叠屏和笔电场景是潜在需求来源。预计2025年屏下摄像手机渗透率在0.1%-0.25%量级,出货量100万至300万台,占全球智能手机年出货量的0.1%-0.25%
报告重点分析了哪些方向?
报告重点分析了屏下摄像的技术物理约束、产业链价值分布、商业模式以及关键变量。技术层面,衍射问题是核心难点,像素密度与显示效果、透光率存在零和约束;产业链层面,价值创造集中在面板环节,摄像头环节增量成本接近零;商业模式层面,面板厂投入并非为该产品线盈利,而是获取旗舰项目入场券;关键变量层面,苹果是规模化突破的关键,AI图像修复存在边界,折叠屏和笔电场景是潜在需求来源。
屏下摄像市场现状如何?
屏下摄像需求六年未起量,2025年出现方向性逆转,仅中兴通讯一家持续量产屏下摄像手机,且其全球份额较低。2025年屏下摄像手机渗透率预计在0.1%-0.25%量级,出货量100万至300万台,占全球智能手机年出货量的0.1%-0.25%。京东方FDC 2.0实现了430真实PPI,且摄像区与主屏视觉一致;学术界提出的子孔径互补合成与超构表面波前修正路线未见量产验证。维信诺2025年OLED产品毛利率为-1.36%,合肥国资对其增资29亿元。
屏下摄像存在哪些风险?
屏下摄像技术存在物理衍射约束,现有技术下无法同时满足画质和成本要求,需通过材料与堆叠改进缓解约束但存在技术边界。产业链层面,面板厂之间存在零和竞争,专利主要用作谈判筹码而非收许可费。市场层面,需求六年未起量,2025年出现方向性逆转但规模仍较小,仅中兴通讯持续量产且份额较低。关键变量依赖苹果等少数企业,AI图像修复技术存在边界,折叠屏和笔电场景需求尚不明确。A股“屏下摄像”概念板块多数公司并非产业链核心参与者,摄像头与光学镜头公司占比接近一半,存在概念炒作风险。