猜你想问
量子通信研报核心内容是什么?
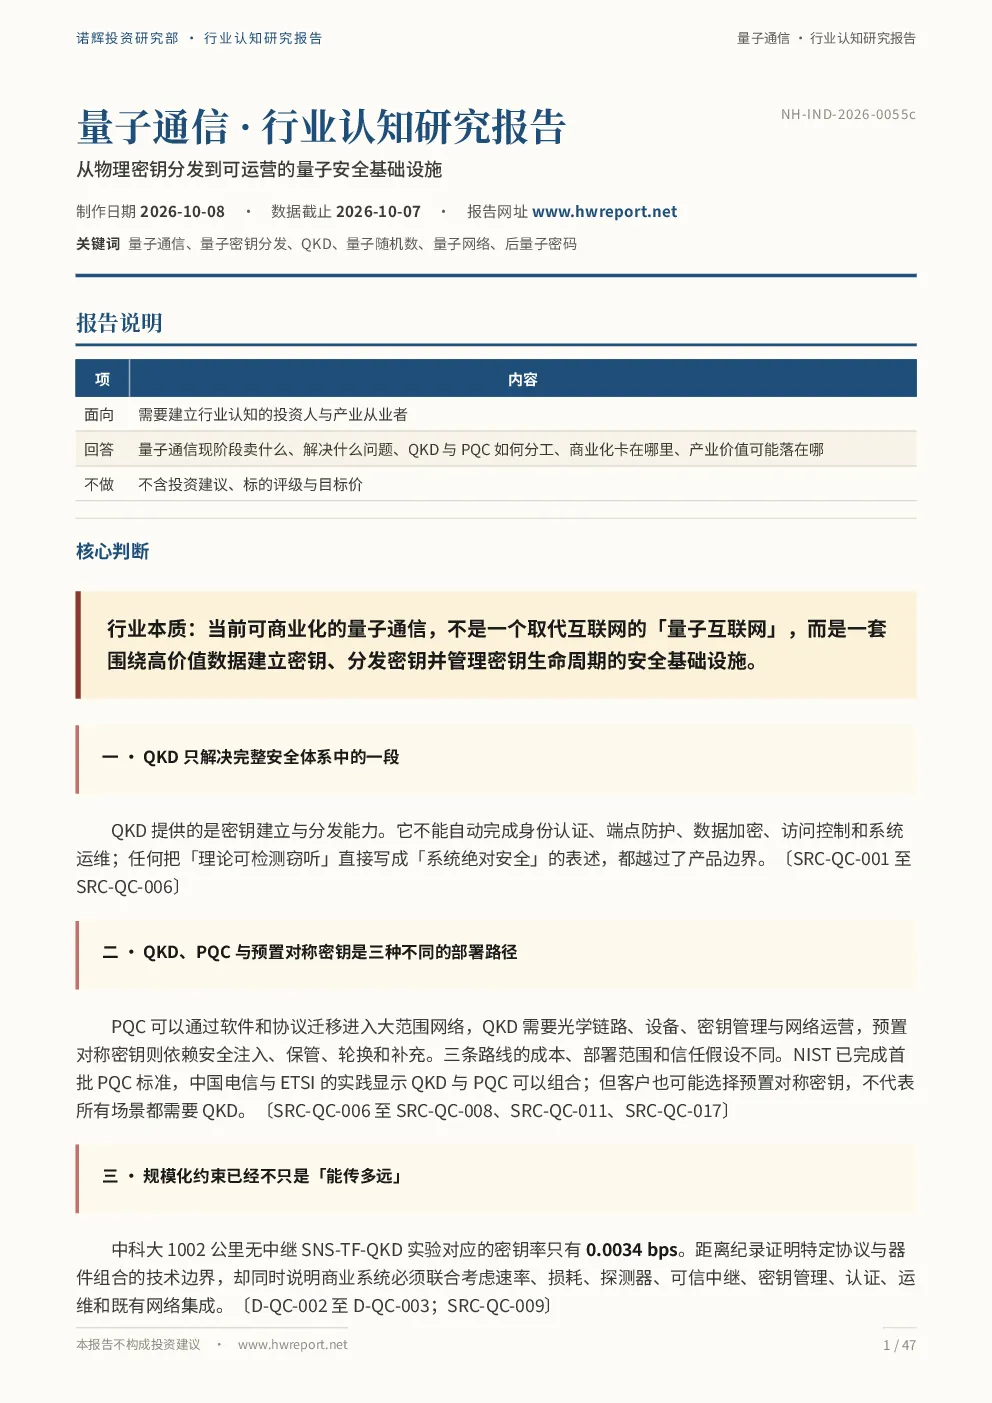
本报告指出当前可商业化的量子通信并非取代互联网的量子互联网,而是一套围绕高价值数据建立、分发和管理密钥的安全基础设施。量子通信产业边界比量子互联网窄,比一对QKD盒子宽。QKD只解决密钥建立与分发,不能自动完成身份认证、端点防护、数据加密等。量子安全基础设施包含从量子层到密钥管理、控制、管理和业务应用的多层网络,任何一层缺失都不能将物理密钥变成可验收的安全服务。
量子通信赛道发展趋势如何?
量子通信赛道发展趋势呈现多路径并行特点。客户购买量子通信的目的是让高价值信息在更长时间内保持秘密,需求起点是数据寿命而非量子计算新闻热度。QKD、PQC与预置对称密钥是三种不同的部署路径,选择取决于威胁模型、数据寿命和额外成本。全球量子通信不是一场规则相同的单线竞赛,而是三套安全治理逻辑:基础设施先行、密码迁移先行,以及面向未来量子网络的工程验证。中国侧重运营网络与行业应用,欧洲以公共基础设施、产业自主和认证体系并行推进,美英国家安全机构则优先推动PQC迁移并对QKD保持审慎。
报告重点分析了哪些方向?
报告重点分析了量子通信产业边界与行业本质、威胁模型与真实需求、技术栈与工程约束、商业化信号与口径陷阱、产业链与价值捕获机制、商业模式与采购结构、政策、标准与中欧美英工程路径、未来变量、拐点与风险、核心结论与认知框架等方向。报告指出量子通信已经越过纯科研概念,但工程部署、收入规模与商业质量仍不能混为一个结论。已能够确认的六件事:产业主体、三种部署路径、真实工程商业化、长期价值后移、收入对公共项目和一次性建设的依赖程度、中国优势。仍不能确认的三件事:全球市场规模、全产业利润池归属、项目会自然转成订阅。
量子通信市场现状如何判断?
量子通信市场现状呈现多层次发展特点。中国电信已实现量子通信用户超过680万、基础设施覆盖超过40个城市,但该口径包含密信、密话、终端和其他量子安全产品,不能全部计作QKD网络用户。工程先发不等于商业回报领先,真实采购已出现,但独立需求仍待证明。商业化证据不是一个数字,而是一条逐级收窄的漏斗。量子通信不是一条卖设备产业链,而是一套由器件、系统、网络、密钥运营和业务安全共同完成的交付体系。真正能留下持续收入的,更可能是控制客户入口和运维责任的环节。
量子通信研报有哪些风险提示?
量子通信研报提示的风险包括:距离纪录容易误导,必须与密钥率、误码率、光纤损耗等指标一同出现;不同工程路线对光源、探测、信任边界和现网集成的要求不同;协议、信任、介质和网络拓扑是四个不同问题,应拆开分析;商业化信号与口径陷阱,中国电信的量子通信用户和基础设施覆盖口径包含密信、密话、终端和其他量子安全产品,不能全部计作QKD网络用户;工程先发不等于商业回报领先,真实采购已出现,但独立需求仍待证明;行业真正的拐点不是再刷新一次距离纪录,而是同一套产品在不同客户、不同网络和不同项目中反复通过验收,并形成持续付费。