猜你想问
这份报告的核心内容是什么?
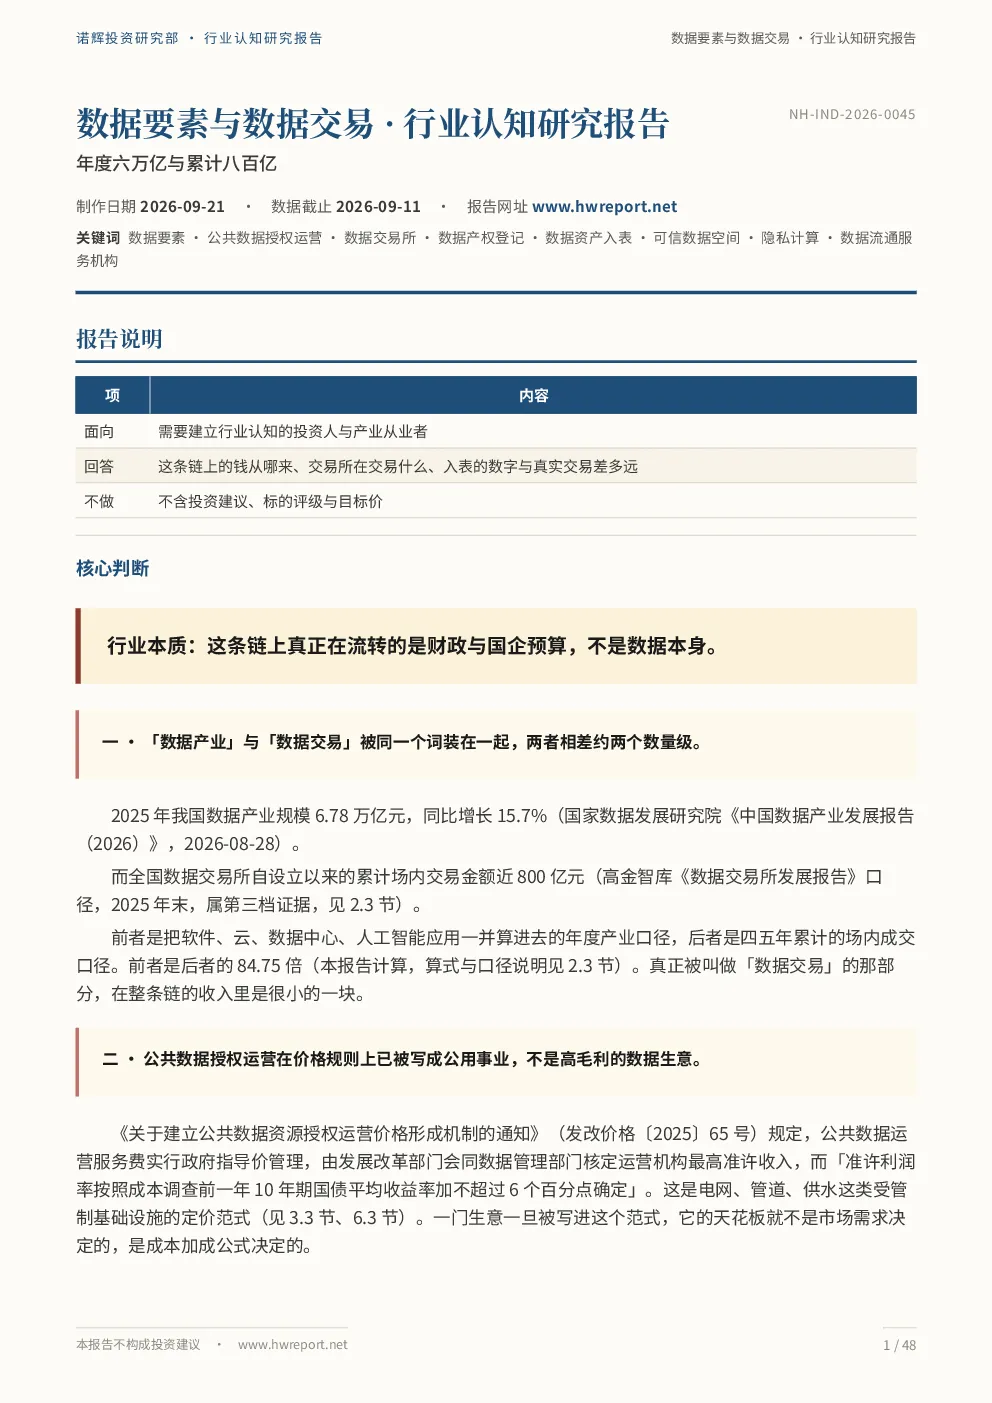
本报告指出数据产业链上真正流转的是财政与国企预算而非数据本身,2025年数据产业规模达6.78万亿元但交易所累计场内交易金额仅近800亿元,相差约两个数量级。公共数据授权运营被视为公用事业而非高毛利生意,其利润率受限于成本调查前一年10年期国债平均收益率加不超过6个百分点。交易所的‘累计成交额’是四年多的存量且各家口径不同,不能当年度收入读。数据资产入表衡量的是企业研发费用而非数据成交价格,外购数据资源无形资产一栏没有一家填过数。制度重心从撮合交易移至确权登记,交易所成为确权基础设施,现金流顺序为先有平台预算后有数据收入,未来三年的变量在于公共数据能否长出可持续的付费方。
数据交易行业的未来发展趋势如何?
数据交易行业未来可能呈现三种走向:一是公用事业化,公共数据授权运营按现有价格规则稳步铺开,收入形成但增速温和,利润率稳定在管制水平;二是确权基础设施化,数据产权登记成为企业入表与融资的常规前置,登记量与续期量形成规模,交易所围绕登记发展出存证、核验、评估、合规的服务体系;三是向人工智能需求收敛,高质量数据集建设与人工智能的训练数据需求合流,数据的买方从‘要数据做分析’的企业变成‘要数据做训练’的企业。可信流通技术如隐私计算、可信数据空间不再是瓶颈,但缺少独立的商业模式,大多被打包进数据流通平台或数据治理项目里一起交付。
报告重点分析了哪些方向?
报告重点分析了数据产业链的六个环节(平台建设与运营、授权运营机构、数据交易机构、数据产权登记机构、数据商、数据流通服务机构)和两类付费方(财政与政府部门、国企与公用企业)。揭示了数据交易机构对外披露成交情况时实际使用三套互不相同的口径(挂牌额、成交额、累计备案交易金额),区分它们不是学究做法,因为三者之间可以差一个数量级。报告还分析了数据资源持有权、数据加工使用权、数据产品经营权等分置的产权运行机制,以及数据产业链四条收入线中只有财政付费和卖铲子在转,而这两条都不是‘卖数据’——它们卖的是工程和工具。交易所的收入不主要来自交易,主要来自平台建设、系统开发、会员服务与政府补助,交易佣金通常是最小的一块。
当前数据交易市场的现状如何?
当前数据交易市场存在显著规模差异,2025年数据产业规模为6.78万亿元,而全国数据交易所累计场内交易金额近800亿元,两者相差约两个数量级。公共数据授权运营被视为公用事业,其收入不是从市场需求推出来的,而是从场景划分、成本核定、利润公式三步倒推出来的,更接近一组有限期的现金流,久期就是授权期限。数据资产入表是一项会计列报制度,不是一项估值制度,它把企业已经花掉的、满足资本化条件的数据相关支出,从利润表挪到资产负债表上,并要求单独列示。交易所的‘累计成交额’是四年多的存量,且各家口径不同,不能当年度收入读。数据交易机构对外披露成交情况时,实际上在用三套互不相同的口径(挂牌额、成交额、累计备案交易金额)。
本报告提示哪些风险?
本报告提示的风险包括:数据交易机构披露的成交额可能存在口径不一致问题,导致市场对真实交易规模的判断产生偏差;数据产权登记的登记量与续期率尚不明确,可能影响数据流转的可持续性;交易所的收入结构可能过度依赖平台建设、系统开发、会员服务与政府补助,而非交易佣金,需关注其核心业务盈利能力;公共数据授权运营的收入能否独立披露存在不确定性,可能影响市场对其真实盈利能力的评估;高质量数据集的调用与付费情况尚不明朗,可能制约人工智能等下游应用的发展;价格机制的首批成本监审结果尚未公布,可能影响数据交易市场的定价体系。