猜你想问
这份报告的核心内容是什么?
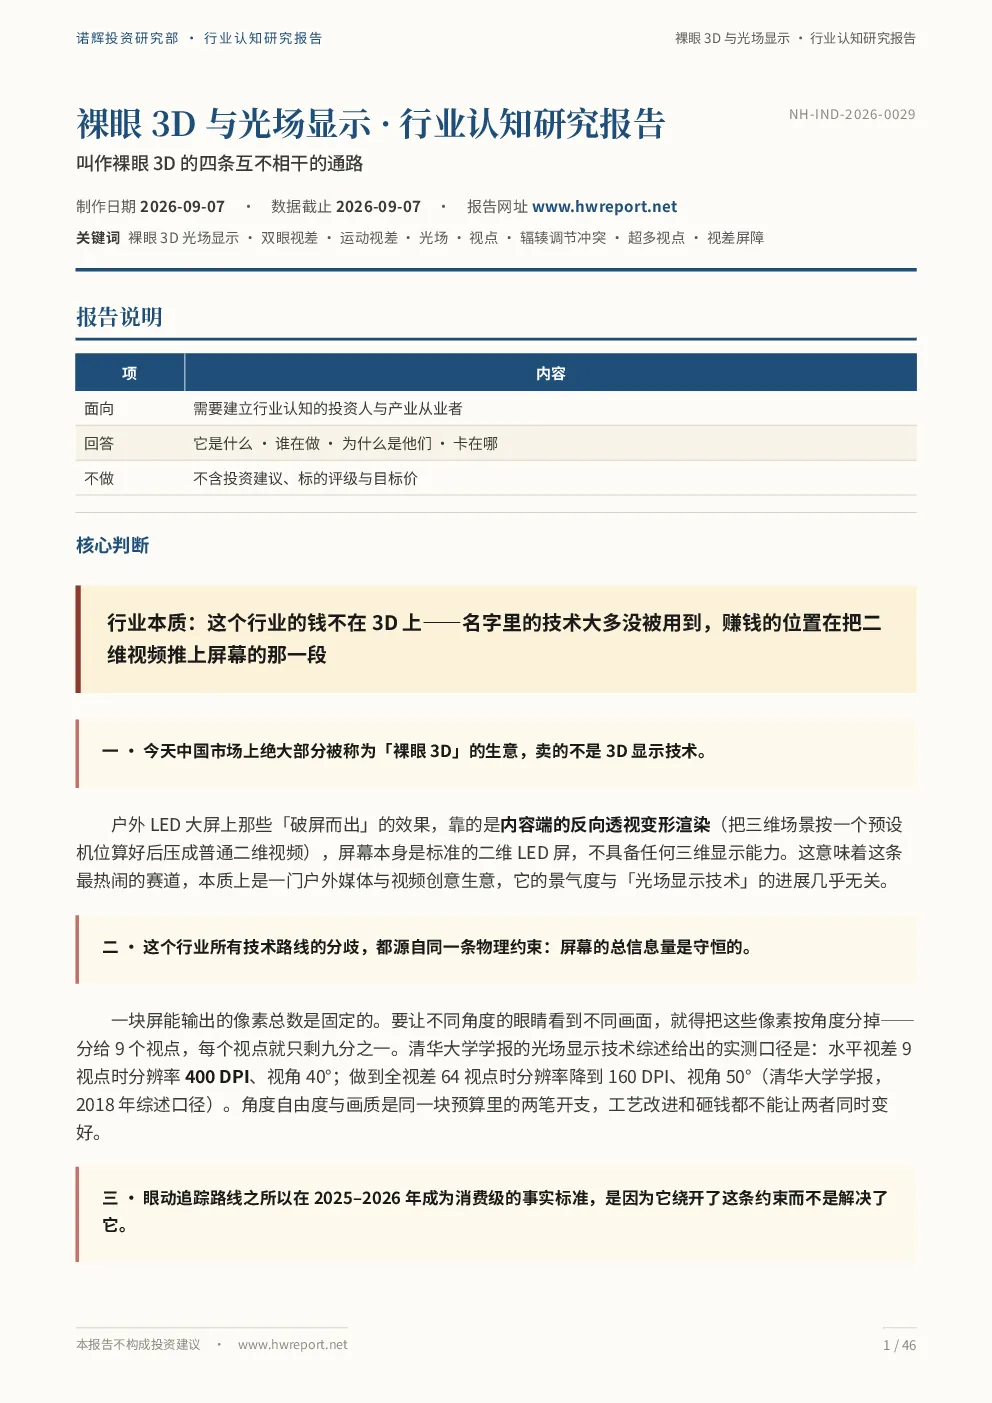
本报告深入分析了裸眼3D与光场显示行业的核心本质,指出行业的钱不在3D技术上,而在将二维视频推上屏幕的环节。报告探讨了物理约束、技术路线、利润池分布、内容生产瓶颈、历史经验以及未来关键变量,全面评估了裸眼3D行业的现状与前景。
裸眼3D行业的发展趋势如何?
裸眼3D行业存在四条并行且独立的通路,包括户外与商用LED、消费级、真光场等。各通路技术路线、客户需求、盈利方式与增长驱动差异显著。报告预测,2D转3D技术的质量将决定行业最终走向,目前内容生产成本高于2D是主要瓶颈。
报告重点分析了哪些方向?
报告重点分析了裸眼3D的技术路线,包括视差屏障、柱透镜光栅、指向性背光、眼动追踪双视点及真光场等技术的优缺点与适用场景。同时,报告还深入剖析了产业链上下游,涵盖面板、LED屏体、算力、显控系统、内容生产等环节的盈利能力与竞争格局。
当前裸眼3D市场的现状如何?
当前裸眼3D市场呈现多元化发展态势,户外与商用LED通路利润高度集中于显控系统,消费级路线受内容生产瓶颈制约,真光场路线规模有限但技术领先。报告指出,行业存在内容供给断裂、生理不适、价值主张不明确等历史问题,目前缺少可信的市场规模与出货量数据。
投资裸眼3D行业需注意哪些风险?
投资裸眼3D行业需关注多项风险,包括技术路线的不确定性、内容生产的高成本瓶颈、政策支持力度变化、行业标准缺失等。此外,行业缺乏透明市场数据,上市公司财务数据无法拆分裸眼3D业务,关键工艺参数不披露,未上市玩家的盈利状况也未知,这些因素都增加了投资的不确定性。
你可能感兴趣
公司快报:裸眼3D是未来视觉显示的发展方向
建筑建材安信证券2015-05-26
光学膜产销量持续增长,裸眼3D与碳纤维带来长期增长空间
建筑建材财通证券2018-02-28
携手三星共推裸眼3D,引领行业变革
建筑建材民生证券2017-09-07
数据要素与数据交易 · 行业认知研究报告
信息技术诺辉投资2026-09-21
时空大数据与地理信息行业认知研究报告
信息技术诺辉投资2026-09-07
数字身份与电子身份证行业认知研究报告
电子设备诺辉投资2026-09-05
一文读懂裸眼3D技术
信息技术中移智库2024-11-04
基础化工行业动态分析:关注裸眼3D、OLED、盐改相关标的,继续看好高成长确定性标的及景气向上的周期品
基础化工安信证券2016-05-05
光学复合材料及裸眼3D专家观点-东吴证券“消费升级+创新周期”手机供应链高峰论坛会议纪要20170608
东吴证券2017-06-12
裸眼3D世界级引领者
建筑建材东兴证券2016-05-04