猜你想问
这份报告的核心内容是什么?
本报告分析了中国地理信息产业由地理信息/测绘工程承包、时空大数据平台软件与系统集成、时空智能/位置服务器件销售加订阅服务三大板块构成,其中地理信息/测绘工程承包业务收入占比最高但利润率最低,时空智能/位置服务器件销售加订阅服务业务利润率相对最高。报告指出,技术制高点如GIS基础平台软件并非利润池,利润主要集中于牌照与可重复销售的终端订阅上。
地理信息行业未来发展趋势如何?
报告预测,上游数据获取成本持续下降将挑战现有商业模式,未来三年财政状况是影响行业发展的最大变量而非AI技术。低空经济被视为唯一具备“新增可招标预算”条件的方向,但规模取决于运营侧能否自负盈亏。“去高精地图”趋势下,图商地图业务降级,芯片业务成为重要的第二增长线。海外市场当前表现最好,但高毛利窗口期有限。
报告重点分析了哪些方向?
报告重点分析了地理信息产业三大业务板块的收入与利润结构差异,指出地理信息/测绘工程承包业务是收入主体但利润率最低,时空智能/位置服务器件销售加订阅服务业务利润率相对最高。此外,报告还分析了上游数据获取成本下降对商业模式的影响,以及海外市场与中国GIS软件市场规模占比等关键数据。
当前地理信息市场的现状如何?
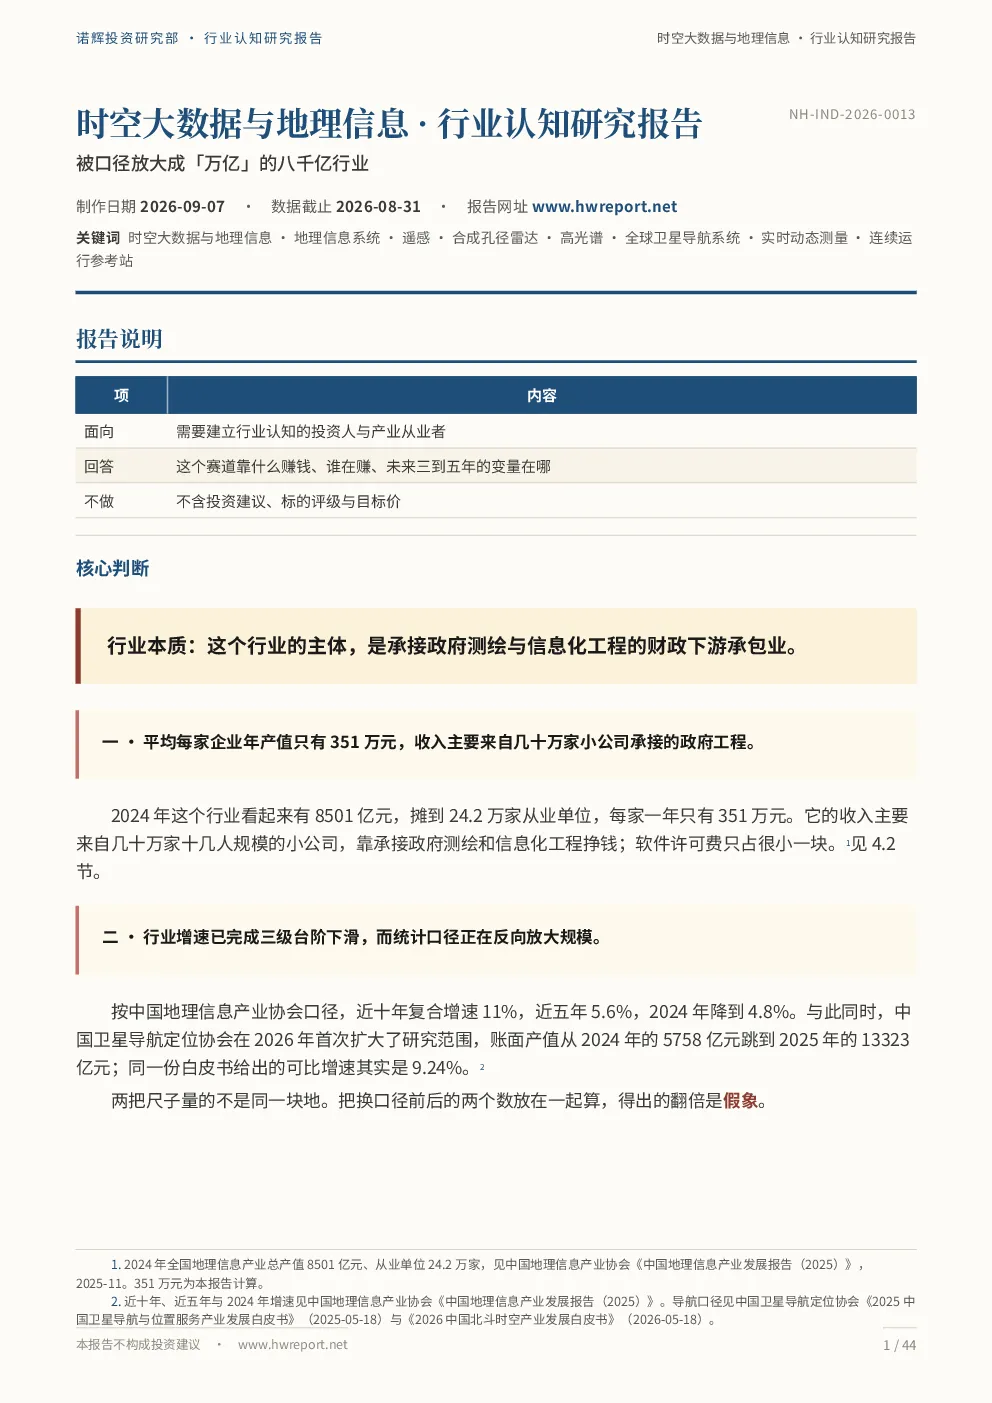
根据报告,2024年中国地理信息产业总产值8501亿元,近十年复合增速11%,近五年5.6%,2024年4.8%。吉林一号星座在轨117颗,天地图日均接口访问量10亿次。华测导航2025年海外收入12.67亿元,占比34.26%,海外毛利率76.56%,国内为52.85%。中国GIS软件市场规模约115.67亿元,仅占全行业产值的1.4%。
这份报告有哪些风险提示?
报告提示,上游数据获取环节成本持续下降可能将“数据”这件商品变成免费品,对现有商业模式构成挑战。此外,未来三年财政状况是影响行业发展的最大变量,而非AI技术发展。海外市场虽然当前表现最好,但高毛利窗口期有限,需警惕市场波动风险。低空经济方向虽具备“新增可招标预算”条件,但规模取决于运营侧能否自负盈亏,存在不确定性。